


エッジAI医療ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Edge AI Medical Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118177
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エッジAI医療ソフトウェアの市場規模は2025年に6億5,000万米ドルと評価され、2026年の7億7,000万米ドルから成長を続け、2031年までに18億1,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは18.45%となる見込みです。
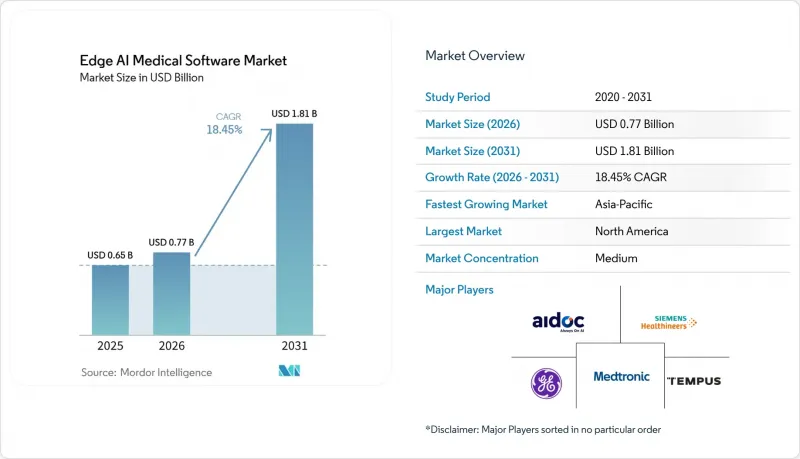
本レポートは、コンポーネント別(ハードウェア統合型、プラットフォーム、サービス)、ソフトウェアタイプ別(画像診断、意思決定支援、その他)、技術別(コンピュータビジョン、ML/DL、その他)、臨床用途別(放射線科、循環器科、神経科、その他)、エンドユーザー(病院、画像診断センター、その他)、展開(オンデバイス、エッジサーバー、ハイブリッド)、および地域(北米、欧州、その他)別に分類されています。市場規模は米ドルで表示されています。
世界のエッジAI医療ソフトウェア市場の動向とインサイト
リアルタイムの臨床意思決定と低遅延の推論
エッジAI医療ソフトウェア市場は、特に救急医療、外来手術、およびその他の時間的制約の厳しい医療現場において、臨床データを収集地点の近くで処理できるという利点があります。2026年の『Scientific Reports』誌に掲載された研究によると、エッジ環境における推論レイテンシの中央値は118ミリ秒であったのに対し、クラウドのみのベースラインでは246ミリ秒であり、精度は94.7%対83.1%でした。同研究では、INT8量子化によりモデルサイズを最大74%削減しつつ、精度の低下を0.4パーセントポイントに抑えることができたことも明らかになりました。これらの結果により、大規模なGPUサーバーの導入予算が限られている地域病院においても、ローカル推論の実現可能性が高まり、ベンダーは、エンタープライズ向けPACS統合型AIを導入していなかった臨床現場へのサービス提供が可能になりました。
AI搭載医療機器および画像診断ワークフローの拡大
AI搭載医療機器の品揃えが拡大するにつれ、現地の臨床ワークフロー内で安全に動作できるソフトウェアへのニーズが高まりました。画像診断システム、ポイント・オブ・ケア機器、および処置用プラットフォームには、ハードウェアや規制要件に適合したモデル管理および推論環境が求められます。2026年4月、アボット社は、リアルタイムの計画ガイダンスと自動血流評価を組み合わせたAI搭載の冠動脈画像診断プラットフォーム「Ultreon 3.0」について、FDAの認可およびCEマークを取得しました。このような製品開発により、画像データ、デバイス制御、ワークフロー統合にわたるエッジソフトウェアの需要が拡大し、循環器学、神経学、腫瘍学、その他の臨床分野における市場の成長を支えました。
導入、検証、およびライフサイクル管理にかかる高額なコスト
医療機関での導入には、アルゴリズムやエッジデバイスの購入以上のものが必要です。医療機関は、臨床性能の検証、既存システムとのソフトウェア統合、スタッフの研修、そして運用開始後のモデル維持管理を行う必要があります。こうした要件により、たとえ現地の処理能力が医療環境に対応していても、地域病院にとって導入は困難となる可能性があります。継続的なワークフローの変更や安全性・性能のレビューはコスト増につながるため、マネージドサービス、モニタリング、規制対応のサポートを提供するベンダーが有利となります。一方、早期導入は、確立された臨床情報学リソースを持つ大規模な三次医療機関に集中したままである可能性があります。
セグメント分析
2025年、エッジAIハードウェア統合型ソフトウェアは売上高の33.22%を占め、エッジAI医療ソフトウェア市場において最大の構成要素グループとなりました。このカテゴリーには、画像診断システム、手術用プラットフォーム、およびポイント・オブ・ケア医療機器に組み込まれたソフトウェアが含まれます。このカテゴリーが主導的な地位を占めていることは、臨床データが発生するデバイスの近くで推論を実行することの価値を反映しています。OEM(相手先ブランド製造業者)がスキャナーや超音波診断装置にソフトウェア層を組み込むと、更新、検証、再学習がそのエコシステムに縛られるため、切り替えコストが高くなる可能性があります。
エッジAIソフトウェアプラットフォームは、個々のモデルをより広範な臨床ワークフローと結びつけます。これらは、異なるベンダーのデバイス間におけるモデルのオーケストレーション、ワークフローの統合、および管理をサポートします。病院がアルゴリズムごとに個別のプロセスを構築することなく、複数のアルゴリズムを実行するようになるにつれ、その役割はますます重要になっています。エッジAIのプロフェッショナルサービスおよびマネージドサービスは、ガバナンス、モニタリング、検証、監査プロセスを行う専任チームを擁していない医療システムからの需要に牽引され、2031年までCAGR20.93%で成長すると予測されています。
2025年時点で、医療画像解析ソフトウェアは、エッジAI医療ソフトウェア市場シェアの36.23%を占めました。このカテゴリーは、画像診断の処理量が膨大であること、および放射線科のリソースが限られている際に検査の優先順位付けが必要となることから恩恵を受けています。また、検出機能にとどまらず、レポート作成の分野へと拡大しており、画像診断ワークフローにおける役割を強化しています。Lunit社は2025年12月、同社のマルチモーダル基盤モデルが、SimonMed Imaging社の175カ所以上の拠点において胸部X線レポートの作成をサポートすると発表しました。
患者モニタリングおよび遠隔ケア用ソフトウェアは、2031年までCAGR19.67%で成長すると予測されており、これはソフトウェアの種類の中で最も高い成長率です。在宅医療プログラムや、継続的な患者データストリームを生成するモニタリングデバイスが、この成長を支えています。ネットワークの可用性やデータガバナンスの制約により「クラウドファースト」のアプローチが制限される場合、ローカルソフトウェアはこれらのデータストリームをより高速に処理できます。また、医療データ管理、相互運用性ソフトウェア、臨床文書作成、およびアンビエント・インテリジェンス・ツールも、電子カルテや臨床ワークフロー環境において普及が進んでいます。
地域別分析
北米は2025年、確立された医療IT投資、大規模な病院ネットワーク、そして強固な臨床AIプラットフォーム基盤に支えられ、エッジAI医療ソフトウェア市場シェアの42.76%を占めました。米国は、その規制および支払い環境が製品開発や医療提供者の購入決定に影響を与えたことから、地域的な成長の中心であり続けました。2026年4月にアボット社が「Ultreon 3.0」の承認を取得したことは、冠動脈イメージング分野におけるAI製品の活発な動きが継続していることを浮き彫りにしました。カナダのバーチャル病棟プログラムやメキシコのデジタルヘルス関連の取り組みは、地域社会におけるローカルデータ処理の機会を拡大させ、一方、地域のベンダー各社は、臨床用ソフトウェアとインフラ、導入支援を組み合わせました。
欧州は、エッジAI医療ソフトウェア市場において、売上高で第2位の地域となっています。ドイツは「病院未来法」を通じて臨床AIインフラを支援し、28の病院にまたがるアスクレピオス(Asklepios)の導入事例は、資金調達と導入準備が、より大規模な展開をいかに支えたかを示しました。英国もまた、バーチャル病棟ケアにおいてAIを活用した遠隔モニタリングを導入しました。欧州の医療提供者は、データ処理、ガバナンス、および既存の臨床プロセスに沿ったシステムを優先し、患者情報を医療提供者の環境内に保持するエッジアーキテクチャを支援しました。フランス、イタリア、スペインも、欧州ヘルスデータスペース(European Health Data Space)と連携したデジタルヘルスフレームワークを構築しており、コンプライアンスと統合が重要な購入要因となりました。
アジア太平洋地域は、2031年までCAGR19.56%で成長すると予測されており、これは地域別で最も高い成長率となります。膨大な患者数、拡大する病院ネットワーク、そしてデジタルヘルスに対する政策的な関心が高まっていることが、現地で導入可能な臨床AIへの需要を支えています。NVIDIA、Foxconn、および台湾の医療センターは、2026年6月に、乳がん検診、心電図解析、眼底画像診断、冠動脈解析などの病院ワークフローに、エージェント型および物理型AIを導入するための提携を発表しました。また、インドでは、通信環境が限られている現場におけるポイント・オブ・ケア(PoC)アプリケーションの需要が引き続き高まりました。中東・アフリカおよび南米は導入の初期段階にとどまっていますが、湾岸協力理事会(GCC)加盟国やブラジルが、デジタルヘルス活動の拡大に寄与しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リアルタイムの臨床意思決定と低遅延推論
- AI搭載医療機器および画像診断ワークフローの拡大
- 遠隔患者モニタリングおよび在宅病院ケアの成長
- データ居住地要件、プライバシーおよびサイバーセキュリティ要件
- 多施設間臨床インテリジェンスのためのフェデレーテッドラーニング
- ウェアラブル医療機器におけるTinyMLと超低消費電力推論
- 市場抑制要因
- 高い導入コスト、検証コスト、およびライフサイクル管理コスト
- 医療用AIソフトウェアに対する償還基準の整合性が限定的である
- 患者集団および臨床ワークフローにおけるモデルのドリフト
- 異種エッジハードウェア、接続性、およびレガシーシステムとの統合
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- エッジAIハードウェア統合型ソフトウェア
- エッジAIソフトウェアプラットフォーム
- エッジAIのプロフェッショナルサービスおよびマネージドサービス
- ソフトウェアタイプ別
- 臨床意思決定支援ソフトウェア
- 医療画像解析ソフトウェア
- 患者モニタリングおよび遠隔ケア用ソフトウェア
- 手術・処置ガイダンス用ソフトウェア
- 医療データ管理および相互運用性ソフトウェア
- 臨床文書作成ソフトウェアおよびアンビエント・インテリジェンス・ソフトウェア
- 技術別
- 機械学習と深層学習
- コンピュータビジョン
- 自然言語処理
- 生成AI
- 臨床用途別
- 放射線医学および医療画像診断
- 循環器科
- 神経学および脳卒中ケア
- 腫瘍学およびデジタル病理学
- 眼科
- 消化器内科
- 産科および女性の健康
- 集中治療および救急医療
- 遠隔患者モニタリングおよび慢性疾患管理
- その他
- エンドユーザー別
- 病院・健康システム
- 診断・画像診断センター
- 外来手術センター
- 長期介護および在宅介護事業者
- 診療所およびプライマリケアクリニック
- 救急医療サービス
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 展開別
- オンデバイス
- オンプレミス型エッジサーバー
- プライベートエッジクラウド
- パブリッククラウドとエッジクラウドのハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Medical Ltd.
- Amazon Web Services, Inc.
- Butterfly Network, Inc.
- Canon Medical Systems Corporation
- Clarius Mobile Health Corp.
- Digital Diagnostics, Inc.
- GE Medical Systems, LLC
- Google LLC
- Heartflow, Inc.
- IBM Corporation
- Lunit, Inc.
- Medtronic Navigation, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Philips Medical Systems Nederland B.V.
- Qure.ai Technologies Pvt. Ltd.
- RapidAI, Inc.
- Siemens Medical Solutions USA, Inc.
- Tempus AI, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日

