


医療機器としての病院用ソフトウェア(SaMD):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Hospital Software As A Medical Device (SaMD) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118081
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療機器としての病院向けソフトウェアの市場規模は、2025年の105億5,000万米ドルから2026年には124億9,000万米ドルへと拡大し、2031年までに290億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR18.40%で成長すると見込まれています。
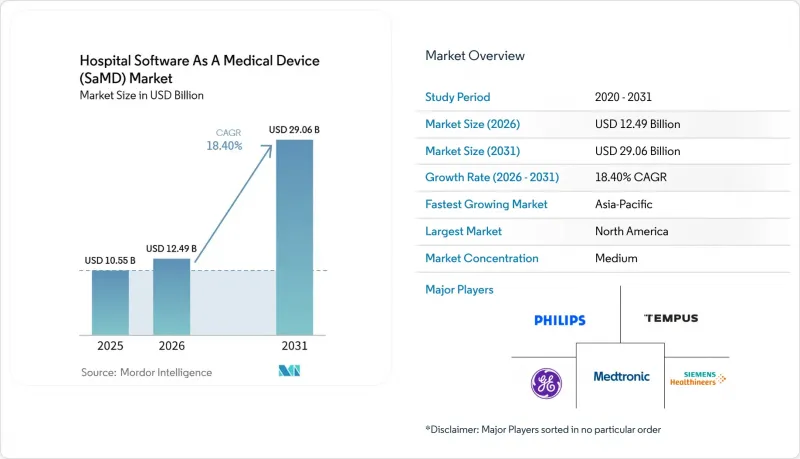
本レポートは、提供形態(クラウド型、オンプレミス型)、ソフトウェアの種類(診断、モニタリングおよびアラート、その他)、用途(放射線科、循環器科、神経科、腫瘍科、集中治療、病理学、その他)、技術(AIおよびML、ルールベース、ハイブリッド型(人間とAIの併用))、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。予測値は金額(米ドル)で表示されています。
世界の病院向け医療機器としてのソフトウェア(SaMD)市場の動向と洞察
病院におけるAIベースの臨床意思決定の導入拡大
医療機器としての病院向けソフトウェア(SaMD)市場は、日常のケアプロセスに直接統合されるAIツールの導入拡大の恩恵を受けています。病院側は、リスクを指摘し、臨床上の優先順位付けを支援し、余分な手順を追加することなく臨床医のワークフローに組み込めるプラットフォームを優先しています。また、調達チームは、ソフトウェアが単に技術的な精度を向上させるだけでなく、治療決定に影響を与えることができるというエビデンスを求めています。Tempus AIの報告によると、35の病院および米国の5つの医療システムを対象とした同社の「ALERT」試験では、重篤な心臓弁膜症の治療率が向上しました。アラート群の患者は、通常のケアと比較して、多職種からなる心臓チームによる評価を受ける確率が27%高く、弁膜手術の実施率も40%増加しました。
遠隔モニタリングおよびバーチャル病棟ワークフローの拡大
医療機器としての病院用ソフトウェア(SaMD)市場も、「在宅病院」や「バーチャル病棟」モデルの拡大により恩恵を受けています。これらのプログラムには、遠隔地の患者データを処理し、状態悪化を早期に検知し、ケアチームにタイムリーにアラートを送信できるソフトウェアが必要です。2025年の縦断的分析によると、イングランド国民保健サービス(NHS England)は2025年1月までにバーチャル病棟の収容能力を12,600床以上に拡大しており、稼働率は80%近くに達していました。これは、正式なケアパスにおけるモニタリングソフトウェアへの需要がさらに高まっていることを示しています。また、英国の多施設共同心臓研究では、冠動脈バイパス術前の患者に対する遠隔モニタリングにより、術前の病床占有率を低減しつつ、臨床転帰を維持できたことが明らかになりました。
複雑かつ断片化された規制分類のプロセス
医療機器としての病院向けソフトウェア(SaMD)市場は、主要地域において依然として複雑かつ断片化された規制プロセスの課題に直面しています。欧州では、ベンダーは医療機器規制とAI特有の義務を管理する必要があり、これにより文書化要件が増加し、承認までの期間が長期化しています。ドイツの連邦データ保護・情報公開委員会と連邦ネットワーク庁は、2026年7月に、製造業者が医療機器におけるAIを適切に運用できるよう支援するための共同ロードマップを発表し、ベンダーが抱えるコンプライアンス上の負担を浮き彫りにしました。また、多国間にまたがるサプライヤーは、市場ごとにデータ取り扱い、品質管理、臨床的エビデンスへの期待が異なるため課題に直面しており、これにより製品発売が遅れる一方、より大規模な規制対応チームと強固な現地パートナーシップを持つベンダーが有利な立場に立っています。
セグメント分析
2025年、医療機器としての病院向けソフトウェア(SaMD)市場規模の69.55%をクラウドベースの導入が占め、病院がベンダー管理型の提供形態へと強くシフトしていることが浮き彫りになりました。クラウドプラットフォームは、現地でのインフラ需要を削減し、各医療現場におけるソフトウェアの更新を簡素化し、画像診断やモデルの再学習といった負荷の高いコンピューティングワークロードに対応しました。その結果、医療機器としての病院用ソフトウェア(SaMD)市場では、個別の部門単位での導入よりも、エンタープライズ向けサブスクリプションが引き続き好まれる傾向にあります。クラウドベースの導入セグメントは、2031年までCAGR21.93%で拡大すると予測されており、これは病院ネットワーク全体におけるプラットフォームの統合を反映しています。
Aidoc社が2026年4月に実施した1億5,000万米ドルのシリーズE資金調達により、同社の総調達額は5億米ドルを超え、aiOSエンタープライズプラットフォームのより広範な導入と、CARE臨床基盤モデルのさらなる開発が後押しされました。この動きは、医療機器としての病院用ソフトウェア(SaMD)業界において、ベンダー各社が単発的な導入ではなく、規模の拡大を見据えた展開を進めていることを示しています。しかし、データ居住地に関する規則がより厳格な病院や、時間的制約のある使用事例において現地での管理が求められる病院にとっては、オンプレミスでの導入が依然として重要な選択肢となっています。
2025年、診断用SaMDは医療機器としての病院向けソフトウェア(SaMD)市場シェアの44.22%を占め、ソフトウェアカテゴリー全体を通じて主導的な地位を維持しました。画像診断分野は、診断ツールに強固な基盤をもたらしました。これは、病院がすでに検査件数の多い部門において、ソフトウェアを活用した画像のレビュー、優先順位付け、およびレポート作成に依存していたためです。また、これらの製品は、新たなプロトコルや人員配置の調整を必要とする新しいカテゴリーに比べ、既存の臨床プロセスにより自然に組み込まれるものでした。モニタリングおよびアラート機能を持つSaMDは、病院が遠隔監視や早期警告の使用事例を拡大するにつれ、2031年までCAGR22.67%を記録し、最も急速に成長するソフトウェアタイプになると予測されています。
また、特定の使用事例において、保険償還の支援も改善されました。CMSは、2026年4月の「病院外来患者前払い支払い制度(Hospital Outpatient Prospective Payment System)」の更新において、胸部CTスキャンによる冠動脈石灰化のソフトウェア解析向けにHCPCSコードG0680を追加しました。これは、支払い経路が検証済みの臨床用ソフトウェアと整合し始めたことを示しています。臨床意思決定支援ソフトウェアは、循環器学や腫瘍学の分野でも進展が見られました。これらの分野では、病院側が記録システム内でより実践的なガイダンスを求めていました。この動向により、医療機器としての病院用ソフトウェア(SaMD)市場は、単なる診断解釈にとどまらない、より広範な成長の道筋が拓かれました。
地域別分析
2025年、北米は医療機器としての病院用ソフトウェア(SaMD)市場規模の40.25%を占め、地域における主導的な地位を維持しました。同地域は、承認済み製品の豊富な基盤、成熟した病院ITシステム、およびエンタープライズ向けソフトウェア導入に向けた強力な商業的準備態勢の恩恵を受けました。償還制度は依然として発展途上でしたが、特定の検証済み使用事例については見通しがより前向きなものとなりました。CMSは2026年4月、胸部CTスキャンによる冠動脈石灰化のソフトウェア解析を対象にHCPCSコードG0680を追加し、支払枠組みがソフトウェアを償還対象となる臨床活動の一部として認識し始めたことを示しました。
欧州は、医療機器としての病院向けソフトウェア(SaMD)市場において依然として重要な位置を占めていましたが、コンプライアンス環境の厳格化がその成長経路を形作りました。病院やベンダーは、医療機器規制とAI関連の義務の両方に対応する必要があり、これにより市場参入コストが増加し、場合によっては導入が鈍化しました。2026年7月にドイツのBfDIとBundesnetzagenturが共同で発表したロードマップは、医療機器におけるAIが実際にどのように扱われるかについて、メーカーに対してより明確な指針を示しました。フィリップスなどの大手サプライヤーは、ハードウェアとの連携、臨床ワークフローツール、および病院の複数の診療部門にわたる認定済みソフトウェア製品を組み合わせることで、欧州において引き続き強固な地位を維持しました。
アジア太平洋地域は、医療機器としての病院向けソフトウェア(SaMD)市場において最も急成長している地域であり、2031年までのCAGRは21.95%と予測されています。デジタルヘルスへの投資、膨大な患者数、そしてクラウドネイティブな病院システムへの関心の高まりが、この成長を支えています。日本のSaMD審査プロセスや、インドにおけるデジタルヘルスインフラの拡充により、ソフトウェアの導入は、一部の病院ネットワークにおける初期のパイロット段階からさらに進展しつつあります。この地域的な動向は中東およびアフリカにも広がっており、GCC(湾岸協力理事会)諸国の医療近代化プログラムが調達意欲を後押ししています。一方、南米は依然として初期段階にあり、ブラジルとアルゼンチンが主な参入拠点となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した臨床意思決定支援システムの病院における導入拡大
- 遠隔モニタリングおよびバーチャル病棟ワークフローの拡大
- 在院日数の短縮と再入院の削減に向けた病院側の圧力
- SaMDとPACS、RIS、LIS、EHRシステムとの統合が進んでいます
- 時間的制約の厳しい専門分野における画像AIトリアージの成長
- 市場清算後のPCCPを活用したAIモデルの反復学習
- 市場抑制要因
- 複雑かつ断片化された規制上の分類プロセス
- 病院ITの相互運用性とサイバーセキュリティの負担
- 一部の使用事例において、実運用におけるワークフローへの影響を示す臨床的エビデンスが限られている
- スタンドアロン型ソフトウェア給付に関する償還の不確実性
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 配信モード別
- クラウドベース
- オンプレミス
- ソフトウェアタイプ別
- 診断用SaMD
- 監視およびアラート機能付きSaMD
- 臨床意思決定支援SaMD
- 治療用SaMD
- 管理・ワークフロー向けSaMD
- 用途別
- 放射線医学および医療用画像診断
- 循環器科
- 神経学
- オンコロジー
- 集中治療および救急医療
- 病理学および臨床検査医学
- その他の病院用途
- 技術別
- AIおよび機械学習
- ルールベースソフトウェア
- ハイブリッド型人間・AIワークフローソフトウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Aidoc Medical Ltd.
- Baxter International Inc.
- BrightInsight, Inc.
- Butterfly Network, Inc.
- Canon Inc.
- Digital Diagnostics Inc.
- FUJIFILM Holdings Corporation
- GE HealthCare Technologies Inc.
- iCAD, Inc.
- Intuitive Surgical, Inc.
- Johnson & Johnson
- Koninklijke Philips N.V.
- Medtronic plc
- Qure.ai Technologies Private Limited
- RadNet, Inc.
- Siemens Healthineers AG
- Stryker Corporation
- Tempus AI, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日

