


医療ソフトウェアにおけるコンピュータービジョン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Computer Vision In Medical Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118213
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療ソフトウェアにおけるコンピュータービジョンの市場規模は、2025年の81億3,000万米ドルから2026年には91億6,000万米ドルへと拡大し、2031年までに152億7,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR10.77%で成長すると見込まれています。
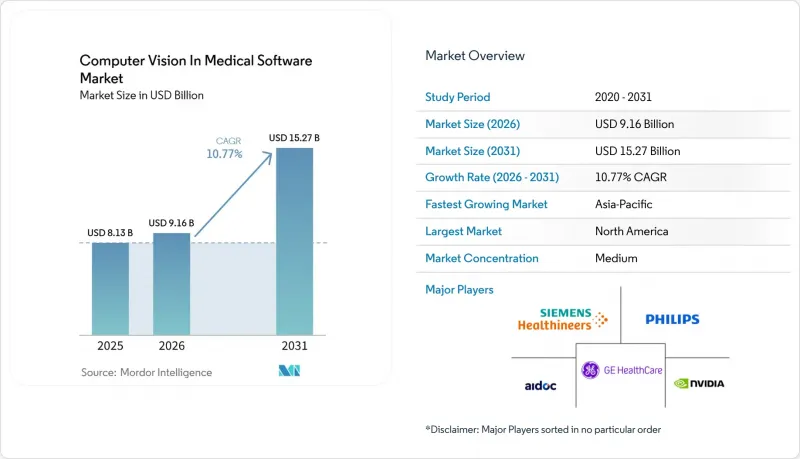
本レポートは、コンポーネント(ソフトウェア、サービス)、用途(6セグメント)、画像診断法(9セグメント)、技術(7セグメント)、展開モード(3セグメント)、エンドユーザー(6セグメント)、医療専門分野(6セグメント)、および地域(北米、欧州、アジア太平洋、中東、南米)ごとに分類されています。
世界の医療ソフトウェアにおけるコンピュータービジョン市場の動向と洞察
慢性疾患の画像診断件数が既存のインフラ容量を上回る
慢性心血管疾患、糖尿病の合併症、およびがんにより、医療提供者が依頼し、読影しなければならないスキャン件数は増加し続けています。米国では毎年9億件以上の医療画像検査が行われており、スキャナーの処理能力や放射線科チームに負担がかかっています。ある調査によると、画像検査の過剰使用率は中央値で11.2%から20%、一部の環境では50%に達しており、これにより、スキャンを依頼する前および撮影後に意思決定支援を行う必要性が生じています。このため、医療ソフトウェアにおけるコンピュータービジョン市場は、画像診断だけでなく、キャパシティ管理においても重要性を増しています。特に、病院が臨床医に対し、限られた読影時間を臨床的優先度の高い検査に集中させることを求めている場合には、その重要性はさらに高まります。病院が不要な検査を減らし、適切な症例の処理を迅速化するツールを求める際、医療ソフトウェアにおけるコンピュータービジョン市場は恩恵を受けることになります。したがって、検査依頼、トリアージ、報告を連携させるプラットフォームは、単独の検出ツールよりも高い価値をもたらす可能性が高いと考えられます。
放射線科医の不足が構造的な商業的追い風を生み出しています
放射線科医の不足は、医療システムにとってワークフローの自動化を検討する直接的な理由となっています。米国には3万4,000人の現役放射線科医がおり、そのうち16%がパートタイムで勤務し、32%が55歳以上でした。米国放射線医学会(ACR)の求人掲示板には1,930件近くの求人が掲載されている一方で、毎年放射線科にマッチングする研修医は1,400人未満にとどまっています。英国王立放射線医学会によると、2025年には英国で2,300人の臨床放射線科医が不足する見込みです。2026年に実施されたマンモグラフィーの試験では、AIを用いたスクリーニング戦略により、放射線科医の業務負荷が63.6%軽減され、がん検出率が15.2%向上したことが判明しました。こうした結果により、医療ソフトウェアにおけるコンピュータービジョン技術は、ツールが業務負荷と診断性能の両方に対応しつつ、最終的な判断や現場のワークフロー設計は臨床チームが主導できる段階に至り、パイロット評価の段階を超えつつあります。
導入コストの高さと臨床的エビデンスの不均一さが、システムレベルでの導入を遅らせている
資本予算が限られている地域病院やセーフティネット医療機関にとって、導入コストは依然として大きな課題となっています。コストはライセンシング料にとどまらず、PACSとの統合、現地での検証、臨床医のトレーニング、技術サポート、アノテーション作業、そして継続的なモデルモニタリングにまで及びます。ワークフローに統合されたツールは、検出率やレポート作成時間の短縮に寄与しますが、その後の患者への利益に関するエビデンスは、ケアパス全体を通じて一貫していません。そのため、調達担当者は、ワークフローのパフォーマンス向上によって、組織内の実際のボトルネックが解消されるのかどうかを問うています。2021年から2023年のパイロット期間中に個別のツールを導入した購入者は、より広範なエンタープライズプラットフォームへの統合を進めています。これにより、多様な患者集団にわたって臨床的有用性を示せない、単一適応症に特化したサプライヤーの生き残りの余地は狭まっています。
セグメント分析
2025年には、ソフトウェアがセグメント収益の78.23%を占め、医療ソフトウェアにおけるコンピュータービジョン市場規模において最大のシェアを占めました。サブスクリプションおよびSaaS(Software-as-a-Service)モデルは、継続的な収益を支えるとともに、臨床アルゴリズムの頻繁な改善を可能にします。画像診断用ハードウェアは8~12年の更新サイクルに従いますが、ソフトウェアは規制当局の管理下にあるプロセスのもとで、より定期的に更新することが可能です。この違いにより、既存の画像診断資産を改善しようとする病院の取り組みにおいて、ソフトウェア層が中心的な役割を果たしています。また、医療システムが複数の部門や臨床用途を網羅するエンタープライズ契約を好む場合、ソフトウェアベンダーも恩恵を受けることになります。
導入、現地での妥当性確認、モニタリング、市販後調査に関する支援を求める購入者が増えるにつれ、サービス市場は2031年までCAGR11.5%で拡大すると予測されています。マネージドサービス契約では、技術サポートと、数年間にわたるモデルの性能評価を組み合わせることが可能です。こうした契約形態は、開発現場での性能が現地導入後の性能と一致しない可能性があるという、より広範な懸念を反映したものです。Aidoc社は2026年1月、1つのワークフローで11の腹部CT適応症をカバーする多適応症基盤モデルについて、FDAの認可を取得しました。このような製品は、ソフトウェアプロバイダーが限定的なアルゴリズムから、より広範な臨床プラットフォームへと移行している理由を示しています。したがって、医療ソフトウェアにおけるコンピュータービジョン分野では、ソフトウェアの導入に伴い、サービス要件も拡大しています。
2025年には、胸部、腹部、神経系、および乳房画像診断における放射線医学の使用事例が頻繁に活用されたことを背景に、医療画像診断分野が売上高の41.56%を占めました。検出およびトリアージツールは、これらの分野において、多くの新しいアプリケーションよりも長い臨床実績を有しています。その価値は、一貫した優先順位付けと報告を必要とする症例数が非常に多いことに起因しています。また、病院側も、所要時間や業務負荷など、診断ツールを評価するために用いられるワークフロー指標を理解しています。これにより、医療ソフトウェアにおけるコンピュータービジョン分野において、画像診断アプリケーションは確固たる地位を築いています。なぜなら、プロバイダーは、その価値を、業務負荷、優先順位付け、報告書の品質、検査件数といった、日常的に馴染みのある指標と結びつけることができるからです。
臨床試験、医薬品開発、および研究開発分野は、2031年までCAGR11.2%で成長すると予測されています。製薬企業のスポンサーは、バイオマーカーの適格性評価、デジタル病理学のエンドポイント、および試験実施施設間での一貫した画像レビューのために、画像AIを活用しています。画像誘導手術や手術用ロボット技術も、リアルタイムのガイダンスが業務上明確な意義を持つことから、投資を集めています。メドトロニック社は2026年7月、手術室での処置中にリアルタイムAIを活用するためのコンピューティングプラットフォームとして、「Touch Surgery Aide」を発表しました。患者モニタリング、資産インテリジェンス、病理検査の自動化も、業務上のメリットを定量化しやすく、注目を集めています。これらの使用事例により、需要は従来の放射線読影室の枠を超えて広がっています。
2025年、X線およびデジタル放射線撮影は、検査件数の多さと、トリアージや検出アプリケーションの確立された基盤に支えられ、モダリティ収益の24.22%を占めました。胸部X線ツールは、臨床医がタイムリーな支援を必要とする救急医療や地域医療の現場において、特に重要な役割を果たしています。2026年の前向き研究によると、胸部X線向けの視覚・言語AIシステムは、リソースが限られた救急部門において、診断精度とワークフローの効率を向上させたと報告されています。これは、学術機関以外の医療ソフトウェアにおけるコンピュータービジョンの活用拡大を裏付けるものです。救急部門や地域病院では、既存のX線撮影件数や限られた専門医の体制に合わせて機能するツールが求められています。X線は、医療ソフトウェアにおけるコンピュータービジョンを評価する医療提供者にとって、依然として実用的な導入モダリティとなっています。
デジタル病理学および全スライドイメージングは、2031年までCAGR11.3%で成長すると予測されています。ファウンデーションモデル、マルチモーダルシステム、言語モデルコパイロットが、診断支援、予後予測、ワークフローの効率化、創薬に応用されています。デジタル病理の導入が拡大するにつれ、DICOM-WSI規格はスキャナーとアルゴリズム間の相互運用性を向上させることができます。CTおよびMRIは、複雑な検出、再構成、セグメンテーション、治療計画といったタスクをサポートするため、依然として主要なモダリティです。GEヘルスケアは2026年4月、いくつかの画像診断適応症について、「True Definition DL CT」再構成技術のFDA承認を取得しました。PETおよびSPECT、網膜画像診断、内視鏡検査、術中画像診断は、依然として規模は小さいもの、モダリティ横断型モデルの可能性を秘めた分野です。
地域別分析
2025年、北米は世界の売上高の39.11%を占め、医療ソフトウェアにおけるコンピュータービジョン市場で最大の地域シェアを確保しました。この地域は、FDA承認済みデバイスの高い集中度と、成熟したEHRおよびPACSインフラを兼ね備えています。2026年、米国における新規AIデバイスの申請の30%で、あらかじめ定められた変更管理計画(Change Control Plan)が採用され、変更ごとに個別の申請を行うことなく、合意されたモデル更新が可能となりました。また、FDAのADVOCATEプログラムは、医療分野における能動型AIのためのリスクベースの枠組みに関する取り組みが継続されていることを示しています。カナダとメキシコでは、米国で承認されたソリューションが採用されていますが、カナダの州ごとのデータ要件により、プラットフォームの広範な展開が複雑になる可能性があります。
欧州では、ドイツ、英国、フランス、イタリア、スペインの各国の調達システムが異なるため、市場機会は大きいもの、分散している状況です。EU AI法は、2024年8月以降、高リスクの医療用AIに対して適合性評価、文書化、および市販後監視の要件を課しています。これらの要件は、医療ソフトウェアにおけるコンピュータービジョン市場への参入コストを押し上げる可能性があります。特に、文書化、監視、監査準備、および現地の規制当局との連携を行う専任チームを持たない、EU域外の小規模ベンダーにとってはその影響が大きくなります。英国医薬品・医療製品規制庁(MHRA)は、2026年に「AIエアロック」を開始し、実用化に近い条件下で医療用AIの試験を行っています。ドイツでは、2025年の「DigiG」法に基づく電子患者記録の導入により、将来的には病院レベルでの個別化医療のためのデータベースが強化される可能性があります。欧州の進展は着実ですが、コンプライアンス上の義務により、成長の速いアジア市場に比べて導入が鈍化する可能性があります。
アジア太平洋地域は2031年までCAGR12.66%で成長すると予測されており、医療ソフトウェアにおけるコンピュータービジョン市場の中で最も成長が著しい地域となる見込みです。中国は国内の画像診断AI能力を構築しており、上海ユナイテッド・イメージング・ヘルスケアは、CT、MRI、PET-CTにわたって画像診断ハードウェアと組み込みAIを統合しています。韓国は、2026年6月にLunitがNVIDIAのAIエコシステム円卓会議に参加したことからも明らかなように、全国のがん検診データを医療用AI基盤モデルに活用しようとしています。2026年初頭時点で、日本ではPMDAの承認を受けたAI医療機器が約80件あったのに対し、米国ではFDAの認可を受けた機器が800件以上ありました。東京大学と理化学研究所(RIKEN)は、2026年3月、病院内でのオンプレミス利用を目的とした、142億パラメータの日本語医療用マルチモーダルモデルを公開しました。富士フイルムは2026年7月、MRA画像用の同時読影型脳動脈瘤検出ツール「SYNAPSE SAI」について、PMDAの承認を取得しました。インドと韓国も、AI診断を取り入れたがん検診プログラムを拡大しています。中東およびアフリカにおける需要は、GCC(湾岸協力理事会)諸国によるデジタルヘルスへの投資に支えられています。一方、南米ではブラジルとアルゼンチンが中心となっており、インフラの制約がある中でも、スクリーニングの使用事例が導入を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患の画像診断需要の爆発的な増加
- 放射線科医の不足とワークフローの自動化ニーズ
- AI支援診断に関する規制および保険償還の動向
- クラウドおよびエンタープライズ・イメージングの相互運用性の導入
- 手術室および診療現場での画像診断におけるエッジAIの遅延要件
- コンピュータビジョンの導入を推進する「処置件数」および「病床数」のKPI
- 市場抑制要因
- 導入コストの高さと臨床上のROIの不確実性
- データプライバシー、サイバーセキュリティ、および国境を越えたデータ規制
- ロングテール疾患におけるアノテーションの不足とサイト固有のモデルドリフト
- 「ヒューマン・イン・ザ・ループ」および自律的な臨床判断における責任の帰属
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 用途別
- 医療用画像診断および診断
- 画像誘導手術および手術用ロボット
- 患者モニタリングおよび安全性
- 病理学および検査室自動化
- 臨床試験、医薬品開発および研究
- 病院運営および資産管理
- 画像診断法別
- X線およびデジタル放射線撮影
- コンピュータ断層撮影(CT)
- 磁気共鳴画像法
- 超音波
- マンモグラフィおよびデジタル乳房トモシンセシス
- 陽電子放出断層撮影(PET)および単一光子放出断層撮影(SPECT)
- 光干渉断層撮影および網膜イメージング
- デジタル病理学および全スライドイメージング
- 内視鏡、手術用ビデオ、術中画像診断
- 技術別
- ディープラーニング
- コンピュータビジョンおよび画像処理
- マルチモーダル・レポーティングのための自然言語処理
- 生成AIおよびビジョン・言語モデル
- 機械学習および予測分析
- 3次元可視化および拡張現実
- エッジAIとフェデレーテッドラーニング
- 展開モード別
- オンプレミス
- クラウドベース
- ハイブリッドおよびエッジ
- エンドユーザー別
- 病院および専門クリニック
- 画像診断センター
- 学術研究機関
- 製薬・バイオテクノロジー企業
- 受託研究機関
- 外来手術センター
- 医療専門分野別
- 放射線学
- 腫瘍学
- 循環器科
- 神経学
- 整形外科
- その他の専門分野(病理学、眼科、その他)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- 南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Medical Ltd.
- Alphabet Inc.
- Annalise.ai Pty Ltd.
- Arterys Inc.
- Butterfly Network, Inc.
- Canon Medical Systems Corporation
- Caption Health
- Cleerly, Inc.
- Enlitic, Inc.
- Fujifilm Holdings Corporation
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- iCAD, Inc.
- Koninklijke Philips N.V.
- Lunit Inc.
- Microsoft Corporation
- NVIDIA Corporation
- Qure.ai Technologies Pvt. Ltd.
- Rad AI, Inc.
- Siemens Healthineers AG
- Tempus AI, Inc.
- Viz.ai Inc.
- VUNO, Inc.
- Shanghai United Imaging Healthcare Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日

