


出生前診断ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Prenatal Diagnostic Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2119274
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
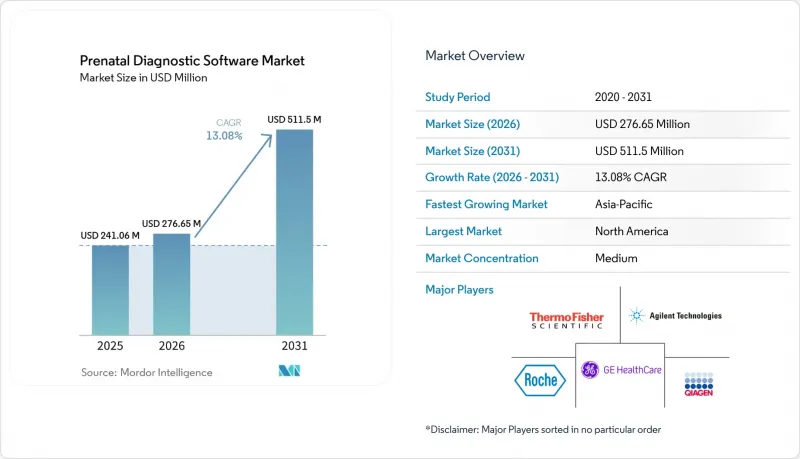
Mordor Intelligenceによると、出生前診断ソフトウェアの市場規模は、2025年の2億4,106万米ドルから2026年には2億7,665万米ドルへと拡大し、2026年から2031年にかけてCAGR13.08%で推移し、2031年には5億1,150万米ドルに達すると予測されています。
本レポートは、製品タイプ(遺伝子解析など)、技術(NGSバイオインフォマティクスなど)、用途(染色体異常スクリーニングなど)、導入形態(クラウドなど)、ワークフロー(検体受付など)、エンドユーザー(病院・医療システムなど)、地域(北米など)ごとに分類されています。
世界の出生前診断ソフトウェア市場の動向と洞察
非侵襲的出生前検査の普及拡大
非侵襲的出生前検査が専門的な検査ではなく、日常的な選択肢となるにつれ、出生前診断ソフトウェア市場は恩恵を受けています。ガイドラインによる支援や保険者側の決定により、いくつかの先進国の医療制度において検査の受診率が上昇しており、検査機関が処理しなければならない検査結果の数も増加しています。日本では、2023年の出生数に占める35歳以上の女性の割合が30.4%に達したのに対し、2003年は14%でした。この人口動態の変化により、スクリーニングへの需要が高まり、検査対象となる患者層が拡大しています。検体単位のライセンシング契約により、検査件数の増加に伴い、検査室は継続的な収益を得ることができます。検査対象が平均リスクの妊娠にも広がるにつれ、専門的な高リスク症例のみに対応するよりも、大量の検査を効率的に管理する能力がより重要になってきています。
AIを活用した出生前超音波診断の拡大
AIを活用した超音波検査は、医療現場によって異なる胎児画像の撮影方法や解釈のばらつきに対処しています。胎児超音波検査におけるAI手法に関する研究では、子宮内発育遅延の検出において、統合感度が0.84、特異度が0.87であることが報告されています。FetalCLIPは、210,035組の胎児超音波画像を用いて学習され、在胎週数の推定、先天性心疾患の検出、および胎児構造のセグメンテーションにおいて、テスト対象となったベースライン手法を上回る性能を示しました。これらのツールは、経験豊富な母体胎児医学の専門スタッフが限られている、専門性がそれほど高くない産科医療現場を支援することができます。したがって、出生前診断ソフトウェア市場は、これまで複雑な画像診断のために他院への紹介に頼っていた診療所や地域医療現場にも普及する可能性があります。医療提供者は、このツールをケアに安全に組み込めるという証拠を必要としているため、規制当局による承認と臨床的検証は、導入において依然として極めて重要です。
規制上の分類と臨床検証の複雑さ
規制要件は、特に小規模な開発者にとって、出生前診断ソフトウェアの導入を遅らせる可能性があります。EUのIVDR規則2017/746の下では、多くの出生前診断ソフトウェアがクラスCまたはDの要件に該当し、これには認定機関による評価が求められます。従来の出生前診断用体外診断薬(IVD)メーカーは、クラスIIIの医療機器については2027年12月31日、クラスIIbの医療機器については2028年12月31日という最終的なコンプライアンス期限に直面しています。品質管理、検査室の認定、臨床検証、および市販後監視は、さらなるコストと時間を要します。BrightHeart社は2025年5月、あらかじめ定められた変更管理計画についてFDAの承認を取得しました。これにより、将来的な特定のモデル更新について、別途の申請を行うことなく実施が可能となります。こうした義務は、資金力のあるサプライヤーに有利に働き、地域をまたいで競争できる中小ベンダーの数を制限する可能性があります。
セグメント分析
2025年時点で、統合型出生前診断プラットフォームは、出生前診断ソフトウェア市場シェアの28.4%を占めていました。医療機関は、これらのプラットフォームを活用して、シーケンシングの受付、バリアントコール、リスクスコアリング、および臨床レポート作成を一つの環境に統合しています。統合型システムにより、サプライヤーにとって定期的なエンタープライズライセンシングの収益見通しがより確実になります。また、検証済みのパイプラインや監査証跡が検査室の業務に組み込まれると、乗り換えコストも発生します。臨床レポート作成や意思決定支援は、より広範なプラットフォーム内のモジュールとして提供される傾向が強まっています。ワークフローやケア調整機能も同様の傾向を示しています。これにより、大規模な検査機関におけるスタンドアロンのポイントソリューションの役割は縮小しています。その結果、出生前診断ソフトウェア市場では、検査からレポート作成までの全プロセスをサポートできるベンダーが優位に立っています。
出生前超音波解析ソフトウェアは最も急成長している製品タイプであり、2031年までの予測CAGRは13.8%となっています。エビデンスや規制当局の承認が蓄積されるにつれ、AIツールは専門的な調査環境から日常的な産科診療へと移行しつつあります。FetalCLIPは、複数の画像処理タスク向けにペアになった胎児超音波画像に基づいて構築されたモデルを通じて、この方向性を示しています。検体追跡、品質管理、および監査記録のためには、検査情報管理ソフトウェアが依然として不可欠です。出生前検査専用のモジュールには、cfDNAの品質チェックや管理履歴(チェーン・オブ・カストディ)機能が含まれる場合があります。遺伝子解析ソフトウェアは、生データであるシーケンシングデータを臨床的に有用な変異判定に変換するという点で、異なる役割を担っています。基本的な染色体解析パイプラインはさらなる標準化が進む一方、単一遺伝子ワークフローは、その解析の複雑さが高いため、より高い価値を維持できる可能性があります。
2025年、NGSバイオインフォマティクスは売上高の24.9%を占め、最大の技術カテゴリーとなりました。これは、cfDNAに基づく非侵襲的出生前検査を大規模に実施するための計算基盤を提供しています。シーケンシング対象となるパネルの範囲が広がるにつれ、作業負荷と臨床的複雑性の両方が増大しています。単一遺伝子疾患、コピー数変異、およびマルチオミクス解析には、標準的な異数性検査よりも高度な解析が求められます。出生前診断ソフトウェア市場は、シーケンシング結果を検証済みの臨床情報に変換するために、これらのパイプラインに依存しています。検査機関はまた、ワークフローに対してトレーサビリティを確保したバージョン管理と品質管理を必要としています。このため、この技術は、日常的な大量検査と拡張された臨床パネルの両方において重要となります。診断の範囲が広がるにつれ、その役割は依然として中心的なものとなっています。
AIと機械学習は最も急速に成長している技術分野であり、2031年までの予測CAGRは13.6%となっています。主な用途には、構造異常の検出のためのコンピュータビジョンや、ゲノム情報、生体認証情報、母体情報を組み合わせたリスクモデルなどが含まれます。AIを活用した超音波検査に関する調査では、対照試験環境において胎児発育遅延の検出において優れた性能が示されています。ルールベースの臨床意思決定支援システムは、依然として規制当局や保険者が期待するガイドラインの枠組みを提供しています。コンピュータビジョンは、画像パターンの認識に依存するタスクにおいて、これらのシステムを補完することができます。マイクロアレイおよび細胞遺伝学的解析ソフトウェアは、確定検査や構造的再編成の検出において依然として重要な役割を果たしています。マルチオミクス解析は現在も発展途上ですが、ゲノム、トランスクリプトーム、エピゲノムデータを組み合わせたプラットフォームにおいては、今後重要になる可能性があります。
地域別分析
2025年、北米は世界収益の40.11%を占め、地域別では出生前診断ソフトウェア市場で最大のシェアを占めました。NIPT(非侵襲的出生前検査)の利用率の高さ、CLIA認定の参照検査機関の存在、および出生前AIの承認が相次いでいることが、この地域の需要を支えています。また、大規模な検査機関ネットワークは、AIモデルの開発および検証に使用されるデータセットの生成にも寄与しています。2025年5月にBrightHeart社が事前承認された変更管理計画は、承認後のモデル更新に関する米国の承認プロセスの一例となっています。
欧州は2番目に大きな地域セグメントであり、IVDRの義務化によりサプライヤーへの要件が再定義されるにつれて、市場は変化しています。クラスCおよびDの出生前IVDソフトウェアには、EUの枠組みに基づく認定機関による評価が必要です。ドイツ、フランス、英国では、国のスクリーニングプログラム、民間検査機関、公立病院からの需要があります。イタリアとスペインでは、調達業務が各地域の保健当局に分割されているため、動きは比較的緩やかです。
アジア太平洋地域は最も急成長している地域であり、2031年までの予測CAGRは14.1%となっています。中国は、出生前AIデバイスの国内承認や、コスト競争力のあるシーケンシングインフラにより、成長の主要な原動力となっています。2025年3月、Kaili Medicalは中国で初めてAI出生前超音波診断装置の承認を取得しました。杭州SciDiagnosticsは、2026年5月にAI染色体核型解析ソフトウェアのクラスIII登録を取得し、解析時間が34.42分から11.19分に短縮されたと報告されています。日本では、2023年の出生児のうち35歳以上の女性が占める割合は30.4%でしたが、侵襲的な羊水穿刺の実施件数は2014年の1万6,454件から2023年には5,620件へと減少しました。インド、韓国、オーストラリアでは、民間医療の拡大、規制された体外診断用医薬品(IVD)の需要、および民間保険による補償が追い風となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非侵襲的出生前検査の普及拡大
- 出生前診断と電子カルテ(EHR)および検査ワークフローの統合
- AIを活用した産前超音波診断の拡大
- 染色体および遺伝性疾患の早期発見に対する需要の高まり
- 遠隔・分散型母体・胎児スクリーニングへのニーズの高まり
- 胎児分画の最適化と再検査の削減
- 市場抑制要因
- 規制上の分類および臨床検証の複雑さ
- プライバシー、サイバーセキュリティ、および国境を越えたゲノムデータに関する要件
- 保険償還額の変動と先進的スクリーニングへのアクセス格差
- 偽陽性所見および偶発所見に起因する臨床的解釈上のリスク
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 市場規模と成長予測(金額ベース)
- 製品タイプ別セグメンテーション
- 出生前遺伝子解析ソフトウェア
- 産前超音波解析ソフトウェア
- 検査情報管理ソフトウェア
- 臨床レポートおよび意思決定支援ソフトウェア
- ワークフローおよびケア・コーディネーション・ソフトウェア
- 統合型出生前診断プラットフォーム
- 技術別セグメンテーション
- NGSバイオインフォマティクス
- cfDNA解析
- マイクロアレイおよび細胞遺伝学的解析
- AIおよび機械学習
- コンピュータビジョン 超音波解析
- ルールベースの臨床意思決定支援
- マルチオミクス解析
- 用途別セグメンテーション
- 染色体異常スクリーニング
- 遺伝性疾患のスクリーニング
- 胎児の構造異常の検出
- 母体・胎児のリスク評価
- 妊娠の経過観察および妊娠週数の推定
- ワークフローおよび臨床管理
- キャリアスクリーニング
- 導入形態別のセグメンテーション
- クラウドベース
- オンプレミス
- ハイブリッド
- エッジ/オフライン対応
- ワークフロー別のセグメンテーション
- 収蔵事例
- 実験室分析
- バイオインフォマティクスの解釈
- リスク評価および意思決定支援
- 報告および遺伝カウンセリング
- エンドユーザー別のセグメンテーション
- 病院・健康システム
- 診断検査室
- 母体・胎児医学センター
- 産婦人科クリニック
- 不妊治療・生殖医療センター
- 学術・研究機関
- 公衆衛生プログラム
- 地域別のセグメンテーション
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Illumina, Inc.
- Natera, Inc.
- F. Hoffmann-La Roche Ltd
- Thermo Fisher Scientific Inc.
- Laboratory Corporation of America Holdings
- Quest Diagnostics Incorporated
- PerkinElmer Inc.
- Agilent Technologies, Inc.
- BGI Genomics Co., Ltd.
- Eurofins Scientific SE
- Yourgene Health
- CENTOGENE N.V.
- Myriad Genetics, Inc.
- CooperSurgical, Inc.
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
- Bio-Rad Laboratories, Inc.
- Hologic, Inc.
- Revvity, Inc.
- QIAGEN N.V.
- Sonio SAS
- Ultrasound AI
- Delft Imaging
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日

