


診断用途用医療機器としてのソフトウェア(SaMD):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Software As A Medical Device (SaMD) For Diagnostic Applications - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118078
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、診断用途用SaMD(Software-as-a-Medical Device)市場の規模は、2025年の213億3,000万米ドルから2026年には249億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR15.25%で推移し、2031年には499億8,000万米ドルに達すると予測されています。
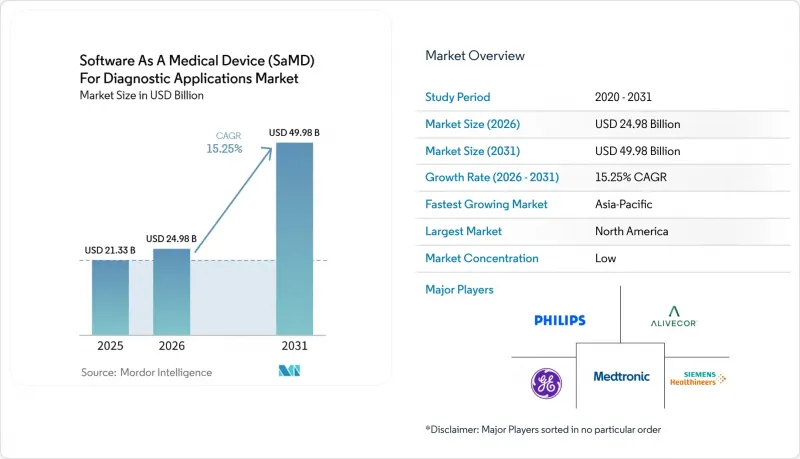
本レポートは、診断用途(放射線・イメージング、循環器科、病理学、眼科、神経学、呼吸器診断、皮膚科、その他)、展開モード(クラウドベース、オンプレミス)、リスククラス(IMDRFクラスI~IV)、エンドユーザー(病院、イメージングセンター、外来診療センター、在宅医療、診断ラボ)、地域別に分類されています。予測値は金額(米ドル)で表示されています。
診断用途用SaMD(Software-as-a-Medical Device)市場の動向と洞察
診断用SaMDに対するFDAとIMDRFの規制の明確化が進展
診断用途用SaMD(Software-as-a-Medical Device)市場は、特にFDAが2025年1月にAI搭載医療機器ソフトウェア機能に関するガイダンス案を公表して以来、規制の明確化の恩恵を受けています。このガイダンスでは、機械学習の反復的な性質が認識され、製品ライフサイクル全体にわたる枠組みの中で監督が行われることとなりました。IMDRF N81 FINAL(2025年)では、米国、EU、日本、韓国、カナダ、オーストラリアに共通するリスク特性評価の枠組みが追加されました。欧州では2026年8月からより厳格な段階に入り、リスクの高い診断用AIソフトウェアは、EU MDRとEU AI法の要件の両方を満たす必要が生じました。これらの規制枠組み全体で、更新計画、市販後のエビデンス、文書化を整合させている企業は、承認プロセスの摩擦を軽減し、購入者の信頼を強化しています。
より迅速なトリアージと早期発見に対する臨床ニーズの高まり
病院がイメージングの迅速化や患者のトリアージの迅速化という継続的な圧力に直面する中、診断用途用SaMD(Software-as-a-Medical Device)市場は拡大しています。放射線科医の不足、高齢化、慢性疾患の負担の増加が、時間的制約のあるワークフローにおけるAI支援診断を推進しています。2025年12月までのFDAによるAIと機械学習(ML)対応医療機器の承認件数のうち、放射線科、循環器科、神経科のパネルが合わせて90.6%を占めており、画像を多用する臨床チャネルにおける強い需要が裏付けられています。中国では、AIを活用した県レベルの画像共有センターが広く拡大し、2025年には遠隔医療イメージングサービスの利用回数が6,800万人回を超えました。これは、大規模な需要が欧米の医療システムを超えて広がっていることを示しています。
臨床検証の負担と施設固有の一般化可能性に関するリスク
診断用途用SaMD(Software-as-a-Medical Device)市場は、モデルが多様な患者集団、スキャナータイプ、臨床ワークフローにわたって信頼性を実証しなければならないため、依然として重大な検証上の課題に直面しています。2025年12月時点で、FDAのAIとML承認を取得した740社のうち502社は、承認された適応症を1つしか保有しておらず、複数の使用事例にわたってエビデンスを拡大することのコストの高さが浮き彫りになっています。大規模な学術機関で学習されたモデルは、イメージングプロトコルや患者構成が異なる地域病院では、異なる性能を示す可能性があります。この課題は、病理学や精神医療など普及率が低い専門分野において依然として顕著であり、これらのセグメントでは承認件数が極めて少ないままです。また、病院のITシステム、PACS、EHRシステム間の相互運用性が断片化しているため、多施設での導入や実臨床での検証が遅れています。
セグメント分析
2025年、放射線・イメージングセグメントは売上高シェアの39.55%を占め、診断用途用SaMD(Software-as-a-Medical Device)市場において最も広範な導入基盤を確立しました。この主導的地位は、2025年12月までにFDAが承認したAIとML関連の全1,430件のうち76.5%を占めたFDA放射線医療パネルの動向と一致しています。乳房イメージングは、Hologicの「Genius AI Detection」、iCADの「ProFound AI」、2025年2月にiCADがKoios Medicalと締結した、マルチモダリティ乳がん検出の拡大に向けた提携に支えられ、商業的に堅調な状態を維持しました。循環器セグメントも引き続き市場の重要な部分を占めており、HeartFlowが2025年9月に次世代プラーク分析プラットフォームについてFDAの510(k)認可を取得したことや、2026年1月までにAetnaが全米で保険適用を開始したことが後押しとなりました。
神経学セグメントは最も成長の速い用途セグメントであり、2026~2031年にかけてCAGR16.93%を記録し、診断用途用SaMD(Software-as-a-Medical Device)市場において最もダイナミックなセグメントの一つとなっています。FDAは2026年4月、ニューロパック(neuropacs)に対しデ・ノボ分類を承認し、パーキンソン症候群の鑑別におけるAIベースの拡散MRI支援用の新たな規制カテゴリーを創設しました。2026年6月の『Nature Medicine』誌に掲載された研究では、多様な臨床データセットにおいて神経画像基盤モデルのバランス精度が92.6%であることが示され、神経学セグメントでのより広範な活用に向けた根拠が強化されました。
2025年には、クラウドベース導入が売上高シェアの64.22%を占め、診断用途用SaMD(Software-as-a-Medical Device)市場において主要な提供モデルとなりました。このセグメントは、複雑なイメージングネットワーク全体にわたる集中型導入に対する医療システムの需要を反映し、2031年までCAGR17.67%で成長すると予測されています。GE Healthcareが2026年3月にインテララッドを買収したことは、大手ベンダーがクラウドイメージングを単なる追加機能ではなく、中核となるプラットフォーム層と見なしていることを示しています。また、クラウド環境は、より大規模なトレーニングデータセット、簡素化された更新、拠点間のワークフロー共有を通じて、マルチモーダルと基盤モデルの開発を支援します。
オンプレミス展開は、診断用途用SaMD(Software-as-a-Medical Device)市場において依然として一定の役割を果たしており、特に医療機関が厳格なデータ居住要件やプライバシー義務に直面している場合において重要です。この方式は、患者データの保存、処理、転送に関してより厳しい制限が設けられている法域において、依然として重要な位置を占めています。多くのベンダーは、識別可能なデータをローカル環境に保持しつつ、負荷の高い計算タスクを管理されたクラウド層に移行させるハイブリッドアーキテクチャへと移行しています。
地域別分析
2025年、北米は診断用途用SaMD(Software-as-a-Medical Device)市場規模の42.25%を占め、同地域は最大の収益基盤となりました。2025年12月までにFDAによるAIとML対応デバイスの承認件数が1,430件に達し、2025年を通じて急増し続けたことから、米国は引き続き中核的な需要拠点であり続けました。CMSは2026年7月、「Software-as-a-Medical-Service」という新たな支払区分を提案しました。これが最終決定されれば、単体の診断用ソフトウェアの商業的妥当性が向上する可能性があります。欧州は、強固な医療技術基盤と主要な医療システム全体での積極的な導入に支えられ、依然として第2位の地域ブロックとしての地位を維持しています。2026年8月以降、EU MDRとEU AI法による二重のコンプライアンス負担により、同地域での製品発売においては、規制への対応準備が決定的な要因となります。
アジア太平洋は、2031年までCAGR15.95%で成長すると予測されており、診断用途用SaMD(Software-as-a-Medical Device)市場において最も成長が著しい地域となる見込みです。中国は、AIを活用したイメージングネットワークや遠隔診断の利用拡大を通じてこの成長を牽引し、2025年にはその利用回数が6,800万人回を超えました。韓国も急速に前進しており、AI SaMDの承認件数は2023年の62件から2025年には157件に増加し、2026年1月には迅速承認制度が導入されました。同地域の勢いは、施策的な支援、迅速な商用化、診断用AIを大規模に導入できる大規模なプロバイダネットワークを反映しています。
中東・アフリカと南米は、収益面では依然として小規模ですが、診断用途用SaMD(Software-as-a-Medical Device)市場の次の段階に向けた重要な試験場としての役割を果たしています。サウジアラビアは、「ビジョン2030」プログラムや「セハバーチャルホスピタル」を通じて医療AIを拡大しており、同施設では、大量の診察に対応できるようAIトリアージツールの導入規模を拡大しています。ブラジルは2026年1月、RDC 657/2022に基づきSaMDの規制を明確化し、生成AIやディープラーニングモデルに向けたさらなる改正の準備を進めています。両地域において、導入は依然として、インフラ、調達能力、規制の整合性がより整った大都市や紹介医療機関に集中しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 診断用SaMDに対するFDAとIMDRFの規制の明確化が進展
- より迅速なトリアージと早期発見に対する臨床ニーズの高まり
- 放射線医療とマルチモーダル診断におけるクラウドベースAIワークフローの拡大
- 診断の未処理案件と報告までの所要時間を削減するよう、病院に課せられている圧力
- イメージング、電子カルテ(EHR)、検査データにわたるマルチモーダルデータ統合の拡大
- 測定可能な診断ワークフローのROIに対する、支払者と医療提供者の関心の高まり
- 市場抑制要因
- 臨床検証の負担と施設固有の一般化可能性に関するリスク
- スタンドアロン型診断ソフトウェアの償還に関する不確実性
- 病院のITシステムや電子カルテ(EHR)エコシステムとの相互運用性の断片化
- データガバナンス、プライバシー、越境データ転送に関する制約
- バリュー/サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 診断用途別
- 放射線・イメージング
- 循環器科
- 病理学
- 眼科
- 神経学
- 呼吸器診断
- 皮膚科
- その他の診断用途
- 展開モード別
- クラウドベース
- オンプレミス
- リスククラス別
- IMDRFクラスI
- IMDRFクラスII
- IMDRFクラスIII
- IMDRFクラスIV
- エンドユーザー別
- 病院
- イメージングセンター
- 外来診療センター
- 在宅医療
- 診断ラボ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Medical Ltd.
- AliveCor, Inc.
- Butterfly Network, Inc.
- Canon Medical Systems Corporation
- Digital Diagnostics, Inc.
- Fujifilm Holdings Corporation
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic, Inc.
- iCAD, Inc.
- Iterative Scopes, Inc.
- Kheiron Medical Technologies Limited
- Koninklijke Philips N.V.
- Medtronic plc
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- Roche Diagnostics International Ltd
- Siemens Healthineers AG
- Tempus AI, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日

