


高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-Risk (IMDRF Category III-IV) Software As A Medical Device (SaMD) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118077
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場の規模は、2025年に222億2,000万米ドル、2026年に250億3,000万米ドルとなり、2031年までに454億1,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR12.65%で成長すると見込まれています。
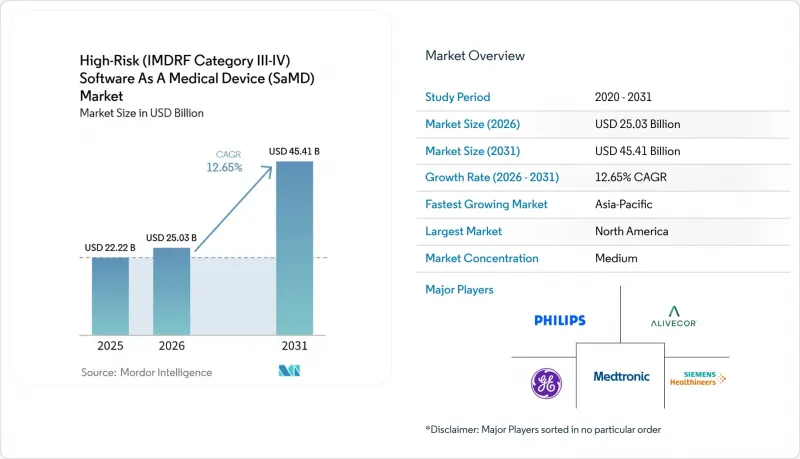
本レポートは、展開(クラウド型、オンプレミス型、ハイブリッド型)、機能(診断支援、その他)、臨床用途(放射線科、循環器科、その他)、エンドユーザー(病院、外来手術センター(ASC)、専門クリニック、イメージングセンター、在宅医療、その他)、IMDRFリスククラス(カテゴリーIII、カテゴリーIV)、地域(北米、欧州、その他)ごとに分類されています。予測値は金額(米ドル)で表示されています。
高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場の動向と洞察
臨床的に検証されたAI診断ツールへの需要の高まり
現在、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場における調達では、単独の性能主張よりも臨床的検証の方がより重視されるようになっています。購入者は、ソフトウェアが実際の患者集団、複数の施設、確立されたケアパスにおいて、発売後も確実に機能するという証拠を求めています。この変化により、単一の承認マイルストーンに依存するのではなく、持続的な成果、繰り返し利用、継続的なエビデンスの維持を実証できるベンダーが有利となっています。HeartFlowによるエビデンスの継続的な拡充と保険者からの支持の拡大は、検証済みのプラットフォームがいかにして専門的な用途からより広範な臨床導入へと移行できるかを示しています。
デジタル診断に対する保険償還支援の拡大
高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において、保険適用支援は、ますます顕著な成長の原動力となりつつあります。保険適用決定は、臨床的な関心を、リピート購入、正式な予算編成、医療機関へのより広範な導入へと転換させます。HeartFlowのプラーク分析は、2026年1月にAetnaの保険プランでの適用が認められ、日常診療におけるAIを活用した心臓評価の根拠がさらに強まりました。また、AdvaMedは2026年2月、米国の施策立案者に対し、SaMD用のより明確な決済チャネルを確立するよう要請しており、償還施策が商業化戦略の核心であることを示しています。
カテゴリーIIIとIVの臨床検証におけるエビデンスの負担
エビデンス要件は、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において、依然として主要な参入障壁となっています。カテゴリーIIIとIVのソフトウェアは、リスクの低いデジタルツールよりも強力な臨床検証が求められます。特に、その出力が重篤な疾患の診断や治療決定に影響を与える場合はなおさらです。2026年5月、NeuroPaceの「ECoG Assistant」がFDAの承認を取得した事例は、高度臨床用ソフトウェアが、消費者用製品のようなリリースサイクルではなく、規制対象の治療エコシステムと密接に結びついていることを示しました。こうした要件は開発期間を長期化させ、研究コストを増加させ、確立された臨床試験ネットワーク、病院との提携関係、品質管理システムを有する企業を有利にします。その結果、新規開発企業にとっては、初期の承認取得後であっても、地域展開が遅れ、コストもかさむことになります。
セグメント分析
導入セグメントにおいて、クラウドベースSaMDは2025年の収益の52.56%を占めており、大規模な多拠点医療システム全体での集中処理に対する企業の強い志向を反映しています。高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において、この主導的地位は、画像データ量、監査証跡、ユーザー権限、モデル性能を、単一の調整された環境下で管理する必要性によって牽引されました。大規模な病院グループは、共通の臨床プロトコルを用いて施設間で遠隔管理や一貫した監督を行うため、クラウド導入を好みました。
ハイブリッド型SaMDは、2031年までCAGR14.93%で拡大すると予測されており、医療提供者がローカル制御と集中型分析のバランスを図る中で、最も急成長している展開モデルとなる見込みです。オンプレミス展開は、データ居住要件がより厳格である、内部セキュリティ規則がより厳しい、あるいは外部へのデータ移動に対する許容度が低い医療機関において、依然として重要性を保っています。したがって、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場は、集中化された更新とコンプライアンス機能を維持しつつ、機密性の高い推論処理を患者の近くに保つフェデレーテッド運用モデルへと移行しつつあります。RapidAIのエンタープライズプラットフォームアプローチは、柔軟なアーキテクチャをサポートするベンダーが支持を集めた理由を示しました。
機能別に見ると、2025年の高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場規模の38.23%を診断支援が占めました。これは、放射線科、循環器科、意思決定支援ワークフローにわたる幅広い導入実績に支えられたものです。医療機関がこのカテゴリーを早期に採用したのは、直接的な治療実行へと直ちに移行することなく、画像の解釈と優先順位付けを改善できたためです。この早期導入により、診断支援は調達面での優位性を強め、成熟したイメージングの使用事例において競合が激化する中でも、リーダーシップを維持することに寄与しました。
「治療ガイダンス」は、2031年までCAGR14.67%で拡大すると予測されており、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において最も成長が速い機能となる見込みです。成長が最も顕著だったのは、規制対象の臨床現場において、ソフトウェアが処置計画、線量選定、デバイスのプログラミング、またはその他の治療に関連する行動に影響を与えたセグメントでした。「モニタリングとアラート」は安定した中位層を維持した一方、「トリアージと優先順位付け」は、償還状況の不均一さやワークフローへの導入状況のばらつきに直面しました。HeartFlowが2026年3月に「PCI Navigator」を発売したことは、インターベンション治療において、診断的評価から手技ガイダンスへの移行を示しています。
地域別分析
北米は2025年の売上高の39.88%を占め、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において最大の地域シェアを占めました。強固な規制インフラ、広範な医療機関ネットワーク、支援的な保険者環境が、引き続き導入を後押ししています。米国は依然として主要な商用展開市場である一方、カナダは参入障壁の低い隣接市場として機能し、メキシコは認定ベースチャネルを通じた選択的な参入の場を提供しています。
欧州は、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において、依然として第2位の地域クラスターとなっています。ドイツ、フランス、英国、オランダは、強力な病院の調達能力と正式な償還審査を通じて、導入を牽引しています。高リスクのソフトウェアは、医療機器規制の下でより重い文書化負担に直面し、AIガバナンスに対する期待も広範であるため、小規模な開発者にとっては開発期間が長期化しています。英国はより迅速な二次的な市場参入ルートを提供できる一方、スペインとイタリアは確固たる臨床的関心を示している一方で、調達条件はばらつきが見られます。
アジア太平洋は、2031年までCAGR17.56%で成長すると予測されており、高リスク(IMDRFカテゴリーIII-IV)SaMD(Software-as-a-Medical Device)市場において最も成長の速い地域となる見込みです。中国、日本、韓国、インドは、国内製造規模の拡大、規制の成熟、病院のデジタル化の進展を通じて、市場の拡大を牽引しています。日本の2026年ライフサイクルフレームワークでは、適応型アルゴリズムに対する市販後の要件がより厳格化されることが示唆された一方、中国では引き続き、高リスクAI製品に対して現地化された運用モデルが支持されています。中東・アフリカは依然として導入の初期段階にあり、GCC(湾岸協力理事会)諸国の医療システムが先行して動き出しています。一方、南米地域はブラジルやアルゼンチンを中心にまだ発展途上ですが、心血管疾患や腫瘍学に焦点を当てた医療分野において中期的な機会が見込まれています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 臨床的に検証されたAI診断ツールへの需要の高まり
- デジタル診断に対する保険償還支援の拡大
- イメージングとモニタリングのワークフローにおける専門医の不足
- あらかじめ策定された変更管理計画に対する迅速な規制審査プロセス
- 病院のデジタルトランスフォーメーションと電子カルテ(EHR)統合への圧力
- プラットフォームを活用したエビデンスの再利用による越境事業拡大
- 市場抑制要因
- カテゴリーIIIとIVの臨床検証におけるエビデンスの負担
- サイバーセキュリティとソフトウェア更新に伴う法的責任リスク
- 医療システム間におけるデータアクセスの断片化
- 従来型臨床ITインフラとの相互運用性の低さ
- バリュー/サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開別
- クラウド型
- オンプレミス型
- ハイブリッド型
- 機能別
- 診断支援
- モニタリングとアラート
- 治療ガイダンス
- トリアージと優先順位付け
- 臨床用途別
- 放射線科
- 循環器科
- 神経学
- 腫瘍学
- 眼科
- 消化器内科
- 内分泌学
- 集中治療と救急医療
- その他の臨床用途
- エンドユーザー別
- 病院・健康システム
- 外来手術センター(ASC)
- 専門クリニック
- イメージングセンター
- 在宅医療
- その他
- IMDRFリスククラス別
- カテゴリーIII
- カテゴリーIV
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Medical Ltd.
- AliveCor, Inc.
- Apple Inc.
- Butterfly Network, Inc.
- Carlsmed, Inc.
- CeriBell, Inc.
- DexCom, Inc.
- Digital Diagnostics Inc.
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Hologic, Inc.
- Koninklijke Philips N.V.
- Lunit Inc.
- Medtronic plc
- NeuroPace, Inc.
- Paige AI, Inc.
- Qure.ai Technologies Private Limited
- RapidAI, Inc.
- Siemens Healthineers AG
- Tempus AI, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日