


デジタル診断ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Diagnostics Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118217
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、デジタル診断ソフトウェアの市場規模は、2025年の45億6,000万米ドルから2026年には52億3,000万米ドルに拡大し、2031年までに93億5,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR12.33%で成長すると予測されています。
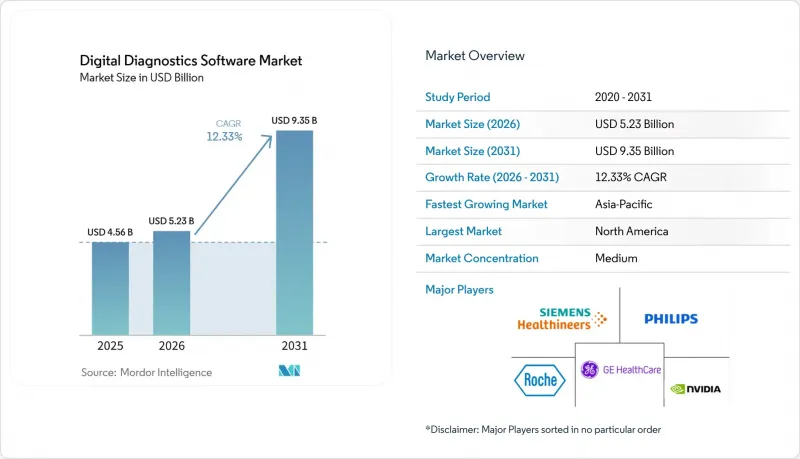
本レポートは、製品タイプ(画像診断、臨床意思決定支援、その他)、導入形態(クラウド/SaaS、オンプレミス、ハイブリッド)、診断モダリティ(画像ベース、信号ベース、IVDおよび分子診断、その他)、用途(循環器、腫瘍学、その他)、エンドユーザー(病院、検査室、その他)、および地域(北米、欧州、アジア太平洋地域、中東、南米)ごとに分類されています。
世界のデジタル診断ソフトウェア市場の動向と洞察
迅速なトリアージと疾患の早期発見に対する需要の高まり
画像診断の需要増加や医師不足により診断サービスへの負担が高まる中、救急医療チームやプライマリケアチームは、AIを活用したトリアージツールの導入を進めています。2026年の臨床研究によると、胸部X線写真の読影におけるAI支援により、若手放射線科医による報告書の修正が減少するとともに、上級医によるレビューが迅速化され、診療件数の多い医療機関におけるレビューサイクルを短縮できることが明らかになりました。この結果は、臨床的監督に取って代わるのではなく、臨床医が緊急性の高い症例を優先的に対応できるよう支援するツールへの需要を裏付けるものです。ソフトウェアが一次スクリーニングの役割に近づくにつれ、医療提供者は、品質保証や医事法的な審査の際に確認・説明が可能な出力結果を必要としています。このニーズにより、既存の報告プロセスに適合し、ソフトウェアが所見をどのように支援したかを明確に記録できるシステムが重視されています。したがって、デジタル診断ソフトウェア市場において、トリアージの迅速化は、診断性能に加え、ワークフロー設計や説明責任の重要性を高めています。
AIを活用した放射線科および病理科のワークフローの拡大
AIは、特定の症例にのみ使用される独立したツールではなく、放射線科や病理科の日常業務ワークフローの一部となりつつあります。イェール・ニューヘイブン・ヘルスは2026年6月、16の外来画像診断センターと5つの病院キャンパスにRad AIを導入し、年間70万件以上の検査をカバーしました。この導入により、医療システムが、プラットフォームが各拠点や既存のシステム間で機能するかどうかを非常に重視していることが明らかになりました。また、PathAIとメッドスター・ヘルスも2026年4月、40名以上の病理医が所属する検査室ネットワーク全体に「AISight Dx」デジタル病理プラットフォームを導入するため、複数年にわたる提携を発表しました。これらの導入事例では、医師の業務時間と運用の一貫性が重視されており、これにより、購入決定に関与する病院経営陣の範囲が広がっています。各臨床用途ごとに個別の技術プロジェクトを必要とせず、プラットフォームを部門横断的に拡張できる場合、デジタル診断ソフトウェア市場は恩恵を受けることになります。
アルゴリズムの説明可能性と臨床上の責任に関する懸念
責任問題は、AI支援診断ツールの調達において直接的な考慮事項となっています。カリフォルニア州のAB-2575法案は、臨床意思決定支援システムを取り上げ、医療AIの導入における明確なガバナンスの重要性を強調しています。米国医師会(AMA)は2025年、AIの説明可能性に関するガイダンスが、臨床用途において依然として重要な課題であると指摘しました。医療提供者は、出力結果がどのように臨床ワークフローに取り込まれたか、誰がそれを確認したか、そして最終的な責任が誰にあるかを理解する必要があります。これにより、詳細な監査記録、より強力なガバナンス支援、および契約上の保証を提供できるベンダーが有利になる可能性があります。したがって、デジタル診断ソフトウェア市場では、顧客がリスク管理を重視する場合、大手ベンダーが恩恵を受けることになるでしょう。
セグメント分析
製品タイプ別:画像解析がイメージング・インフォマティクスの役割を拡大
診断用画像ソフトウェアは、2025年の売上高の30.2%を占め、デジタル診断ソフトウェア市場において最大の製品カテゴリーとなっています。この地位は、日常的な画像読影、レポート作成、保存、および医療チーム間のコミュニケーションのためにPACS統合システムに依存している放射線科の広範な導入実績を反映しています。画像解析およびコンピュータビジョンソフトウェアは、医療機関が病変の検出、セグメンテーション、優先順位付け、体積測定のためのツールを導入するにつれ、2031年までCAGR13.3%で成長すると予測されています。これらの機能は、画像の処理量が膨大で、レポート作成の期限が限られている場合に、専門医が多くの時間を費やすことになる作業に対応するものです。臨床意思決定支援ソフトウェアはプライマリケアの分野で重要性を増しており、一方、検査室および体外診断用ソフトウェアは、検査室の自動化や既存の情報システムとの連携の必要性に伴い、進化を遂げています。
病理・デジタル顕微鏡ソフトウェアは、デジタル化された全スライドイメージングの導入に伴い成長しており、これにより検査室は一元的なレビューやソフトウェア支援による分析を行うための実用的な基盤を得ています。メイヨー・クリニックは2025年、Techcyte Fusion Anatomic Pathologyが同院のデジタル病理学への移行を支援したと報告し、AIを活用した画像管理が、技術を日常業務のワークフローから切り離すことなく、大規模な検査室環境全体で活用できることを示しました。富士フイルムは、規制当局の認証取得を経て、2025年7月に日本でAIベースの間質性肺疾患解析ソフトウェア製品を発売しました。これは、製品開発を現地の臨床および規制要件と結びつけたものです。デジタル診断ソフトウェア業界では、臨床医が別の読影環境で作業することを要求するのではなく、確立された画像ワークフローに適合する製品へと価値がシフトしつつあります。これにより、画像解析、レポート作成、保存、監査機能、およびエンタープライズワークフローツールを、臨床的に一貫性のあるソリューションとして統合できるサプライヤーが有利となっています。
2025年の売上高のうち、クラウドベースおよびSaaS(Software-as-a-Service)による導入が55.8%を占め、デジタル診断ソフトウェア市場で最大のシェアとなりました。このアプローチにより、各拠点で個別のハードウェアやバージョン管理プロセスを維持することなく、モデルの更新、複数拠点間の連携、共有ソフトウェアサービスへのアクセスが可能になります。また、医療機関が分散した病院や画像診断ネットワーク全体で、同一のワークフロールール、ユーザーアクセス制御、ソフトウェアバージョンを適用するのにも役立ちます。データ保存場所の要件、現地のガバナンス、あるいは既存のインフラストラクチャが病院の選定基準となる場合、オンプレミス型システムは依然として重要な位置を占めています。医療提供者が機密データを現地で保管しつつ、特定のコンピューティング、統合、およびワークフロー業務にクラウドリソースを活用する場合、ハイブリッド展開が選択肢となりつつあります。
クラウド導入は、レガシーPACSベンダーの立場も変えています。これらのベンダーは、診断ソフトウェアを個別の技術購入としてではなく、より広範なマネージドサービスの一部として提供できるようになります。セクトラ社は、2026年2月、ゲルフ総合病院において、同病院が既に導入していた「Sectra One Cloud」プラットフォームを通じて、デジタル病理モジュールを稼働させました。この使用事例は、ある画像診断分野で使用されているクラウドプラットフォームが、慣れ親しんだインフラや確立されたユーザー関係を活用し、隣接する診断モジュールをどのようにサポートできるかを示しています。これにより、別途の調達プロジェクトの必要性が減り、導入が簡素化され、臨床チームが追加のデジタル機能をより容易に導入できるようになります。デジタル診断ソフトウェア市場において、これは、顧客のより広範な情報環境との相互運用性を維持しつつ、プラットフォームに新しいモジュールを追加できるサプライヤーにとって、販売上の優位性をもたらします。
地域別分析
2025年、北米はデジタル診断ソフトウェア市場の39.1%を占めました。これは、成熟した医療記録インフラ、保険者による積極的な実証実験、および診断ソフトウェアプロバイダーの高密度な集積を反映したものです。同地域の医療システムは、個別のAIツールから、画像診断施設、外来センター、病院の各診療科にわたるワークフローを管理するプラットフォームへと移行しつつあります。イェール・ニューヘイブン・ヘルスが2026年に5つの病院キャンパスと16の外来センターで「Rad AI」を導入した事例は、この運用モデルの規模を如実に示しています。カナダでも、2026年2月にグエルフ総合病院で「Sectra Digital Pathology」が稼働を開始したことからも明らかなように、主要な学術医療センター以外にも導入が拡大しています。
欧州では、欧州連合(EU)のAI法や医療機器に関する要件によって形成された、コンプライアンス重視の環境の中で、診断用AIが導入されています。これらの要件は、市場に投入されるツールの品質基準を引き上げる一方で、開発者にとっては時間とコストの増加につながりかねません。ドイツのアスクレピオス病院グループは、2025年に病院のデジタル化資金を活用し、25カ所以上の診療拠点にAidoc社のaiOSを導入しました。英国、フランス、北欧諸国では、デジタル病理学および画像AIの導入が進んでいますが、スペインとイタリアは導入サイクルの初期段階にとどまっています。
アジア太平洋地域は、2031年までCAGR12.6%で成長すると予測されており、これはデジタル診断ソフトウェア市場において地域別で最も高い成長率となります。中国の県レベルにおける遠隔診断画像サービスは、2025年に6,800万件を超え、遠隔診断能力に対する需要の規模を示しています。中国の臨床的ニーズと大規模な医療サービスネットワークにより、遠隔審査やAIを活用したトリアージが特に重要視されています。日本では、2025年にAI Medical Service社が胃がんや腺腫の早期発見を目的とした「gastroAI model-G2」を発売するなど、規制対象ソフトウェアのパイプラインが拡大しています。中東および南米は導入初期段階の市場であり、導入は三次医療機関や政府支援による遠隔医療インフラに集中しています。中東では湾岸協力会議(GCC)加盟国が最も活発な調達を行っており、地域全体としての機会は臨床インフラや専門医の確保状況に左右されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチモーダル臨床データの入手可能性の拡大
- 積極的かつ価値重視の医療への移行
- 予測モデルの電子カルテ(EHR)ワークフローへの統合
- 高額な疾患の早期発見に対する需要の高まり
- クラウドおよびAIインフラが導入の障壁を低減
- 診断が不十分な疾患の経路が、リスク層別化の「未開拓領域」を生み出しています
- 市場抑制要因
- データの相互運用性と縦断的記録の断片化
- 偽陽性または偽陰性に関する臨床上の責任と信頼
- 臨床AIの検証および導入に関するスキルの不足
- モデルのドリフト、バイアス、および導入後のモニタリング負担
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 金額ベースの市場規模と成長予測
- 製品およびサービス
- 予測診断ソフトウェアプラットフォーム
- 臨床意思決定支援モジュール
- 診断用リスク層別化エンジン
- 予知保全および早期警報アプリケーション
- 導入、統合、およびマネージドサービス
- 保守、検証、およびモデルガバナンスサービス
- 分析機能
- 予測分析
- 診断分析
- 処方的分析
- コグニティブ・アナリティクス
- リスクスコアリングと層別化
- 異常検知と早期警告
- 導入状況
- オンプレミス
- クラウドベース
- ハイブリッド
- エッジおよび組み込み環境での導入
- 用途
- 臨床診断
- 患者の状態悪化および敗血症の予測
- 再入院、在院日数、および死亡率の予測
- 予防および集団リスク管理
- 治療反応と治療法の最適化
- 遠隔患者モニタリングおよび在宅ケア
- 臨床試験および実世界データ分析
- 診断の活用とステュワードシップ
- エンドユーザー別のセグメンテーション
- 病院・健康システム
- 医師グループおよび診療所
- 診断検査室および病理ネットワーク
- 支払者およびアカウンタブル・ケア・オーガニゼーション(ACO)
- 製薬・バイオテクノロジー企業
- 研究機関および大学附属病院
- 公衆衛生機関
- 地域別セグメンテーション
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- CitiusTech Inc.
- Cotiviti, Inc.
- Datavant
- Epic Systems Corporation
- GE HealthCare Technologies Inc.
- Health Catalyst, Inc.
- International Business Machines Corporation(IBM)
- Inovalon, Inc.
- IQVIA Holdings Inc.
- Komodo Health, Inc.
- McKesson Corporation
- MedeAnalytics, Inc.
- Merative
- Microsoft Corporation
- Optum, Inc.
- Oracle Corporation
- Koninklijke Philips N.V.
- SAS Institute Inc.
- Siemens Healthineers AG
- Tempus AI, Inc.
- Veradigm LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日

