


北米のエンドウ豆タンパク質成分:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Pea Protein Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 223 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187435
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、北米のエンドウ豆タンパク質原料市場の規模は2025年に5億1,023万米ドルと評価され、2026年の5億1,192万米ドルから2031年までに6億3,368万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.36%となる見込みです。
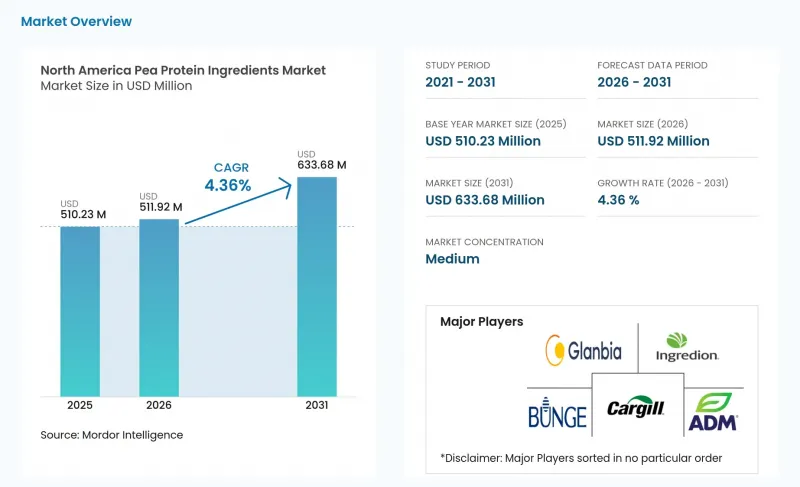
北米のエンドウ豆タンパク質原料市場の動向と洞察
タンパク質抽出および加工技術の進歩
抽出技術の向上により、エンドウ豆タンパク質に期待される機能的性能が高まっています。2025年の科学レビューによると、水ベースの限外ろ過法では、タンパク質回収率85.0%以上、溶解度90.0%以上を達成できる一方で、水使用量を最大60%削減できるとのことです。この手法は、化学薬品を多用するアルカリ性等電点沈殿法に代わる選択肢となります。2026年の研究によると、製造業者は加水分解度を管理することで、乳化性、発泡性、保水性をモデル化し、調整できることが示されました。これにより、処方設計者は大規模な試験を行う前に性能を評価できるため、認定期間を短縮することが可能です。また、発酵を補助とした分離法を用いることで、トリプシン阻害活性、フィチン酸、および好ましくない豆特有の風味を低減することもできます。生産者がタンパク質の純度データに加え、機能性に関する文書を提供できる場合、北米のエンドウ豆タンパク質原料市場は恩恵を受けることになります。
クリーンラベルおよび透明性の高い原料に対する消費者の嗜好の高まり
クリーンラベルへの期待は、調達元が明確で、親しみやすい製品ラベルを持つ原料への需要を支えています。グランビア・ニュートリション社の報告によると、2025年には米国の消費者の54.0%が超加工食品を懸念していました。同調査では、消費者の44%が超加工食品の摂取を制限するために加工肉の摂取量を減らしていることも明らかになりました。この傾向は、ハイブリッド製品や植物由来を重視した製品の再配合を後押ししています。非遺伝子組み換え(非GMO)のエンドウ豆タンパク質は、ブランドが大豆の代替品を求め、より透明性の高い調達を望む中で、有用な位置づけにあります。原産地、加工工程、認証を文書で証明できるサプライヤーは、プレミアム契約を獲得する上で有利な立場にある可能性があります。北米のエンドウ豆タンパク質原料市場において、これは、単に大量仕入れ価格だけで競争するサプライヤーよりも、認証を受けた生産者に有利に働く可能性があります。
代替となる植物性タンパク質からの激しい競合
大豆は、肉代替品、プロテイン飲料、および動物飼料の分野で確固たる地位を維持しています。既存の風味プロファイル、生産ラインとの互換性、およびタンパク質1グラムあたりのコストの低さにより、バイヤーにとって切り替えは困難になり得ます。2024年のPNAS誌の記事では、大豆とエンドウが、世界的に商業的に支配的な2つの穀物・マメ科タンパク質原料であると指摘されています。ひよこ豆、ソラマメ、レンズ豆のタンパク質も、ブランドが非遺伝子組み換え、アレルゲンフリー、そしてマイルドな味わいの原料を求める分野で競合しています。イングレディオン社とラントマンネン社は2024年11月、スウェーデンの施設への1億ユーロ以上(1億500万米ドル相当)の投資を背景に、差別化されたエンドウ豆タンパク質分離物の開発に向けた長期的な提携を発表しました。確立されたエンドウ豆タンパク質製品は、既存の安全性および品質に関する文書化の恩恵も受けており、これが新しい豆類タンパク質への代替を遅らせる要因となっています。こうした競合環境を踏まえると、北米のエンドウ豆タンパク質原料市場では、味、機能性、および製品の実証性を引き続き向上させていく必要があります。
セグメント分析
2025年、形態別に見ると、分離タンパク質が地域のエンドウ豆タンパク質原料市場価値の54.36%を占めました。スポーツ栄養、臨床用サプリメント、乳製品代替品では、配合において乾燥基準で80%以上のタンパク質が必要とされる場合、分離タンパク質が使用されます。その地位は、高い溶解性、中性味、および実証済みの機能性に対する顧客の要求も反映しています。これらの特性は、即飲飲料や医療用栄養製品において重要です。テクスチャード・ピープロテインは、繊維質の食感が求められる肉代替食品に用いられます。加水分解ピープロテインペプチドは、分子量がコンディショニング効果や皮膚への作用に影響を与えるパーソナルケアおよび化粧品用途で使用されます。
濃縮物は、2031年までCAGR4.67%で成長すると予測されています。これらは、食物繊維や機能性炭水化物を保持しつつ、適度なタンパク質強化を必要とする製品に対して、低コストの選択肢を提供します。この「ホールフード」的な特性は、一部の食品用途におけるクリーンラベル戦略に合致しています。提供された調査草案にも記載されている通り、最近の乾式分画技術により、従来の湿式分画と比較して、タンパク質1キログラムあたりの水使用量を最大40%削減することができました。ロケット社は2026年2月、中性な味わいを特徴とし、即飲型および即混合型の用途向けに「NUTRALYS Pea 850F」を発売しました。製品形態の選定は、タンパク質含有率のみではなく、官能特性や機能性との適合性を基準に行う傾向が強まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- タンパク質抽出・加工技術の進歩
- クリーンラベルや透明性の高い原材料に対する消費者の嗜好の高まり
- ヴィーガンやフレクシタリアンといった食生活の普及が進んでいます
- 持続可能性への重視の高まりと環境負荷の低減
- 優れた乳化性、発泡性、ゲル化性、および増粘性
- 肉代替品および乳製品代替品の拡大
- 市場抑制要因
- 代替となる植物性タンパク質からの激しい競合
- サプライチェーンの混乱と原材料の調達課題
- 感覚および味覚に関する制約
- 規制の複雑さと表示要件
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- フォーム別
- 濃縮物
- 単離株
- テクスチャード/加水分解
- 性質別
- 従来型
- オーガニック
- 用途別
- 動物用飼料
- パーソナルケア・コスメ
- 食品・飲料
- ベーカリー
- 飲料
- 朝食用シリアル
- 調味料・ソース
- 乳製品および乳製品代替品
- 食肉・家禽・水産物および肉代替製品
- RTE/RTC食品
- スナック
- サプリメント
- ベビーフードおよび乳児用調製粉乳
- 高齢者向け栄養および医療用栄養
- スポーツ/パフォーマンス栄養
- 地域別
- 米国
- カナダ
- メキシコ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Ingredion Incorporated
- Farbest Brands
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Roquette Freres
- The Scoular Company
- Puris Proteins LLC
- AGT Food and Ingredients Inc.
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Cosucra Groupe Warcoing
- Emsland Group
- DuPont de Nemours Inc.
- Anchor Ingredients Co.
- Louis Dreyfus Company
- NOW Foods