


イエローピープロテイン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Yellow Pea Protein - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184695
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、イエローピープロテイン市場の規模は、2025年の14億米ドルから2026年には15億2,000万米ドルに拡大し、2026年から2031年にかけてCAGR8.51%で成長し、2031年には22億9,000万米ドルに達すると予測されています。
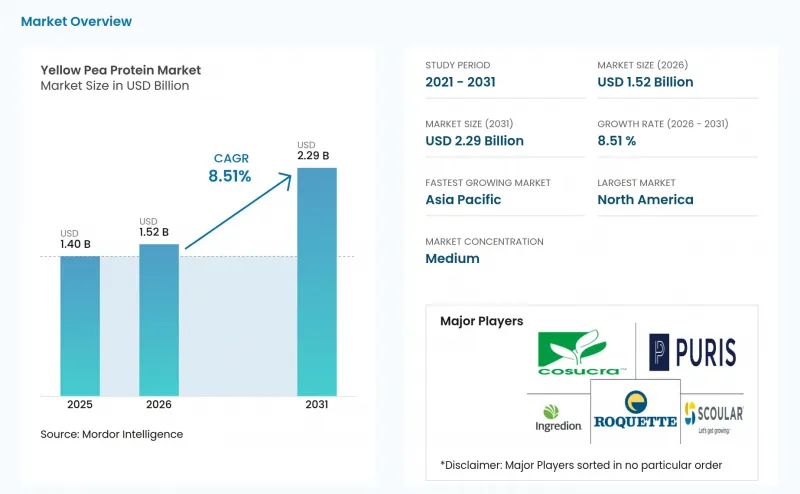
世界のイエローピープロテイン市場の動向と洞察
機能性飲食品における植物性タンパク質への需要の高まり
機能性飲食品は、イエローピープロテイン市場の需要の主要な源泉となっています。即飲飲料、高タンパクスナック、栄養強化された乳製品代替品には、タンパク質濃度、冷水溶解性、そして中性の味覚プロファイルが求められます。タンパク質含有量が80%を超えなければならない用途において、エンドウ豆由来の原料はこうした配合要件を満たすことができます。2025年の研究によると、エンドウ豆タンパク質は、牛肉タンパク質と比較して、結腸内発酵時のトリメチルアミンN-オキシドの生成を抑制し、短鎖脂肪酸の生成を促進することが明らかになりました。この知見は、製品開発者にとって、腸内健康を訴求する製品のポジショニングにおけるさらなる根拠となります。また、栄養表示と製品性能の両立が求められる機能性製品において、高品質なエンドウ豆分離タンパクの使用を裏付けるものとなっています。
世界のヴィーガンおよびフレクシタリアン人口の増加
ヴィーガンやフレクシタリアンの食生活パターンは、植物由来タンパク質原料への需要を後押しし続けています。フレクシタリアンの消費者は、完全な植物由来食品とハイブリッド食品の両方で植物性タンパク質を利用できるため、特に重要です。この幅広い顧客基盤は、ヴィーガンの専門層に限定された需要ではなく、食品メーカーからの継続的な需要を支えています。食品メーカーは、慣れ親しんだ食品にエンドウ豆タンパク質を使用しつつ、完全な植物由来の製品ラインを開発する選択肢も維持できます。この柔軟性により、単一の製品カテゴリーだけでなく、複数の用途にわたる需要が支えられます。早期に生産者との契約を締結した企業は、イエローピースプロテイン市場が拡大するにつれて、地元の原料へのアクセスを改善することができます。
動物性タンパク質との比較における異臭や口当たりの課題
異臭や口当たりは、イエローピープロテイン市場にとって依然として重要な制約となっています。エンドウ豆由来の原料に特有の青臭さや渋みは、無添加の飲料やバー類において最も顕著に現れます。こうした官能的な問題により、ホエイベースの製品に慣れている消費者を転換させるのが難しくなる可能性があります。風味を改善し、抗栄養因子を低減する方法として、発酵を併用した加工法が検討されています。2025年の調査によると、ラティラクトバチルス・サケイ(Latilactobacillus sakei)を用いた発酵により、テクスチャード・ピープロテイン中のフィチン酸が最大14.60%減少するとともに、甘味と旨味のスコアが向上したことが判明しました。ただし、商業利用にあたっては、加工業者が追加コストと、よりクリーンな味わいおよび簡素化された成分表示の価値を天秤にかける必要があります。
セグメント分析
2025年時点で、イエローピースタンパク質市場におけるアイソレートのシェアは48.62%を占めました。この地位は、通常、乾燥基準で85%から90%の範囲にあるタンパク質の純度を反映しています。この濃度により、アイソレートはスポーツ栄養パウダー、即飲型プロテイン飲料、臨床用フォーミュラに適しています。ロケット社は2025年、よりすっきりとした中立的な味わいを持つ「NUTRALYS(R)Pea 850F」を発売しました。この製品は、標準的なアイソレートから用途特化型原料への移行を反映しています。コンセントレートは、タンパク質純度が低くても低コストで製品のニーズを満たせる焼き菓子、シリアル、押出スナックにおいて、依然として重要な役割を果たしています。
テクスチャード・ピープロテインは、2031年までCAGR10.47%で成長すると予測されています。高水分押出成形により、調理中に水分や脂肪を保持できる繊維状の構造が形成されます。2025年に発表された調査では、ハイブリッドパティへの使用が確認され、調理収率と保水性の向上が実証されました。ロケット社は2025年6月、タンパク質含有量70%で熱安定性を備えた大粒のテクスチャード原料「NUTRALYS(R)T PEA 700XC」を発売しました。この製品は、水分添加を最小限に抑える必要があるレディミールやソース用途向けに設計されています。この製品ラインナップは、イエローピースタンパク質業界が、テクスチャード製品をアイソレート事業の延長として扱うのではなく、差別化された形態を創出していることを示しています。
地域別分析
2025年、北米はイエローピープロテイン市場規模の41.25%を占めました。サスカチュワン州とマニトバ州は、エンドウ豆の栽培および豆類加工における主要な農業拠点となっています。PURIS社は、ミネソタ州ドーソンに、同社が「米国最大の有機エンドウ豆タンパク質加工工場」と称する施設を運営しています。同社の非遺伝子組み換え(非GMO)生産者ネットワークは、農業と加工事業の連携がもたらす価値を示しています。この地域では、プロテインバー、即飲用シェイク、植物由来の肉製品などが、エンドウ豆タンパク質の幅広い用途となっています。こうした用途は、顧客との確固たる関係を築いている加工業者にとって、安定した需要基盤を生み出しています。
欧州は、ドイツ、フランス、オランダ、英国での活動に支えられ、依然として主要な地域市場となっています。この地域には、豆類栽培に関する長年の専門知識と、植物由来製品を開発する食品メーカーの大きな基盤があります。ラントマンネン社がリドコピングに建設を計画している工場では、2027年上半期から年間4万トン以上のエンドウ豆を加工する予定です。欧州投資銀行(EIB)による5,000万ユーロの融資は、国内における植物性タンパク質生産に対する制度的な支援を示しています。また、欧州のバイヤーは、明確な表示を可能にし、サプライチェーンにおける輸入大豆への依存度を低減する原料を求めています。このため、イエローエンドウ豆タンパク質市場において、地域内の加工能力は重要な役割を果たしています。
アジア太平洋地域は、2031年までCAGR10.11%で成長すると予測されています。中国は同地域最大の消費国であり、植物由来飲料、機能性食品、スポーツ栄養食品からの需要があります。インドの需要は、拡大するスポーツサプリメント分野や食品の成分見直し活動と関連しています。日本では、低アレルギー性やクリーンラベルといった特徴により高価格設定が可能となる、プレミアムな臨床用・機能性栄養製品への需要が高まっています。南米、中東・アフリカは、規模は小さいもの新興市場として注目されています。ブラジルでは、ベーカリー製品の栄養強化にエンドウ豆タンパク質が活用されており、一方、湾岸協力会議(GCC)諸国では、プレミアムなスポーツ栄養製品向けに高付加価値の分離タンパク質が輸入されています。こうした地域ごとの特徴により、イエローエンドウ豆タンパク質市場には、いくつかの明確な需要源が存在しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 機能性飲食品における植物性タンパク質の需要の高まり
- 世界のヴィーガンおよびフレクシタリアンの人口の増加
- 加工技術の進歩により、味、溶解性、食感が向上しています
- 北米および欧州の豆類加工業者による生産能力の拡大
- 低アレルゲン性のエンドウ豆タンパク質を採用するペットフードメーカー
- 国内の豆類加工クラスターに対する政府の支援策
- 市場抑制要因
- 動物性タンパク質と比較した異臭や口当たりに関する制約
- イエローピースの価格変動と収穫高のリスク
- 米国と中国の間のアンチダンピング関税が投入コストの急騰を招いています
- 湿式分留工程のボトルネックにより、リードタイムが長期化しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 単離体
- 濃縮物
- テクスチャード・ピー・プロテイン(TPP)
- 加水分解エンドウ豆タンパク質
- フォーム別
- ドライ
- ウェット
- 用途別
- 肉・鶏肉代替品
- 乳製品および冷凍デザートの代替品
- スポーツ栄養パウダーおよびバー
- ベーカリー、スナック、シリアル
- 飲料(RTDおよび濃縮液)
- 臨床栄養および乳幼児用栄養
- ペットフード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Roquette Freres
- PURIS
- Ingredion Incorporated
- NutriPea
- COSUCRA Groupe Warcoing S.A.
- Axiom Foods, Inc.
- Burcon NutraScience Corporation
- AGT Food and Ingredients Inc.
- A&B Ingredients, Inc.
- Cargill, Incorporated
- Glanbia plc
- International Flavors and Fragrances Inc.
- Louis Dreyfus Holding B.V.
- The Scoular Company
- Norben Company, Inc.
- Agro Solvent Products Pvt Ltd.(Sun Nutrafoods)
- Aloja-Starkelsen SIA
- Farbest Brands
- Emsland Group
- Amitex Agro Product Pvt. Ltd.