


北米の通信ネットワーク向けAIOps:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America AIOps For Telecom Networks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157045
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
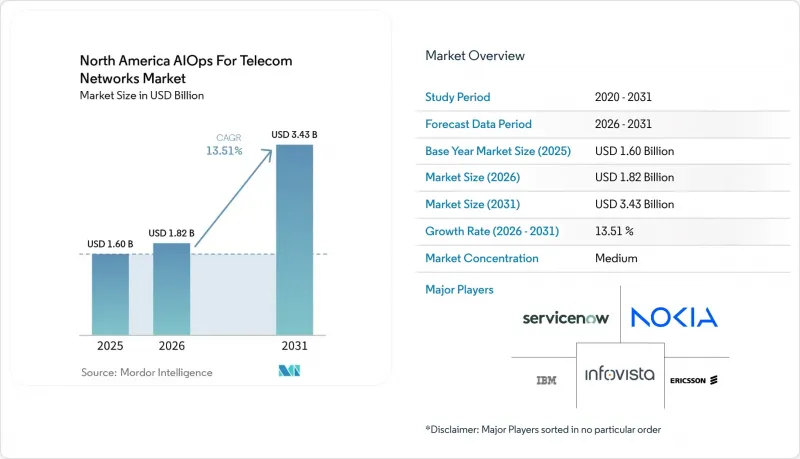
Mordor Intelligenceによると、北米の通信ネットワーク向けAIOps市場規模は、2025年の16億米ドルから2026年には18億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR13.51%で推移し、2031年までに34億3,000万米ドルに達すると予測されています。
北米の通信ネットワーク向けAIOps市場の動向と洞察
5G、エッジ、ネットワークスライシングの複雑化
5Gスタンドアロンネットワークは、以前の世代のネットワークには存在しなかった運用上の複雑さを伴います。アクティブな各スライスは、個別のサービスレベル閾値、パフォーマンス指標、および障害隔離境界を持つことができます。また、スライスを認識するトポロジーは、無線、トランスポート、およびコアの各イベント間の関係も変化させます。これにより、主にフラットネットワークのデータで学習されたプラットフォームにとっては、イベントの相関付けがより困難になります。NGMNアライアンスは、自律型モバイルネットワーク向けエージェント型AIに関する取り組みにおいて、こうした環境向けに専用に設計された推論エージェントを推奨しています。ノキアはMWC 2026において、AWSと共同でエージェント型AIを活用した5G-Advancedネットワークスライシングソリューションを発表し、MantaRay SMOをクラウドベースのAI機能と連携させて、実稼働中のネットワーク運用を実現しました。
リアルタイムのネットワーク可視性と予測的保証への需要
北米の通信事業者は、個別のパフォーマンス指標の監視にとどまらない取り組みを進めています。制御プレーンおよびユーザープレーンのテレメトリと併せて、顧客体験の結果を評価する必要性がますます高まっています。TM Forumのフレームワークでは、ユーザー体験の低下を閉ループ型修復の中心に据えています。このアプローチには、多くのネットワーク要素からの情報を遅延を最小限に抑えて取り込めるデータ収集システムが必要です。ドイツテレコムは、Google Cloudのテクノロジーを用いて構築された同社のMINDRプラットフォームが、2025年11月のリリース後、実運用開始から最初の1か月間で100件以上の自律的な修復アクションをトリガーしたと報告しました。また、同プラットフォームにより、重大なインシデントへの対応時間が数時間から1分に短縮されたことも報告されています。
レガシーOSS、BSS、およびネットワークドメイン間の高い統合コスト
レガシーの運用システムおよびビジネスサポートシステムは、AIOpsのより広範な導入における大きな障害となっています。多くの通信事業者は依然としてポイントツーポイントの統合に依存しており、製品、システム、または買収した資産が追加されると、その管理はますます困難になります。また、重要な顧客データやネットワークデータの移行には、サービスの継続性に関する懸念も生じます。TM Forumの「Open Digital Architecture」は共通の方向性を示していますが、独自仕様のデータモデルからの移行には時間と綿密な計画が必要です。そのため、AIOpsプロジェクトでは、モデルの学習に利用できる統一されたテレメトリストリームが利用可能になるまでに、長い準備期間を要する場合があります。その結果生じる遅延は、広範なシステム統合能力を持たないベンダーにとって特に大きな課題となります。
セグメント分析
2025年、プラットフォームは地域収益の67.21%を占めました。この優位性は、統合されたデータ取り込み、イベント相関、トポロジー認識、および閉ループ自動化を必要とする大手通信事業者のニーズを反映しています。通信事業者固有のテレメトリデータを用いて長年にわたり学習された相関エンジンを置き換えることは、困難を伴う場合があります。こうした蓄積された学習データは、既存のプロバイダーにとっての切り替えコストを高める要因となります。また、プラットフォームには、一般的なIT運用ツールには本来備わっていない、ネットワーク固有の運用ロジックも組み込まれています。ノキアは2026年6月のDTW26において、「Autonomous Networks Suite」を更新し、「Autonomous Networks Agent Library」をリリースしました。
サービス市場は、2026年から2031年にかけてCAGR16.19%で拡大すると予測されています。これは、北米の通信ネットワーク向けAIOps市場において、最も急速に拡大しているサービス種別です。通信事業者は、5Gスタンドアロン・コアネットワークにおける障害解決や、予測的な無線周波数最適化など、定義された活動に対するマネージドサポートをますます導入しています。このモデルにより、通信事業者は、モデル開発や保守に関する専門家のサポートを活用しつつ、プラットフォームに対する幅広い制御権を維持することができます。また、組織が機密性の高い運用データの管理権を保持するのにも役立ちます。IBMとServiceNowは2026年6月、企業運用向けのAI、データ、自動化機能を統合するため、提携を拡大しました。この提携は、各通信事業者が社内で完全な機能を構築する必要なく、運用ツールを統合するサービスに対する需要を反映したものです。
2025年には、クラウドベースの導入が地域収益の51.59%を占め、2026年から2031年にかけてCAGR16.70%で拡大すると予測されています。これにより、通信事業者は、5Gネットワークの高密度化に伴いテレメトリの量が増加しても、モデルのトレーニングや推論をスケールアップすることが可能になります。その結果、ワークロードごとに専用のオンプレミス計算リソースを構築・維持する必要性が軽減されます。また、クラウド環境は分散型のデータ収集や、より迅速なソフトウェア更新にも対応可能です。これらの機能により、監視対象のネットワークイベントに対して、ほぼリアルタイムでの意思決定が可能になります。北米の通信ネットワーク向けAIOps市場は、確立された運用管理体制と並行してクラウドツールを活用できる場合に恩恵を受けます。
オンプレミス展開は、データ居住要件やネットワーク分離要件がある連邦政府のネットワークや規制対象の通信事業者にとって、依然として重要な役割を果たしています。ハイブリッド設計を採用すれば、機密性の高い処理や推論をローカルで維持しつつ、適切な管理機能をホスト型環境に接続することができます。このアプローチにより、通信事業者は既存システムからの急激な移行を回避することができます。Infovista社は2026年1月、自動化された保証およびテスト製品向けに、クラウドホスト型およびオンプレミス型の導入オプションを備えた「VistAI」を発表しました。この柔軟性により、北米の通信ネットワーク向けAIOps市場は、クラウド重視のニーズとコンプライアンス主導のニーズの両方に対応することが可能となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5G、エッジ、ネットワークスライシングの複雑化の進展
- リアルタイムのネットワーク可視性と予測的保証に対する需要
- NOCの運用コスト(OPEX)削減および平均解決時間(MTTR)短縮への圧力
- クラウドネイティブ、マルチベンダー、ハイブリッド型通信インフラの成長
- 通信業界特有のデジタルツイン:容量およびインシデント対応の意思決定
- アラームストームに対する決定論的グラフに基づく根本原因分析
- 市場抑制要因
- 従来のOSS、BSS、およびネットワーク各領域における高い統合コスト
- データの品質、相互運用性、およびテレメトリの標準化における課題
- 通信分野におけるAIOps、データエンジニアリング、および自動化のスキル不足
- 相互依存するネットワーク層間における変更の自動伝播に伴うリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- プラットフォーム
- サービス
- 展開モデル別
- オンプレミス
- クラウドベース
- 組織規模別
- 大企業
- 中小企業
- 用途別
- ネットワークパフォーマンス管理
- 障害およびインシデント管理
- ネットワークセキュリティ管理
- カスタマー・エクスペリエンス・マネジメント
- インフラ管理
- アプリケーションパフォーマンス分析
- その他の用途
- エンドユーザー別
- モバイル通信事業者
- 固定通信およびブロードバンド事業者
- 統合型通信サービスプロバイダー
- その他のエンドユーザー
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Cisco Systems, Inc.
- Broadcom Inc.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- IBM Corporation
- VIAVI Solutions Inc.
- NETSCOUT SYSTEMS, INC.
- Infovista SAS
- RADCOM Ltd.
- Infosys Limited
- ServiceNow, Inc.
- NVIDIA Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Mavenir Systems, Inc.
- Selector Software, Inc.(Selector AI)
- NetAI Inc.
- Spirent Communications plc
第7章 市場機会と将来の展望



