


アジア太平洋の光トランスポンダ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Optical Transponder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155610
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
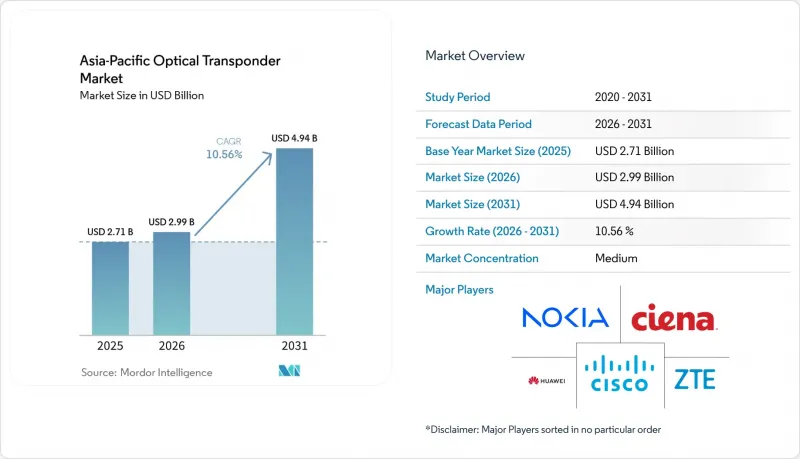
Mordor Intelligenceによると、アジア太平洋地域の光トランスポンダ市場規模は、2025年に27億1,000万米ドル、2026年に29億9,000万米ドルとなり、2031年までに49億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR10.56%で成長すると見込まれています。
アジア太平洋地域の光トランスポンダ市場の動向と洞察
ハイパースケーラーのAIトラフィックとデータセンター間相互接続の拡大
AIのトレーニングおよび推論ワークロードには、別々の場所に設置されたGPUクラスター間で、予測可能かつ低遅延の帯域幅が必要です。この要件により、光伝送は独立したバックホール層ではなく、コンピューティング環境の一部となっています。そのため、ハイパースケーラー各社はWDMトランスポンダーの直接購入を増やし、独自のデータセンター相互接続容量を構築しています。ノキア社は、800G ZRおよびZR+プラグインモジュールが、マルチソース契約や相互運用性仕様を通じて幅広いサポートを受けており、AI規模の接続性における利用を可能にしているとしています。アジア太平洋地域の光トランスポンダ市場は、この変化の影響を受けています。なぜなら、容量増強を決定する買い手がもはや通信事業者だけではないからです。アリババ、テンセント、バイトダンスは、すでに中国およびシンガポール路線におけるこの調達シフトに関与しています。
5Gバックホールの高密度化と光バックボーンのアップグレード
マイクロ波バックホールから光伝送への移行により、アクセスネットワークおよびアグリゲーションネットワークにおいて、光通信機器に対する継続的な需要が生まれています。スタンドアロン方式の5G展開では、ノンスタンドアロン方式のネットワークよりも高いスループットと低い遅延が求められます。都市部の高密度スモールセルネットワークには、400Gや800Gの機器を含む、大容量のコヒーレントソリューションが必要です。一方、地方や郊外での展開においては、十分な単位需要を維持するために、依然として100Gおよびそれ以下の速度の機器が必要とされています。インドの「BharatNet」プログラムやマレーシアの通信塔光ファイバー化事業は、こうした低速要件を支えています。NTTドコモは2025年に全国規模での100Gコヒーレントバックホールの展開を完了し、将来の拡張現実(XR)サービスに向けて800G ZR+光モジュールの試験運用を行っており、モバイルネットワークの要件が加入者の動向を上回る可能性があることを示しています。
ティア2通信事業者の設備投資凍結と在庫調整
光ネットワークのアップグレードサイクルへの通信事業者の参画状況は、地域によって大きく異なります。東南アジア、太平洋諸島市場、韓国、台湾のティア2およびティア3の通信事業者は、債務圧力、加入者収益の低迷、そして2022年から2024年の調達サイクル中に蓄積された在庫に直面しています。これらの事業者は、新規購入を先送りし、設置済みの機器を使い続けることがよくあります。5Gへの投資が継続している状況下では、800Gへのアップグレードにかかるコストを吸収することが困難な場合があります。また、中国の大手通信事業者も、支出の一部をAIコンピューティングインフラへとシフトさせており、従来のWDM機器に対する短期的な需要を減少させています。こうした不均一な設備投資により、クラウドやAI関連の需要が堅調である場合でも、機器の発注が鈍化する可能性があります。
セグメント分析
2025年には、コヒーレント伝送が売上高の81.67%を占め、アジア太平洋地域の光トランスポンダ市場において支配的な技術となりました。これは、通信事業者のバックボーンやデータセンター間接続において、長距離通信、大容量、および既存光ファイバーのより効率的な活用がますます求められているためです。2031年までCAGR11.08%で拡大すると予測されており、これは、プラグイン式のZRおよびZR+モジュールが、より幅広いメトロおよびデータセンターの使用事例において、ダイレクトディテクト方式の機器に取って代わりつつあることを示しています。DSPコストの低下により、コヒーレント技術の導入範囲は従来の長距離ネットワークを超えて、これまで通信事業者が機器コストをより重視していた短距離リンクにまで拡大しています。OFC 2026において、800G-OpenROADM、800-ZR、および800GBASE-2xFR4仕様を用いた1,602 kmのマルチベンダー800G実証実験が行われ、相互運用可能なコヒーレント伝送の運用準備が整っていることが裏付けられました。
非コヒーレント機器は、到達距離の制限や低コストが依然として重要な、データセンター内の短距離接続や一部のメトロアクセス展開において、引き続き利用されています。こうした導入事例は、特に容量要件が低い場合において依然として需要を牽引していますが、コヒーレント・プラグガブル機器がより多くの100Gクラスのメトロアプリケーションに適するようになるにつれ、その適用範囲は狭まりつつあります。ノキアは2026年3月、新しいDSPとフォトニック・フロントエンドを特徴とする、アプリケーションに最適化されたコヒーレント・ソリューションを発表しました。これは、サプライヤーの開発作業が、非コヒーレント技術の新たな革新ではなく、コヒーレント性能に重点を置いていることを示しています。NECは2025年3月、ディスアグリゲート型光トランスポンダおよびオープンな光展開モデルをサポートするネットワーク・オペレーティング・システムに対し、Telecom Infra Projectの「フェニックス・ゴールド・バッジ」を受賞しました。信頼性の高いコヒーレントDSPの供給体制を確立できていないベンダーは、通信事業者がこの技術を中心に容量アップグレードを標準化していく中で、不利な立場に立たされることになります。
上記の100 Gbps~400 Gbps帯は、2025年の売上高の47.29%を占めており、旧世代のコヒーレント端末を備えた光ファイバールートを利用する通信事業者のバックボーンおよびデータセンター間相互接続のアップグレードプログラムにおいて、依然として重要な位置を占めています。この帯域における2026年の需要の多くは、既存ネットワークの更新や容量増強によるものですが、800 Gbps超のセグメントについては、ハイパースケーラーがキャンパス規模のAI相互接続を構築するにつれ、2031年までCAGR13.43%で拡大すると予測されています。Ciena社は2026年3月、Vodafone Idea社のインド国内輸送ネットワークにWaveLogic 6 Extremeを導入し、1つのコヒーレント光チャネルで1.6 Tb/sを達成しました。これにより、テラビット級の波長が実稼働ネットワークに導入されつつあることが実証されました。ハイパースケーラーによる800G ZRおよびZR+プラグインモジュールの購入は、この高容量カテゴリーを支えています。これは、分散型GPUクラスターには、別々のデータセンター拠点にまたがって拡張可能な、高密度かつ低遅延のリンクが必要とされるためです。その結果、アジア太平洋地域の光トランスポンダー市場では、400Gの膨大な導入ベースと、800G以上の速度に対応可能なプラットフォームへの急速な需要との間でバランスが取られています。
上記の400 Gbps~800 Gbpsのカテゴリーは、マルチレート戦略に対応しており、通信事業者は端末基盤全体を直ちに置き換えることなく、容量を追加することが可能です。最大100 Gbpsのカテゴリーは、地方のバックホール、公共ブロードバンドネットワーク、およびBharatNet関連のインフラにおいて依然として重要な役割を果たしており、これらの分野では10Gおよび100Gのリンクが依然として明確な役割を担っています。技術が定着するにつれ、サプライヤー間の競合が激化しており、キャリアおよびエンタープライズネットワーク全体で出荷量が依然として一定の水準を維持しているにもかかわらず、400Gの価格には圧力がかかっています。Marvell社は、2nmプロセスの800G ZR/ZR+コヒーレントDSPプラットフォームと、1.6T ZR/ZR+プラグイン型モジュール「COLORZ 1600」を発表しました。これは、プラグイン型光モジュールを通じて利用可能な容量が引き続き増加していることを示しています。これらのプラットフォームが利用可能になるにつれ、移行の決定が早まる可能性があり、その結果、ベンダーが成熟した400Gクラスに依存しなければならない期間が短縮されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケーラーのAIトラフィックとデータセンター間相互接続の拡大
- 5Gバックホールの高密度化と光ファイバーバックボーンのアップグレード
- 政府主導のブロードバンドおよびデジタルインフラへの投資
- 400ZR、800G、およびそれ以上の容量を持つコヒーレント光通信技術の採用
- シンガポール主導の低遅延地域データセンター相互接続
- オープン型、分散型トランスポンダおよび光回線システムの調達
- 市場抑制要因
- 第2級通信事業者の設備投資凍結と在庫調整
- 高度なコヒーレントDSPおよびフォトニック部品に対する輸出規制
- 高濃度リン化インジウムエピタキシーおよび先端ノードDSPの供給状況
- マルチベンダー統合、認証、および現場エンジニアリングにおける課題
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 伝送技術別
- コヒーレント
- 非コヒーレント
- データレート別
- 最大100 Gbps
- 100 Gbps超~400 Gbps
- 400 Gbps超~800 Gbps
- 800 Gbps以上
- ネットワークアプリケーション別
- メトロ
- 長距離
- データセンター間相互接続
- 海底
- その他のネットワークアプリケーション
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびハイパースケールデータセンター事業者
- 企業
- 政府・防衛
- その他のエンドユーザー
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- ZTE Corporation
- Ciena Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- NEC Corporation
- FiberHome Telecommunication Technologies Co., Ltd.
- Ribbon Communications Inc.
- Tejas Networks Limited
- Sterlite Technologies Limited
- Lumentum Holdings Inc.
- Coherent Corp.
- Accelink Technologies Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Marvell Technology, Inc.
- Broadcom Inc.
- O-NET Technologies Group Co., Ltd.
第7章 市場機会と将来の展望



