


骨髄線維症治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Myelofibrosis Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155685
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、骨髄線維症治療市場の規模は、2025年の14億5,000万米ドルから2026年には15億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.68%で推移し、2031年には23億8,000万米ドルに達すると予測されています。
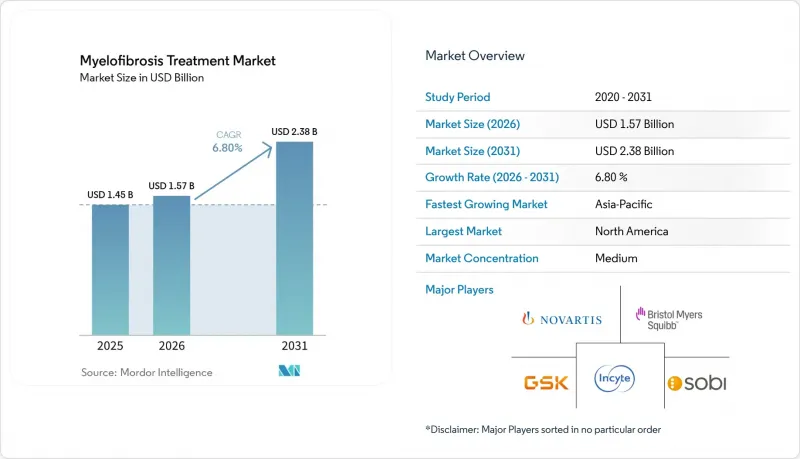
世界の骨髄線維症治療市場の動向と洞察
表現型特異的なJAK阻害剤療法の採用拡大
骨髄線維症治療市場における治療法の選択は、表現型に基づくアプローチへと移行しつつあります。貧血の重症度、血小板数、および治療歴が、治療法の選択においてますます重要な指針となっています。モメロチニブはJAK1、JAK2、およびACVR1を阻害し、ヘプシジン濃度を低下させ、赤血球生成を促進し、脾腫の改善に寄与します。公表された治療ガイドラインでは、血小板数が50×10⁹/L未満の患者にはパクリチニブを、輸血依存性の患者にはモメロチニブを推奨しており、承認済みのJAK阻害剤の臨床上の役割がより明確になっています。
疾患修飾療法および併用療法のパイプライン拡大
併用療法プログラムは、骨髄線維症の治療市場における選択肢を拡大しています。2025年のMANIFEST-2試験では、ペラブレシブとルクソリチニブの併用療法により、JAK阻害剤未治療の患者の65.9%でSVR35を達成したのに対し、ルクソリチニブ単独では35.2%にとどまりました。セリネキソールとルクソリチニブの併用療法では、36週時点で患者の47%がSVR35を達成したのに対し、対照群では23%にとどまりました。カリオファーム社は2026年8月、この併用療法について新薬承認申請の補足資料を提出し、迅速承認を申請しました。ASCO 2026で発表された更新された事後マッチング解析において、イメテルスタットは、最善の既存療法と比較して、全生存期間の中央値が30.7ヶ月対15.4ヶ月を示しました。これらのプログラムは、第一線およびそれ以降の治療におけるBET阻害、XPO1遮断、MDM2活性化、テロメラーゼ阻害、およびII型JAK2選択性を網羅しています。
治療を制限する貧血、血小板減少症、および骨髄抑制
骨髄抑制は、JAK阻害剤治療における主要な安全性上の課題であり続け、より集中的治療を必要とする患者における用量増量を制限する可能性があります。MANIFEST-2試験では、ペラブレシブとルキソリチニブを併用した患者の52.8%に血小板減少症が認められ、44.8%に何らかのグレードの貧血が認められました。SENTRY試験では、セリネキソールとルクソリチニブの併用群の59%に血小板減少症が認められたのに対し、ルクソリチニブとプラセボの併用群では43%でした。血液学的毒性を管理するための減量は、JAK阻害剤の有効性を低下させる可能性があり、特定の併用療法のより広範な導入を制限する要因となっています。
セグメント分析
2025年時点で、疾患タイプ別の骨髄線維症治療市場シェアのうち、原発性骨髄線維症が55.67%を占めました。これは、本態性血小板増加症後および真性多血症後の形態に比べ、原発性の発症率が高いことが要因となっています。また、原発性骨髄線維症は、診断および初期治療における確立された重点領域であり続けています。二次性骨髄線維症は、本態性血小板増加症および真性多血症の患者の生存期間が延長し、転化リスクのある患者数が増加しているため、2031年までCAGR9.22%で成長すると予測されています。ヒドロキシ尿素およびペグ化インターフェロンは長期的な疾患管理を支えており、転化モニタリングの必要性が高まっています。
分子診断およびリスク分類の進歩が、二次性骨髄線維症セグメントを支えています。インドの三次医療機関のコホートを対象とした2026年の研究では、初期段階での69遺伝子次世代シーケンシングにより、骨髄増殖性腫瘍患者の16.4%が、より予後リスクの高いカテゴリーに再分類されたことが明らかになりました。MYSEC-PMスコアは、骨髄増殖性腫瘍後の二次性骨髄線維症におけるリスクに基づく治療選択を支援するものであり、欧州の治療アルゴリズムで採用されているほか、アジア太平洋地域の専門医療センターでも採用が拡大しています。これらのツールは、紹介、分子検査、および適時の治療見直しを改善します。
2025年には、標的薬療法が薬剤クラス別売上高の58.66%を占め、これにはJAK阻害薬やその他の分子標的薬が含まれます。4つの承認済みJAK阻害薬がこのカテゴリーを支え、ルキソリチニブは第一線の症状管理および脾臓管理において依然として中心的な役割を果たしています。このセグメントは、貧血や血小板のプロファイルに合わせた治療への注目が高まっていることを反映しています。新たに登場している標的薬の併用療法は、一般的にルキソリチニブの代替としてではなく、併せて評価されています。
化学療法は、2031年までCAGR8.80%で成長すると予測されており、これは薬剤クラスの中で最も高い数値です。その使用は、細胞減量治療、特にアジア太平洋地域や南米など、保険償還が制限されている地域における低リスク患者向けのヒドロキシ尿素と関連しています。ペグ化インターフェロンとルクソリチニブの併用治療は、以前のJAK阻害剤治療に耐容性のない患者において、骨髄細胞数および線維化を改善しました。「その他」のカテゴリーには、承認待ちのテロメラーゼ阻害剤やMDM2阻害剤が含まれており、第3相臨床試験の結果が報告されるにつれて、このカテゴリーが拡大する可能性があります。
地域別分析
2025年、北米は骨髄線維症治療市場の42.80%を占めました。これは、米国における推定2万人の患者数と、FDA承認済みの4つのJAK阻害剤すべてへのアクセスが可能であることが背景にあります。限定された専門薬局が、治療薬の供給とモニタリングを支援しています。欧州は第2位の地域市場であり、ルキソリチニブ、モメロチニブ、フェドラチニブが欧州医薬品庁(EMA)の集中承認ルートを通じて承認されています。ドイツ、英国、フランスは、指定された骨髄増殖性腫瘍専門センターを通じて地域内の処方量を牽引していますが、国ごとの保険償還には、多くの場合、臨床的および医療経済的なエビデンスが求められます。
アジア太平洋地域は、2031年までCAGR8.95%で成長すると予測されています。中国の国家薬品監督管理局は、2026年2月28日、原発性および続発性骨髄線維症の適格な成人患者を対象としたJAK/ROCK二重阻害剤「TQ05105」(商品名:Anxu)を承認しました。登録データによると、患者の58.33%でSVR35が、77.78%でTSS50が確認されました。中国の骨髄線維症患者数は2025年に6万7,000人を超え、診断能力、高齢化、および三次医療レベルの血液学インフラの整備を背景に、2030年までに30万人近くに達すると予測されています。日本ではJAK阻害剤の着実な使用が支持されている一方、インドにおける2026年の69遺伝子シーケンシング研究では、患者の16.4%がより高い予後リスク群に再分類され、早期の専門医による治療の重要性が裏付けられました。
中東およびアフリカでは、JAK阻害剤療法は依然として商業化の初期段階にあり、治療はGCC諸国、南アフリカ、およびその他の主要都市部にある三次腫瘍センターに集中しています。保険償還体制が限られているため、多くの患者は病院の薬剤リストや製薬会社の支援プログラムに頼らざるを得ません。南米ではブラジルとアルゼンチンが主導的な役割を果たしていますが、費用やアクセスに関する制約は依然として残っています。一方、ブラジルの公的医療制度では、学術機関以外でも認知度が広がるにつれ、治療パスが導入され始めています。診断対象の拡大、国際臨床試験への参加、そして専門医紹介ネットワークの強化が、両地域における治療法の段階的な普及を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 表現型特異的JAK阻害剤療法の採用拡大
- 貧血を対象とした治療選択肢の拡大
- 分子検査および専門医への紹介による診断件数の増加
- JAK阻害剤治療後の需要の高まり
- 疾患修飾療法および併用療法のパイプライン拡大
- 希少血液がんにおける実世界データ(REW)の活用拡大
- 市場抑制要因
- 治療を制限する貧血、血小板減少症、および骨髄抑制
- 持続的な疾患修飾効果を示す証拠は限られています
- 高額な治療費と不平等な保険償還へのアクセス
- 規模が小さく、異質性が高く、診断が困難な患者集団
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 疾患タイプ別
- 原発性骨髄線維症
- 二次性骨髄線維症
- 薬剤クラス別
- 標的指向型薬物療法
- JAK阻害剤
- その他の標的療法
- 化学療法
- 免疫調節剤
- その他
- 標的指向型薬物療法
- 投与経路別
- 経口
- 静脈内
- 皮下
- その他の投与経路
- エンドユーザー別
- 病院
- 血液・腫瘍専門クリニック
- 外来点滴センター
- 大学附属病院
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie Inc.
- Bristol-Myers Squibb Company
- Geron Corporation
- GSK plc
- Incyte Corporation
- Kartos Therapeutics, Inc.
- Karyopharm Therapeutics Inc.
- MorphoSys AG
- Novartis AG
- PharmaEssentia Corporation
- Swedish Orphan Biovitrum AB(publ)
- Takeda Pharmaceutical Company Limited
第7章 市場機会と将来の展望



