


光トランスポンダ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Optical Transponder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157031
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
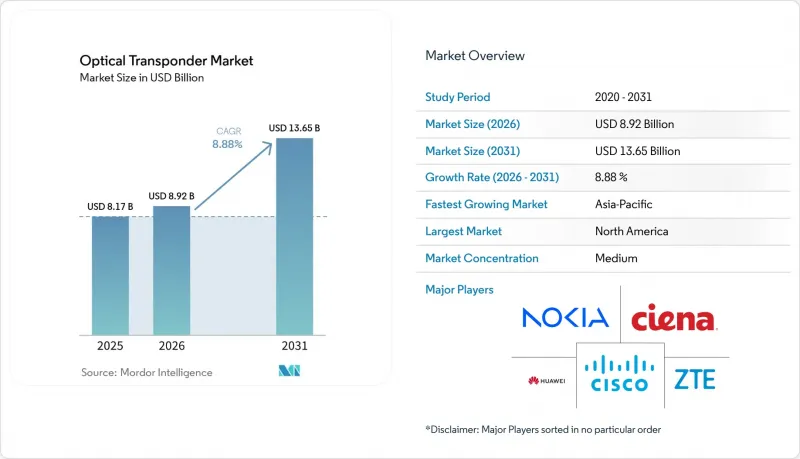
Mordor Intelligenceによると、光トランスポンダー市場の規模は、2025年の81億7,000万米ドルから2026年には89億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR8.88%で推移し、2031年には136億5,000万米ドルに達すると予測されています。
世界の光トランスポンダ市場の動向と洞察
AIクラスターおよびハイパースケールデータセンターの相互接続の拡大
AIのトレーニングおよび推論ワークロードでは、フルラインレートで動作させるために多数のGPU間接続が必要となります。銅線による代替手段では、短距離リンクを超える場合、必要な距離、スループット、およびレイテンシの要件を満たすことができません。クラウドプロバイダーは、以前のトラフィックパターン向けに設計された従来のトランスポートアーキテクチャに単にポートを追加するのではなく、近隣キャンパス間のリンクを再設計し、400G ZRおよび800G ZR+コヒーレント・プラグガブルを採用しています。これにより、光トランスポンダー市場において独自の需要カテゴリーが生まれています。というのも、これらの購入者は機器を直接調達し、厳しい技術要件を課し、サプライヤーに対して迅速な導入スケジュールに合わせたプラットフォームの提供を期待しているからです。Alphabet、Amazon、Meta、Microsoftは、2026年の主要なインフラ投資をAI容量の拡充に充てています。NVIDIAは2026年3月、Coherent Corp.との複数年にわたる契約を発表しました。これには、20億米ドルの株式投資および先進的な光製品の購入確約が含まれています。
100Gから400G、800G、1.6Tへの移行
より高いラインレートへの移行に伴い、各世代ごとにデジタル信号プロセッサ、変調方式、スペクトル効率の目標、およびシステム統合のアプローチが変化するため、これは単なる定期的な機器の更新ではなく、広範なアーキテクチャの変更となります。2024年2月に承認されたIEEE Std 802.3df-2024は、2025年までのベンダー認定をサポートする800Gイーサネットのフレームワークを確立しました。初期の1.6T OSFP224モジュールは、IEEE P802.3djの策定完了に先立ち、2026年に量産出荷が開始されます。新しいコヒーレントDSPの各世代については、購入者が動作条件下での信頼性、相互運用性、消費電力、および性能を評価するため、商用量産が始まるまでに12~24か月のキャリアおよびハイパースケーラーによる認定期間が必要となります。このタイムラインから、技術的な導入から2~3年後に実質的な収益が得られることになります。Marvell社は、同社のElectra 2 nmコヒーレントDSPを採用したCOLORZ 1600を発表し、一方、Ciena社は2026年に2 nmシリコン設計の1600ZR/ZR+プラグインモジュールを発表しました。
コヒーレントDSP、フォトニックエンジン、および認定にかかる高コストが導入を制限
次世代コヒーレントトランスポンダの導入には、DSPのコスト以上の費用がかかります。400Gまたは800Gシステムには、InPベースのフォトニックフロントエンド、高精度な光サブアセンブリ、そして広範なシステムテストも必要となります。ティア1キャリアやハイパースケーラーによる認定には、商用量産が始まるまでに12~24ヶ月を要する場合があります。Ciena社の2nmプラットフォームおよびOFC 2026で発表されたNokia社の4つの新型DSPは、2027年半ばにサンプル提供を開始する予定です。これは、コヒーレント製品の開発には量産による収益化までに3~4年を要する可能性があることを示しており、資金需要を高めるとともに、中小の技術サプライヤーにとって実行リスクをさらに増大させることになります。小規模な通信事業者や企業向け通信事業者は、コヒーレントソリューションが依然として高価であり、トラフィック量が完全コヒーレント光伝送の資本集約性を正当化できない短距離接続において、引き続きグレーオプティクスを選択し続ける可能性があります。
セグメント分析
光トランスポンダ市場において、コヒーレント・トランスポンダは2025年の売上高の83.22%を占めており、2026年から2031年にかけてCAGR9.65%で成長すると予想されています。この主導的な地位は、通信事業者やハイパースケーラー間のリンク距離が80 kmを超えるケースが増加し、その距離ではコヒーレント検出が商業的に必要となることから確立されました。コヒーレントシステムにおける光トランスポンダー市場の規模は、旧式の100G機器から400Gおよび800Gプラットフォームへの置き換えによって拡大しています。また、新たなデータセンター間相互接続や海底ケーブルの敷設も、市場の拡大に寄与しています。コヒーレント検出技術により、長距離伝送、より高いスペクトル効率、および大容量の伝送が可能となります。これらの機能により、この技術はプレミアムネットワークの展開において中心的な役割を果たし続けています。こうした環境では、通信事業者は過酷なルートにおいても予測可能なパフォーマンスを必要とし、限られたファイバー容量をより効率的に活用することを求めています。コヒーレントトランスポンダーは、予測期間において、依然として最大かつ最も急速に拡大している伝送カテゴリーです。
Coherent Corp.、Ciena、Cisco、およびNokiaは、OFC 2026においてマルチレール光ラインシステムを発表しました。各社は、これらのシステムにより、従来のインライン増幅ユニットと比較してトランスポンダー密度を最大75%向上させることができると述べています。密度は、ラインレート容量と並んで重要な競合要因となりつつあります。非コヒーレント・トランスポンダーは、10~40 kmの距離にわたるデータセンター、キャンパス、およびアクセスリンクで引き続き利用されています。これらの用途では、コストが低いことから、強度変調直接検出(IMDD)方式の設計が好まれる傾向にあります。ノキアは、OFC 2026において、低消費電力の短距離用途向けの3.2Tコヒーレント・ライト・プラグガブルモジュールを発表しました。800G OSFPおよび1.6T OSFP224モジュールの普及が進むことで、短距離用途の需要はさらにコヒーレント方式またはハイブリッド方式へとシフトしていくものと予想されます。
光トランスポンダ市場において、2025年には100~400 Gbpsの帯域が売上高の44.98%を占めました。この導入ベースは、2019年から2025年にかけて完了した100G、200G、および400Gの導入状況を反映しています。通信事業者は、これらの設備を維持し続けるとともに、更新や計画的な容量増強のために機器を購入しています。800 Gbpsを超えるセグメントは、2026年から2031年にかけてCAGR12.21%で拡大すると予測されています。800G ZRおよびZR+コヒーレント・プラグガブルは、ハイパースケール・データセンター相互接続ネットワークに導入が進んでいます。AIインフラにおける初期の1.6Tモジュールの導入は、この需要を後押ししています。これは、GPUが密集した施設では、ファイバーペア数を比例的に増やすことなく、各コンピューティングサイト全体でより大きな容量が必要とされるためです。
800Gおよびそれ以上の速度の光トランシーバーの出荷台数は、2025年に2,400万台に達すると予測されていました。AIクラスターの導入が量産段階に移行するにつれ、2026年には6,300万台近くに達すると見込まれていました。IEEE 802.3df-2024は、2025年に800Gモジュールの認定試験およびキャリア受入試験をサポートしました。IEEE P802.3djは2026年後半に完了する見込みですが、1.6T OSFP224の初期出荷はすでに始まっています。上記の400 Gbpsから800 Gbpsの帯域は、トラフィック量が最も多いルートを更新する通信事業者にとっての移行層としての役割を果たします。最大100 Gbpsの帯域は、そのシェアは低下しているもの、アクセス回線や企業間接続において依然として重要な位置を占めています。Marvell社のCOLORZ 1600は、最大1,000 kmの1.6Tリンクおよび最大2,000 kmの800G地域間リンクに対応しています。
地域別分析
2025年、北米は光トランスポンダ市場の35.98%を占めました。この地域には、ハイパースケールAIインフラやデータセンター間相互接続への投資が集中しており、近接した施設間の大容量リンクに対する需要を支えています。米国は、バージニア州北部、シリコンバレー、ダラス・フォートワースのキャンパスを通じて、地域需要の大部分を占めました。これらの拠点では、施設間を接続する大容量のコヒーレントリンクが求められています。カナダとメキシコでは、通信事業者のバックボーンの近代化や国境を越えた接続により、需要が拡大しました。
光トランスポンダー市場全体において、アジア太平洋地域は2026年から2031年にかけてCAGR10.58%で拡大すると予測されています。中国は、アリババ、テンセント、バイドゥ、および国営通信事業者がデータセンターの建設を支援しているため、重要な需要拠点となっています。インドは、リライアンス・ジオによる光ファイバー網の拡張、バーティ・エアテルによる5G伝送網のアップグレード、およびバーラトネットを通じて、ネットワークの近代化を推進しています。日本と韓国では、OpenROADM準拠の導入や、継続的な5G伝送容量拡大プログラムを通じて需要が拡大しています。東南アジア諸国は、エッジデータセンターや域内ケーブルの陸揚げの恩恵を受けています。
光トランスポンダ市場において、欧州は800Gバックボーンの近代化に向けた通信事業者の投資により、安定した技術的に先進的な需要基盤であり続けています。プロキシマスは、ベルギー国内の700カ所の光ノードと600カ所以上のDWDMサイトを置き換える「NEURON」プログラムに、エキノプス社を選定しました。ドイツ、英国、フランス、オランダでは、通信事業者の設備更新や企業向けダークファイバー回線の展開により、地域的な需要が支えられています。南米は、ブラジルによる1億5,700万レアル(3,040万米ドル)規模の「Eletronet」近代化プログラムを筆頭に、新たな投資地域として台頭しています。中東およびアフリカは依然として規模は小さいもの、サウジアラビアやUAEにおいてデータセンターや陸上ファイバールートの整備が進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIクラスターおよびハイパースケールデータセンター間の相互接続の拡大
- 100Gから400G、800G、1.6Tへの移行
- 5Gバックホールおよびブロードバンド光ファイバーの近代化
- オープンかつ分散型の光ネットワークの導入
- 海底ケーブルの敷設と大洋横断通信容量の需要
- ファイバーペアあたりのエネルギー効率に優れた容量拡張
- 市場抑制要因
- コヒーレントDSP、フォトニックエンジン、および認定にかかる高コスト
- InP、シリコンフォトニクス、および先進パッケージングにおける生産能力の制約
- ネットワーク層間における相互運用性とMSAの断片化
- ハイパースケーラーによる垂直統合と短距離光通信への代替
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 伝送技術別
- コヒーレント
- 非コヒーレント
- データレート別
- 最大100 Gbps
- 100 Gbps超~400 Gbps
- 400 Gbps超~800 Gbps
- 800 Gbps以上
- ネットワークアプリケーション別
- メトロ
- 長距離
- データセンター間相互接続
- 海底
- その他のネットワークアプリケーション
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびハイパースケールデータセンター事業者
- 企業
- 政府・防衛
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Ciena Corporation
- Nokia Corporation
- ZTE Corporation
- Cisco Systems, Inc.
- Coherent Corp.
- Lumentum Holdings Inc.
- Ekinops S.A.
- Fujitsu Limited
- NEC Corporation
- Adtran Networks SE
- Ribbon Communications Inc.
- Juniper Networks, Inc.
- Marvell Technology, Inc.
- Broadcom Inc.
- Accelink Technologies Co., Ltd.
- Eoptolink Technology Inc., Ltd.
- Source Photonics, Inc.
- Sumitomo Electric Industries, Ltd.
- Padtec Holding S.A.
第7章 市場機会と将来の展望



