


北米の光トランスポンダ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Optical Transponder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157032
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、北米の光トランスポンダ市場規模は2025年に29億2,000万米ドルと評価され、2026年の31億8,000万米ドルから2031年までに48億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.63%となる見込みです。
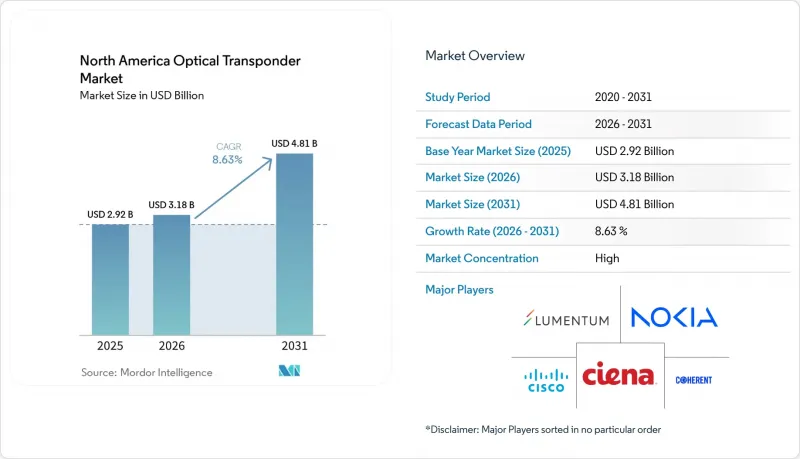
北米光トランスポンダ市場の動向と洞察
ハイパースケーラーによるAIおよびクラウドデータセンター相互接続の拡大
大手クラウド事業者によるAIインフラへの投資が、北米全域における光通信需要を変えつつあります。トレーニングクラスターは多くの場合、複数のキャンパスにまたがって運用されるため、コンピューティング拠点間の大容量リンクに対する需要が高まっています。この要件により、厳しい帯域幅や到達距離の要件に対応できるコヒーレント光通信機器が有利となっています。NVIDIAは2026年3月、Coherent Corp.への20億米ドルの株式投資を発表するとともに、コパッケージドオプティクス、連続波レーザー、および先進的なネットワーク製品に対する複数年にわたる購入契約を締結しました。これらのプロジェクトが計画段階から建設段階に移行すると、各キャンパス間の接続には光通信容量が必要となるため、北米の光トランスポンダ市場は恩恵を受けます。また、直接調達が行われることで、特に高度なコヒーレントモジュールについては、早期のサプライヤー認定がより重要になります。
400G、800G、および1.6Tのコヒーレント・プラグイン式アップグレード
個別のトランスポンダ・シェルフからコヒーレント・プラグガブル・モジュールへの移行により、ネットワーク設計の選択肢が変化しています。プラグガブル・モジュールはビットあたりのコストを削減し、容量を拡張する際に事業者にさらなる柔軟性をもたらします。OIFは2024年末に800ZR実装合意書を公表し、800Gコヒーレント・プラグガブル・モジュールは2025年中に市場に登場しました。Ciena、Marvell、Nokiaの各社は、OFC 2026において1.6Tコヒーレント製品のロードマップを発表しており、2027年末までに商用化される見込みです。したがって、北米の光トランスポンダ市場は製品サイクルが短縮する方向へと移行しており、1.6Tの認証取得がサプライヤー選定の重要な基準となっています。また、Ciscoも、AIデータセンターネットワーク向けのSilicon One G300プラットフォームとともに、1.6T光モジュールを発表しました。
InPおよびシリコンフォトニクスの生産能力の制約
InP基板は、多くの高性能光コンポーネントにとって不可欠な材料です。その供給が限られていると、コヒーレントモジュールやコパッケージド・オプティクスの生産が遅れる可能性があります。AI向け製品では高度なフォトニックコンポーネントが大量に使用されるため、この圧力は北米の光トランスポンダ市場にも影響を及ぼしています。メーカー各社は生産能力の計画やプロセスの改善によって対応していますが、高度なコンポーネントの供給拡大を迅速に行うことは依然として困難です。シリコンフォトニクスを採用しても、多くのコパッケージド光設計においてInPレーザーの必要性がなくなるわけではありません。したがって、サプライヤーは、部品の生産能力、認定スケジュール、および顧客への納期約束を同時に管理しなければなりません。その結果生じる制約により、ベンダーや大規模な光機器購入者にとって、調達リスクが高まる可能性があります。
セグメント分析
コヒーレント技術は2025年に売上高シェアの86.21%を占め、2031年までCAGR9.12%で拡大すると予測されています。この地位は、100G以上で動作するメトロ、長距離、およびデータセンター相互接続ネットワークでの広範な利用を反映しています。コヒーレント処理は、これらのネットワークの伝送距離および容量要件に対応しています。北米の光トランスポンダ業界では、通信事業者がより高いスペクトル効率や柔軟な変調を必要とする場合、コヒーレントプラットフォームが採用されています。一方、非コヒーレント技術は、リンク距離が短いアクセス・エッジ接続や企業キャンパスにおいて依然として重要な役割を果たしています。こうした導入環境では、受信機の設計が簡素でポートコストが低いという点が、コヒーレントデジタル信号処理のメリットを上回る場合があります。
ノキアは、OFC 2026において、InPおよびシリコンフォトニクスの構成要素を用いた、アプリケーションに最適化されたコヒーレントソリューションを発表しました。同社は、さまざまなネットワーク要件に合わせて設計された4つの新しいデジタル信号プロセッサ・ファミリーについて説明しました。Ciena社のWaveLogic 6プラットフォームは、シングルキャリア1.6Tコヒーレント・プラグガブルおよびフルスペクトル・トランスポンダをサポートするように設計されています。また、ノキアはAureon社およびt3 Broadband社と共同で、中西部データセンター回廊にICE7技術を導入しました。こうした製品開発は、コヒーレント技術が北米の光トランスポンダ市場において依然として中心的な位置を占めている理由を示しています。
2025年、北米の光トランスポンダ市場において、100Gbps~400Gbpsセグメントは41.67%を占めました。このセグメントは、キャリア、メトロ、および5Gトランスポートネットワークにおける100G、200G、400Gコヒーレントシステムの導入実績を反映しています。800Gbpsを超えるセグメントは、2031年までCAGR12.45%で拡大すると予測されています。この高速セグメントは、ハイパースケール・キャンパス間のリンクや、2027年後半から予想される1.6T導入の商用展開によって支えられています。100Gbps以下の製品は、完全なコヒーレントへのアップグレードが短期的には経済的に見合わないレガシーな通信事業者サービスや企業間リンクを引き続き支えています。
400Gbpsから800Gbpsの速度帯は、現在のアップグレードサイクルにおいて最も出荷量が多いセグメントです。OIFの800ZR規格の策定は、800Gコヒーレント・プラグガブル製品のための共通フレームワークの確立に寄与しました。これらの製品は、容量と導入の柔軟性が重要な、新しいデータセンター間相互接続(DCI)の展開において使用されています。シスコは、スケール・アクロスおよび長距離データセンター接続向けに、「Open Transport 3000シリーズ」および1.6T OSFP光モジュールを発売しました。北米の光トランスポンダ市場では、通信事業者の移行ペースがそれぞれ異なるもの、複数の速度帯にわたって需要が維持される見込みです。製品の入手可能性や認定のタイミングが、顧客が800Gを超える速度へ移行するスピードに影響を与える見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケーラーによるAIおよびクラウドデータセンターの相互接続の拡大
- 400G、800G、および1.6Tのコヒーレント・プラグガブル方式によるアップグレード
- 5G通信網および光ファイバー・バックボーンの近代化
- BEADの資金による農村部における光ファイバーおよび基幹回線の整備
- オープンラインシステムと分散型ネットワークの導入
- ハイパースケーラーによるコヒーレント光学素子の直接調達
- 市場抑制要因
- InPおよびシリコンフォトニクスの生産能力の制約
- ハイパースケーラーの認定サイクルとベンダーへの価格圧力
- 輸出規制と断片化されたコヒーレントDSPロードマップ
- AI施設におけるファイバー密度、電力、およびラック統合の限界
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 伝送技術別
- コヒーレント
- 非コヒーレント
- データレート別
- 最大100 Gbps
- 100 Gbps超~400 Gbps
- 400 Gbps超~800 Gbps
- 800 Gbps以上
- ネットワークアプリケーション別
- メトロ
- 長距離
- データセンター間相互接続
- 海底
- その他のネットワークアプリケーション
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびハイパースケールデータセンター事業者
- 企業
- 政府・防衛
- その他のエンドユーザー
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ciena Corporation
- Nokia Corporation
- Cisco Systems, Inc.
- Acacia Communications, Inc.(Cisco Systems, Inc.)
- Coherent Corp.
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Broadcom Inc.
- Fujitsu Limited
- PacketLight Networks, Ltd.
- NEC Corporation
- Ribbon Communications Inc.
- Juniper Networks, Inc.
- ADTRAN Holdings, Inc.
- Tejas Networks Limited
- Ekinops S.A.
- Smartoptics Group ASA
- Sumitomo Electric Industries, Ltd.
- Applied Optoelectronics, Inc.
第7章 市場機会と将来の展望



