


南米のメトロ密度波分割多重(DWDM):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Metro Dense Wave Division Multiplexing (DWDM) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 187 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155653
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
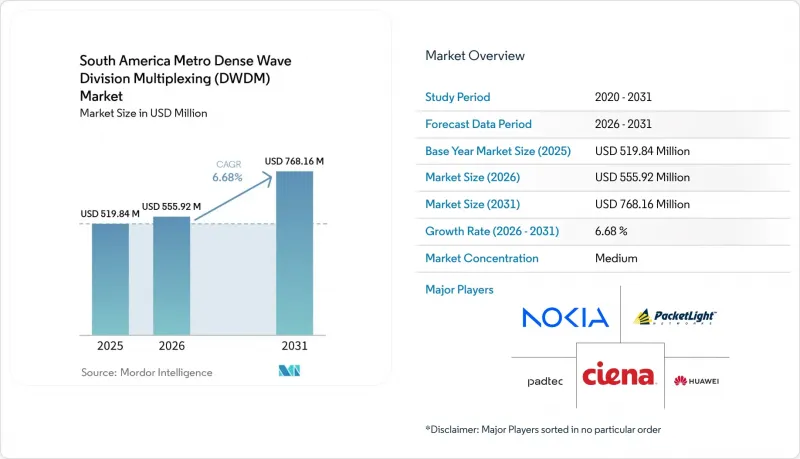
Mordor Intelligenceによると、南米のメトロ高密度波長分割多重(DWDM)市場の規模は、2025年の5億1,984万米ドルから2026年には5億5,592万米ドルへと拡大し、2026年から2031年にかけてCAGR6.68%で推移し、2031年には7億6,816万米ドルに達すると予測されています。
南米メトロ高密度波長分割多重(DWDM)市場の動向と洞察
5Gモバイルバックホールおよびフロントホールの容量増強
ブラジルにおける5Gスタンドアロンの展開は、2024年末までに464都市に達しました。アナテル(Anatel)の周波数割当条件では、2026年12月31日までに530の自治体で光ファイバーバックホールの整備が義務付けられています。この期限により、カバレッジ義務を満たす必要がある通信事業者にとって、伝送インフラへの投資を行う明確な期間が設定されました。ミッドバンド5Gネットワークでは、eCPRIトラフィックが従来のマイクロ波接続の容量を超える可能性があるため、光ファイバーベースのフロントホールが採用されています。DWDMシステムにより、通信事業者は、基地局エリアにすでに光ファイバーが敷設されている場所で伝送容量を増強することが可能になります。アルゼンチンでは、Telecom Argentina社が2025年に800カ所以上を追加し、同年末時点で5G基地局を1,000カ所に拡大しました。また、2026年末までに2,000カ所以上を目標としています。その効果は、長距離ルートだけでなく、大都市圏の集約ネットワークに集中しています。新しい無線クラスターが追加されるたびに、アクセスネットワークとメトロコア間の間に十分な容量が必要となります。また、通信事業者は、スタンドアロン型5Gサービスをサポートするために、各集約ポイントで低遅延を実現する必要があります。したがって、南米のメトロ高密度波長分割多重(DWDM)市場は、通信事業者がカバレッジ目標を達成するために光ファイバーを基盤とした伝送容量を増強する際に恩恵を受けます。アナテル(Anatel)の2025~2029年ネットワーク計画では、光バックホールが整備されていない自治体が1,207カ所特定されており、現在の展開段階を超えて引き続き取り組みが行われることが示唆されています。
クラウドおよびハイパースケールデータセンターの相互接続の拡大
サンパウロは、AIインフラおよび大規模データセンターキャンパスの地域における主要な拠点となっています。これらのキャンパスには、アベイラビリティゾーンや近隣施設を結ぶ低遅延の光リング回線が必要です。このニーズは、主に都市間のバックボーンリンクに依存していた従来のトラフィックパターンとは異なります。Ascenty社は、150 MW規模の新たなAI関連契約を獲得し、サンパウロ大都市圏に4つのハイパースケールデータセンターを建設するための12億米ドルの計画を発表しました。この計画には、大規模なAIワークロード向けに設計された施設が含まれています。これらのプロジェクトは、大容量のメトロデータセンター相互接続リンクに対する直接的な需要を生み出します。
輸入機器への高い依存度と資金調達コスト
ブラジルでは、DWDMハードウェアの価値の75~85%を輸入機器に依存しています。この依存度は、2026年2月にGECEX決議第852/2026号により、特定のIT・通信製品に対する関税が引き上げられた後、さらに顕著になりました。記載された税率は、製品の分類に応じて7.2%、12.6%、または20%となっています。光伝送装置には、IPI(工業生産税)およびICMS(州付加価値税)が加算される前の段階で、12~16%の輸入関税が課される可能性があります。「エクスタリフ(関税免除)」プログラムの適用対象とならない通信事業者は、総着陸コストが40~60%増加する恐れがあります。エクスタリフ手続きには平均180日を要するため、機器の調達計画に遅れが生じる可能性があります。また、ブラジルは中国産の光ファイバーケーブルに対し、5年間にわたり1キログラムあたり2.42米ドルの確定アンチダンピング関税を課しました。これにより、新しい光ファイバーやアクティブ伝送機器を必要とするプロジェクトには、別途コスト要素が加わることになります。アルゼンチンでは、高い基準金利や定期的な外国為替規制が課されています。こうした状況により、輸入されるコヒーレント光システムの資金調達サイクルが長期化する可能性があります。したがって、現地でのシステム組立や国内資金調達の可否は、ベンダーの商業的立場に影響を与える可能性があります。
セグメント分析
2025年、南米のメトロDWDM市場において、ハードウェアが85.73%のシェアを占めました。このシェアは、400Gコヒーレント・ラインカードやフレックスグリッドROADMシャーシに必要な資本を反映したものです。これらのシステムは、同地域全体の主要なネットワーク建設プロジェクトにおいて、依然として中心的な役割を果たしています。ハードウェアへの支出には、既存のメトロサイトにおける容量拡張に必要な機器も含まれます。サービスは、統合、導入、およびサポート契約を通じて、残りのコンポーネント需要を占めています。NECは、ブラジルの23州にまたがる8,000 kmの新規光ファイバールートに及ぶ、エレトロネット社のバックボーン近代化に向けたシステム統合を統括しました。
ソフトウェアは、2031年までCAGR10.17%で拡大すると予測されており、これは各コンポーネントの中で最も高い成長率です。通信事業者は、ソフトウェアを活用してマルチベンダーネットワークの管理、波長プロビジョニングの自動化、および各レイヤーにわたるパフォーマンスの分析を行っています。ネットワークにサイトが増え、大容量の波長が導入されるにつれて、これらの機能の価値はさらに高まっています。アドトラン社は2026年、同社のFSP 3000 IP OLSおよびZRまたはZR+コヒーレント光モジュールと統合可能なテラビット級エッジルーターを発表しました。この設計により、400Gエッジ伝送が拡張され、別途のトランスポンダー機器の必要性が低減されます。その結果、導入される各ネットワーク要素において、ソフトウェアによる管理がより大きな役割を担うようになります。
2025年、南米のメトロ高密度波長分割多重(DWDM)市場において、最大100 Gbpsの帯域幅を持つ層が36.84%を占めました。このシェアは、旧式のメトロシステムの導入ベースが依然として相当な規模であることを反映しています。多くの通信事業者は、これらのシステムを完全に置き換えるための財政的閾値に達していません。200 Gbpsおよび400 Gbpsの帯域は、特定のコアノードをアップグレードする通信事業者にとっての移行オプションとして機能します。このアプローチにより、通信事業者は集約リング内の旧式機器を維持しつつ、主要ルートを改善することが可能になります。また、1つの速度帯域だけでなく、複数の速度帯域にわたる機器需要を同時に満たすこともできます。
400 Gbpsを超えるセグメントは、2031年までCAGR10.22%で拡大すると予測されています。このセグメントは、ブラジルにおけるハイパースケール・キャンパスとコロケーション施設間のデータセンター相互接続ルートによって支えられています。Scala Data Centers、Lightera、およびノキアは、2025年11月にScalaのサンパウロ・キャンパスにおいて、南米初となるAccuCore中空コアファイバーの実証実験を完了しました。この実証実験では、ノキアの「1830 PSI-M」プラットフォームと第6世代「PSE-6」フォトニックチップセットが採用されました。このプロジェクトは、将来的に波長あたりの容量を向上させる可能性を示すものでした。その意義は、従来のシングルモードファイバーの制限を軽減し得る容量向上の検証にあると言えます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gモバイルバックホールおよびフロントホールの容量増強
- クラウドおよびハイパースケール・データセンター間の相互接続の拡大
- ファイバー化とFTTHの集約
- 400Gおよび800Gコヒーレント光通信への移行
- サンパウロ都市圏のハブにおけるAIワークロードの集中
- 資金調達により実現した、沿岸回廊を越えた地域ISPのDWDMネットワーク拡張
- 市場抑制要因
- 輸入設備への依存度の高さと資金調達コスト
- 専門的な光学工学および保守技術の不足
- 自治体の道路使用権および許可手続きの遅延
- 高密度な都市部回廊における電力および用地上の制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 送電容量別
- 最大100 Gbps
- 200 Gbps
- 400 Gbps
- 400 Gbps以上
- 用途別
- データセンター間相互接続
- モバイル・バックホールおよびフロントホール
- ブロードバンドおよびアクセスネットワークの集約
- その他の用途
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびデータセンタープロバイダー
- 企業
- 政府・公共部門
- 国別
- ブラジル
- アルゼンチン
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Nokia Corporation
- Ciena Corporation
- Padtec S.A.
- ZTE Corporation
- Smartoptics AS
- Cisco Systems, Inc.
- ADTRAN, Inc.
- Ribbon Communications Inc.
- PacketLight Networks Ltd.
- NEC Corporation
- Silica Networks Argentina S.A.
- Tejas Networks Limited
- Raisecom Technology Co., Ltd.
- FiberHome Telecommunication Technologies Co., Ltd.
- Datacom S.A.
第7章 市場機会と将来の展望



