


欧州のメトロ密結合波長分割多重(DWDM):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Metro Dense Wave Division Multiplexing (DWDM) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157039
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
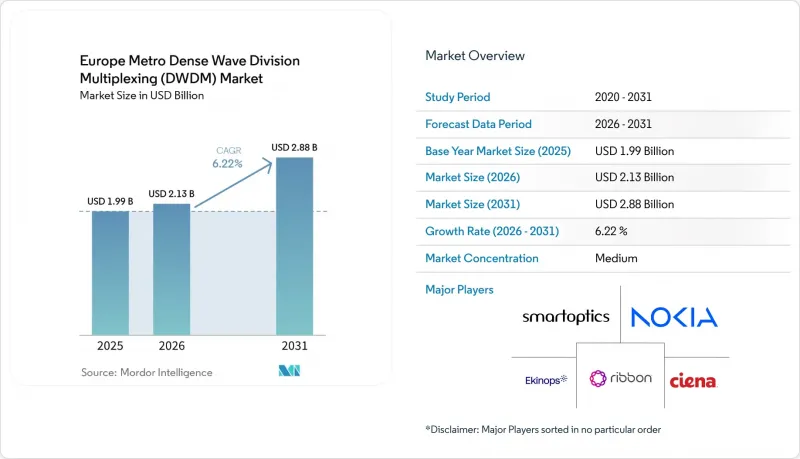
Mordor Intelligenceによると、欧州のメトロ高密度波長分割多重(DWDM)市場の規模は、2025年に19億9,000万米ドルと評価され、2026年の21億3,000万米ドルから2031年までに28億8,000万米ドルに達すると予測されており、予測期間におけるCAGRは6.22%です(2026年~2031年)。
欧州のメトロ高密度波長分割多重(DWDM)市場の動向と洞察
クラウド、AI、およびビデオワークロードによるメトロトラフィックの加速
クラウドサービス、AI推論、およびビデオトラフィックにより、欧州のメトロネットワーク全体、特にデータセンターとインターネットエクスチェンジポイント(IXP)を結ぶルートにおいて、帯域幅の需要が高まっています。Connect Europeによると、欧州のインターネットトラフィック総量の87.5%を固定ブロードバンドが担っており、通信投資の46%を固定ブロードバンドへの投資が占めています。AIトラフィックは、主に消費者のエンドポイントへ向かうのではなく、メトロ回廊内の分散型GPUクラスター間を移動するという、異なるネットワークパターンを示しています。こうした接続には、低遅延かつ大容量の、高密度で短距離の波長が必要とされますが、これはメトロDWDMの設計理念と直接合致しています。欧州連合(EU)の企業におけるAIの導入率は、2024年から2025年にかけて48%増加し、通信事業者が伝送容量を増強できる時間が短縮されています。したがって、従来のネットワーク構築サイクルでは、こうした新たな集中型データフローに対応しきれない場合、欧州のメトロDWDM市場は恩恵を受けることになります。
5G-Advanced xHaulおよびファイバー容量限界への対応
5Gスタンドアロンネットワークや将来の5G-Advancedの展開では、より多くの無線容量がユーザーの近くに配置されるため、通信事業者はミッドホールおよびフロントホールの伝送網をアップグレードする必要があります。建物が密集した大都市圏では、ダクトのスペースが限られており、新規建設には時間がかかるため、DWDMは既存の光ファイバーの容量を拡大します。2025年末時点で、欧州の5G人口カバー率は94.9%に達しましたが、スタンドアロン方式の展開および中帯域の密度については、依然として中国や米国に後れを取っています。GSMAの推計によると、欧州が2035年までに5Gの展開を完了するには4,750億ユーロ(5,538億4,000万米ドル)が必要ですが、そのうちの57%しか実現しない見込みです。DWDMは、1対の光ファイバー上で80波長以上をサポートできるため、光ファイバーが枯渇した場所での新たな土木工事に代わる選択肢となります。このような光ファイバー効率の向上が求められる状況は、モバイル伝送ルートや上流の集約ネットワークにおける欧州のメトロDWDMの導入を後押ししています。
部品のリードタイムの長期化とフォトニクス部品への依存
リン化インジウムレーザーや高速光トランシーバーの供給状況は、特に通信事業者が新しいコヒーレントモジュールを必要とする場合、メトロポリタンシステムの展開スケジュールに制約をもたらす可能性があります。本草案では、先進的なモジュールにおいて需要と供給のギャップが指摘されており、2026年には400Gおよび800G機器のリードタイムが長期化するとされています。これにより、最も急速に拡大している容量層に対応する800G ZRおよびZR+システムについては、早期の調達がより重要となります。通信事業者は、従来のジャスト・イン・タイム調達や迅速な納品に頼るのではなく、計画された設置の9~12ヶ月前に部品を発注する必要があるかもしれません。小規模な地域通信事業者は、たとえ同じ導入要件に直面している場合でも、大手通信事業者やハイパースケーラーに比べて在庫を保有する余力が乏しいのが実情です。その結果生じる調達柔軟性の差により、光ファイバー、需要、導入計画がすでに整っている場合でも、欧州のメトロDWDM市場におけるプロジェクトが遅延する可能性があります。
セグメント分析
2025年の欧州メトロDWDM市場において、ハードウェアが市場シェアの81.37%を占めました。これは、都市部における光ネットワーク構築の資本集約性を反映したものです。この割合は、波長を生成、誘導、増幅するトランスポンダーシャーシ、再構成可能な光アドドロップマルチプレクサ(ROADM)、増幅器ノード、およびコヒーレント・プラグイン・モジュールへの支出を反映したものです。事業者が選択するソフトウェア層にかかわらず、新しい相互接続ルートが1つ増えるごとに、ネットワークサービスの提供を開始するには物理的な光通信機器が必要となります。したがって、トラフィックの多い都市部回廊におけるキャンパスの拡張や光ファイバーのアップグレードは、特に既存の容量がすでに割り当てられている地域において、これらのシステムに対する需要を支えています。欧州のメトロDWDMハードウェア市場の規模は、各エンドポイントにおける波長の終端、増幅、保護、および管理の必要性によって牽引されています。
ネットワーク制御が複雑化するにつれ、ソフトウェア市場は2031年までCAGR9.27%で成長し、市場全体を上回るペースで拡大すると予測されています。通信事業者が複数のベンダーの機器を管理し、より明確なネットワーク可視性を必要とする中、オープンな制御プレーンや波長自動化の重要性が高まっています。ディスアグリゲート設計により、ソフトウェアが異なるメーカーのROADMや増幅器を連携させることが可能となり、単一の機器スタックへの依存度を低減できます。ネットワーク環境が複雑化し、運用上の説明責任が高まるにつれ、サービス分野では、統合、ネットワーク設計、テスト、および管理型波長サポートが提供されています。2025年、eww ITandTEL社は、OcNOS-SP-PLUSとホワイトボックスハードウェアを用いたディスアグリゲート型の400G IP-over-DWDM設計に移行し、この実用的な転換を実証しました。
2025年、400 Gbps帯域は欧州のメトロDWDM市場シェアの31.24%を占め、報告されている伝送容量の中でトップとなりました。これは、大容量と成熟したサプライヤー基盤を兼ね備えているため、データセンターの集約および交換ポイント接続において確立されたコア速度となっています。競争力のある価格設定と実証済みの相互運用性により、この帯域は通信事業者や地域事業者が使用する多くのオープンラインシステムに適しています。200 Gbps帯域は、トラフィック密度や電力要件が異なる最大規模のハブ以外のメトロエッジやモバイル集約用途において、依然として重要な役割を果たしています。最大100 Gbpsのレガシーシステムは、依然としてロングテールの都市圏回線や公共部門のダークファイバー利用者にサービスを提供していますが、新規導入では400 Gbpsへ直接移行する傾向が強まっています。
400 Gbpsを超える帯域は、2031年までCAGR11.58%で拡大すると予測されており、報告されている容量帯の中で最も速い成長率を示しています。欧州のメトロDWDM市場におけるこの帯域の規模は、データセンターのトラフィックが集中するルートにおいて、800Gの試験運用から商用展開への移行によって形成されています。Core-Backbone社が2026年4月にフランクフルト~アムステルダム間で実施した導入事例は、800Gが欧州の交通量の多い回線で実運用段階に入っていることを示しています。2024年後半に最終合意に至ったOIFの800ZR協定により、ハードウェアに依存しないプラグイン可能なフットプリントが確立され、切り替えコストの削減と調達柔軟性の向上が可能となりました。これは、大容量へのアップグレードを決定する前に、複数ベンダーからの供給が確保されていることを確認したいと考える中堅通信事業者による導入を後押しする可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド、AI、およびビデオワークロードによるメトロトラフィックの増加
- 5G-Advanced Xhaulおよびファイバー容量限界への対応によるアップグレード
- 400G、800G、およびコヒーレント光学技術によるスペクトル効率の向上
- FLAP-Dハブ全域におけるハイパースケールおよびコロケーションの拡大
- オープン、ディスアグリゲート、およびIP-over-DWDMアーキテクチャ
- ソブリン・クラウドと欧州域内のデータセンター間相互接続
- 市場抑制要因
- 部品のリードタイムが長く、フォトニック部品への依存度が高いこと
- 国境を越えた機器の承認および導入に関する規則の断片化
- ハイパースケーラーの購買力とシステム価格の下落
- 複数ベンダーによる運用上の複雑さとスキル不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 送電容量別
- 最大100 Gbps
- 200 Gbps
- 400 Gbps
- 400 Gbps以上
- 用途別
- データセンター間相互接続
- モバイル・バックホールおよびフロントホール
- ブロードバンドおよびアクセスネットワークの集約
- その他の用途
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびデータセンタープロバイダー
- 企業
- 政府・公共部門
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nokia Corporation
- Cisco Systems, Inc.
- Ciena Corporation
- Huawei Technologies Co., Ltd.
- ADTRAN, Inc.
- ZTE Corporation
- PacketLight Networks Ltd.
- NEC Corporation
- Corning Incorporated
- Smartoptics AS
- Ribbon Communications Inc.
- Ekinops S.A.
- Lumentum Holdings Inc.
- Coherent Corp.
- HUBER+SUHNER AG
- Source Photonics, Inc.
- FLXOPTIX GmbH
- IP Infusion Inc.
- Juniper Networks, Inc.
第7章 市場機会と将来の展望



