


メトロ密結合波長分割多重(DWDM):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Metro Dense Wave Division Multiplexing (DWDM) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157035
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、メトロ高密度波長分割多重(DWDM)市場の規模は、2025年の109億6,000万米ドルから2026年には118億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.72%で推移し、2031年には171億4,000万米ドルに達すると予測されています。
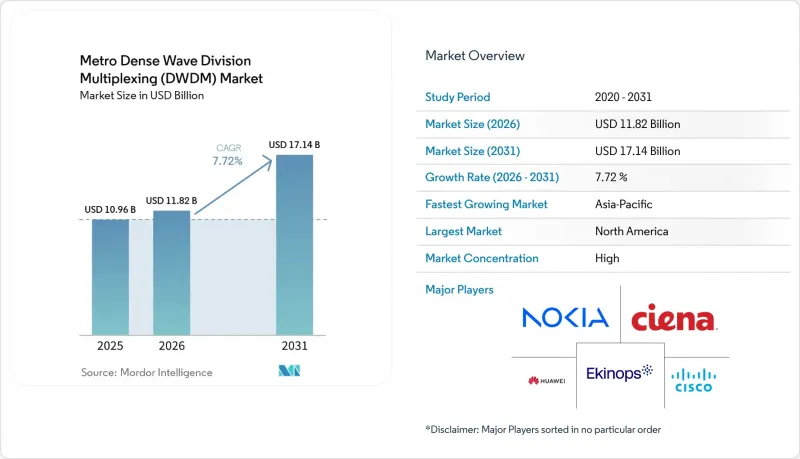
世界のメトロ高密度波長分割多重(DWDM)市場の動向と洞察
ハイパースケールおよびAIデータセンター相互接続の需要
分散型AIトレーニングにより、メトロDWDM市場の役割は、キャリアアグリゲーションからコンピューティング相互接続へと変化しています。ハイパースケーラー各社は、個々の拠点が電力や用地上の制約に直面しているため、複数のサイトに計算能力を分散させています。このアプローチでは、5~80 km離れている可能性のある施設間で、低遅延かつ大容量の波長回線が必要となります。Meta社は、地理的に分散したGPUクラスター向けに、IP-over-DWDM構成の800ZR+モジュールを採用しました。この導入事例は、分散型コンピューティングクラスターが都市圏全域にわたる容量を必要としていることを示しています。需要量は増加していますが、ダークファイバーはハイパースケーラーにとって依然として代替手段であり、メトロDWDM市場における波長サービスの利益率を制限する要因となり得ます。
5G xHaulおよびモバイルエッジの容量拡張
5Gの密度向上に伴い、ネットワークにはより多くのセルサイト、より厳しいフロントホールの遅延要件、および各サイトでの大容量化が求められるため、伝送要件も増加しています。モバイル事業者がフロントホール、ミッドホール、バックホールを共有の伝送ネットワークに統合する場合、メトロDWDM市場は恩恵を受けます。O-RANアライアンスのワーキンググループ9の仕様では、これらのネットワーク機能にわたるオープンなxHaul伝送が定義されています。中国では2025年末までに476万基の5G基地局が導入され、主要都市におけるミッドホールの継続的なアップグレードに向けた大規模な基盤が構築されました。分散型ユニットの集約により、より少ないメトロノードに、より多くの容量が集中しています。この構成により、低速ポートを少量追加するのではなく、既存のリングにおいて100Gから400Gのコヒーレント伝送へのアップグレードが可能となります。
分散型マルチベンダーネットワークにおける統合の複雑さ
ディスアグリゲートされた光ネットワークでは、光回線システムとトランスポンダ層が分離されており、通信事業者は異なるサプライヤーから各層を購入することが可能です。この柔軟性は、統合作業の負担を増大させ、メトロDWDM市場における導入を遅らせる要因となる可能性があります。あるベンダーの波長が別のベンダーの回線システム上で動作する場合、光性能の検証が必要となります。『Optica』誌に掲載されたマルチベンダーIPoDWDMに関する論文では、こうした環境における性能および制御プレーンの検証について評価が行われました。OpenROADMモデルは相互運用性のためのフレームワークを提供していますが、コントローラは複数のモデルバージョンを管理する必要が生じる可能性があります。小規模な通信事業者は、テストや統合のためのリソースが限られているため、ソフトウェアや運用面での負担が大きくなる可能性があります。
セグメント分析
2025年には、ハードウェアが収益の82.65%を占め、主要なコンポーネントカテゴリーとなりました。この地位は、コヒーレント・ラインカード、マルチプレクサ・トランスポンダ、トランスポンダ、およびインライン増幅器に対する通信事業者の大規模な投資を反映したものです。これらのシステムは、メトロエリアの光ファイバールート上で大量のトラフィックを伝送するための物理層を形成しています。400Gおよび800G伝送用のコヒーレント・ラインカードが、新たなハードウェア調達の主導役となっています。通信事業者は、旧式の10Gおよび40Gインフラを、スペクトル効率が大幅に向上したシステムに置き換えています。既存のキャリアネットワークの規模の大きさから、機器の更新が引き続きハードウェア需要を生み出しています。また、多くのハードウェアのアップグレードには、設置およびネットワーク管理サービスも伴います。これらのサービスは、通信事業者が新しい光通信容量を設置、設定、および保守する上で役立ちます。
ソフトウェア市場は、2031年までCAGR11.53%を記録すると予測されており、これはメトロDWDM市場の構成要素の中で最も高い成長率です。ソフトウェア定義型光プラットフォームは、複雑な伝送ネットワーク全体にわたる動的な波長ルーティングを可能にします。また、運用上の問題をより迅速に特定できる自動パフォーマンス監視機能も提供します。集中型のトラフィックエンジニアリングにより、ネットワークチームは利用可能な容量をより細かく制御できるようになります。Ciena社は、2026年3月に発表した光通信ポートフォリオにおいて、エージェント型AIによるネットワーク自動化を強調しました。ノキアのアプリケーション重視のソリューションも同様に、光システムを特定のネットワーク用途に適合させる必要性を反映しています。オープンインターフェースの普及により、機器の各層を横断して動作可能なソフトウェアの重要性が高まっています。その結果、調達決定においてコントロールプレーンの機能がより大きな比重を占めるようになっています。
2025年、400 Gbps帯は売上高の31.85%を占め、伝送容量カテゴリーの中で最大のシェアとなりました。この地位は、通信事業者のメトロコアおよびデータセンター相互接続アプリケーション全体において、400Gコヒーレント技術が成熟していることを反映しています。400 Gbps帯のメトロDWDM市場規模は、過去3年間に実施された導入の恩恵を受けました。この技術は、既存のルートでより大きな容量を必要とする通信事業者にとって、実績のあるアップグレードパスを提供します。最大100 Gbpsのシステムは、依然としてレガシーなアクセスリングやロングテールの企業ネットワークで稼働しています。200 Gbpsカテゴリーは、需要プロファイルが依然として狭い特定の地域要件に対応しています。トラフィック負荷の増加に伴い、投資はより高い容量へとシフトしています。これにより、400Gは大きな導入ベースを維持し、400 Gbps超が次の投資の焦点となっています。
400Gを超えるソリューションは、2031年までCAGR12.43%を記録すると予測されています。このカテゴリーには、大容量の都市圏およびデータセンター展開に使用される800Gおよび1.6Tアーキテクチャが含まれます。これらのシステムにより、通信事業者は、同量の新しい光ファイバーインフラを追加することなく、トラフィック容量を拡大することができます。Ciena社は、同社の2nmシリコンプラットフォームを搭載した800GbpsのCバンドおよびLバンドコヒーレント・プラグガブル製品を発表しました。また、ノキア社も、データセンター間接続(DCI)展開向けの1.6T IP-over-DWDM製品を発表しました。分散型コンピューティングによって施設間のトラフィックが増加するにつれ、より高速な製品の重要性はますます高まっています。また、800Gの導入が拡大することで、400Gのギガビットあたりの価格にも圧力がかかっています。各ベンダーは、技術的リーダーシップを維持するため、800Gおよび1.6T製品の開発を加速させています。
地域別分析
2025年、北米はメトロDWDM市場シェアの35.11%を占めました。同地域は、ハイパースケールデータセンター・キャンパスが高度に集中しているという恩恵を受けています。米国が需要の主な源泉となっており、データセンター間相互接続が主要な用途となっています。Ciena社は2026年に入り、約50億米ドルの受注残を抱えており、蓄積された顧客需要を反映して、実質的に完売状態であると述べています。カナダでは、データ主権要件に関連する国内相互接続への投資が増加しています。メキシコは、ニアショアリング活動と結びついたケレタロでのデータセンター開発の恩恵を受けています。
アジア太平洋地域は、2031年までCAGR8.92%を記録すると予測されており、これは地域別で最も高い成長率です。2025年末までに中国で展開された476万基の5G基地局は、現在進行中の中距離光通信ネットワークのアップグレードを支えています。インドは、同地域のメトロDWDM市場において最も急速に拡大している国です。Ciena社によると、Vodafone Idea社は2026年3月にインドでWaveLogic 6 Extreme技術を導入し、波長あたり最大1.6 Tbpsをサポートしています。データセンターへの投資、光ファイバー化プログラム、およびモバイルネットワークの容量アップグレードが、同地域の需要を支えています。
日本と韓国では、5G-Advancedへのアップグレードに向けた容量の需要が引き続き存在しています。東南アジアとオーストラリアでは、従来のSONETおよびSDHシステムをコヒーレントDWDMインフラに置き換えています。欧州では、西欧市場で需要が成熟している一方、東欧ではEUの結束基金の支援を受けて市場が拡大しています。『欧州電子通信法』に基づくインフラ共有義務は、欧州におけるネットワーク計画に関連しています。サウジアラビアとUAEでは、大規模なインフラ整備プログラムを通じてメトロ容量を拡充しています。南アフリカとナイジェリアは、海底ケーブルの陸揚げへの投資に支えられ、発展途上のアフリカ市場を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5G xHaulおよびモバイルエッジの容量拡大
- ハイパースケールおよびAIデータセンターの相互接続需要
- 400G、800G、1.6Tコヒーレント光通信への移行
- 既存ルートにおけるファイバーの不足と容量の拡張
- IP-over-DWDMおよびルーター内蔵型コヒーレント・プラグガブル
- メトロエッジの持続可能性とビットあたりの消費電力の削減
- 市場抑制要因
- 高密度都市回廊における光ファイバーダクトおよび用地取得の制約
- 分散型マルチベンダー・ネットワークにおける統合の複雑性
- 光学設計および運用における高度な技能の要件
- プラグイン式光モジュールによる、スタンドアロン型伝送ハードウェアの市場浸食
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 送電容量別
- 最大100 Gbps
- 200 Gbps
- 400 Gbps
- 400 Gbps以上
- 用途別
- データセンター間相互接続
- モバイル・バックホールおよびフロントホール
- ブロードバンドおよびアクセスネットワークの集約
- その他の用途
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびデータセンタープロバイダー
- 企業
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Huawei Technologies Co., Ltd.
- Ciena Corporation
- Nokia Corporation
- Cisco Systems, Inc.
- ZTE Corporation
- Fujitsu Limited
- NEC Corporation
- ADTRAN Holdings, Inc.
- Ribbon Communications Inc.
- Juniper Networks, Inc.
- FiberHome Telecommunication Technologies Co., Ltd.
- Ekinops SA
- Coherent Corp.
- Lumentum Holdings Inc.
- Tejas Networks Limited
- Padtec Holding S.A.
- PacketLight Networks Ltd.
- Mitsubishi Electric Corporation
- Smartoptics Group AS
第7章 市場機会と将来の展望



