


欧州の光トランスポンダー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Optical Transponder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157033
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
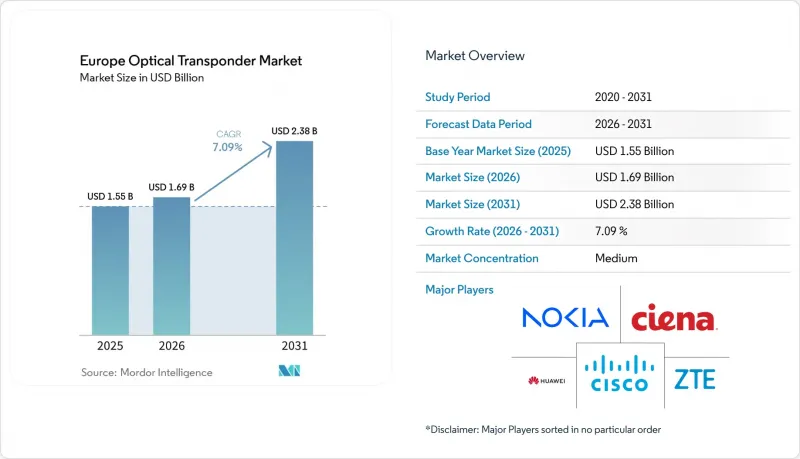
Mordor Intelligenceによると、欧州の光トランスポンダ市場規模は、2025年の15億5,000万米ドルから2026年には16億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.09%で推移し、2031年までに23億8,000万米ドルに達すると予測されています。
欧州の光トランスポンダ市場の動向と洞察
AIおよびハイパースケーラーによるデータセンター相互接続の拡大
AIトレーニングシステムでは、単一のサイトではなく複数のデータセンターを利用するケースが増えており、施設間の高速かつ直接的な接続に対するニーズが高まっています。こうした分散型ワークロードには、キャンパス、メトロ、地域間のルートを低遅延でデータを伝送できる、大容量のコヒーレントトランスポンダーが必要です。ノキアは、2026年第1四半期に8億2,100万ユーロ(9億5,900万米ドル)の光ネットワーク売上高を報告しており、ハイパースケールデータセンター顧客からの需要が業績を支えています。クラウドプロバイダーは通信事業者主導の入札を経ずに光システムを調達できるため、この需要によりベンダーはより大規模な直接顧客基盤を獲得できます。フランクフルト、アムステルダム、パリ、ダブリン、およびその他の接続された拠点において、通信事業者が主要なデータセンタークラスターを拡張する際、欧州の光トランスポンダー市場は恩恵を受けます。
5Gスタンドアロン方式のバックホールおよびミッドホールの容量増強
スタンドアロン型5Gネットワークには、無線基地局、エッジシステム、コアネットワーク間の安定した低遅延の伝送が求められます。従来のSDHやマルチサービス伝送プラットフォームは、これらのリンクが求めるタイミングや容量の要件を満たすようには設計されていませんでした。高密度な都市部ファイバーネットワークは、共有ルート上で固定ブロードバンドとモバイルバックホールを同時にサポートでき、既存インフラの活用効率を向上させます。これにより、ファイバーアクセスと5G伝送の両方を同時にアップグレードする通信事業者にとって、コヒーレント波長システムの有用性が高まります。各伝送アップグレードが複数のネットワークサービスをサポートできるため、欧州の光トランスポンダ市場はこの相乗効果から恩恵を受けています。
専用のコヒーレントDSPおよびフォトニックパッケージへの依存
高度なコヒーレントシステムは、専用のデジタル信号プロセッサ、リン化インジウム製のフォトニック部品、および大容量の製造プロセスに依存しています。入手可能性の制約により、通信事業者が新規ルートの資金調達を確約していたとしても、機器の納入が遅れる可能性があります。この制約は、高度な部品やパッケージングを必要とする800Gおよび将来の1.6 Tbps製品において最も顕著です。ノキアは2025年2月28日、インフィネラ社を23億米ドルで買収を完了し、同社のリン化インジウムフォトニック集積回路技術を自社の光ネットワーク事業に組み込みました。欧州の光トランスポンダ市場は、同地域のネットワーク事業者の影響をはるかに超えた要因によって決定される供給状況の影響を受け続けています。
セグメント分析
2025年、コヒーレント技術は欧州の光トランスポンダ市場シェアの82.34%を占めており、メトロ、長距離、海底回線など幅広い用途で採用されていることを反映しています。この技術は、1組の光ファイバーあたりにより多くのデータを伝送でき、容量と到達距離が最も重要となるルートに適しています。RETN社は2026年7月、同社のIP/MPLSバックボーントラフィックの50%が、400GコヒーレントZRおよびZR+インフラストラクチャを介して伝送されていると発表しました。この導入は300kmから950kmのバックボーンリンクを対象としており、コヒーレント・プラグガブル機器が試験段階から標準的なネットワーク設計へと移行したことを示しています。非コヒーレント機器は、コヒーレントシステムの追加処理を必要としない短距離接続やレガシーアクセスネットワークにおいて、依然として重要な役割を果たしていました。しかし、より多くのアクセスネットワークやメトロネットワークも大容量アーキテクチャへと移行していたため、その役割は限定的になっていました。
このセグメントは、2031年までCAGR7.72%で拡大すると予測されており、この技術グループ内で最も高い成長率を示しています。Coherent Corp.は2025年9月、双方向アプリケーション向けのデュアルレーザー100G ZR QSFP28モジュールを発表し、コヒーレント技術の適用範囲をアクセス環境へと拡大しました。この動きは、コヒーレント機器とダイレクトディテクト機器の経済的な境界線が、より短距離のリンクへと移行しつつあることを示唆しています。ノキアは、OFC 2026において、キャンパス、メトロ、データセンター間接続、長距離、および海底用途向けの新しいコヒーレント製品ファミリーを発表しました。この製品群は、単一のシステム設計に依存するのではなく、さまざまな距離や容量のニーズに対応するものでした。欧州の光トランスポンダ市場では、通信事業者が複数のネットワーク層にわたる共通の伝送アプローチを求める中、今後もコヒーレント技術が主流となる見込みです。
2025年、欧州の光トランスポンダ市場において、100 Gbps超~400 Gbpsの帯域が45.19%を占めました。400G機器は広く導入されており、通信事業者にとっても馴染み深いものであるため、この帯域は、確立された長距離回線や大規模メトロ回線の実用的なバックボーンとしての地位を維持しました。一方、最大100 Gbpsの帯域は、従来のアクセス回線、エンタープライズ・エッジ、および低容量の接続を引き続き支えました。400 Gbps超~800 Gbpsの帯域は、アップグレードを必要としつつも、ネイティブ800Gリンクを中心にネットワークを再設計する準備がまだ整っていない顧客をサポートしました。Arelion社は2025年2月、ストックホルムとハンブルク間の1,069 kmにわたり、800G ZR+IPトラフィックを伝送するフィールドトライアルを完了しました。この試験では、同ルートで以前使用されていた技術と比較して、設備投資が66%削減され、運営費が95%削減されたことが報告されました。
上記の800 Gbps帯域は、2031年までCAGR12.81%で成長すると予測されており、データレートセグメントの中で最も急速に成長する分野となる見込みです。データセンター間や地域ハブ間で、AIワークロードにより大容量が求められる場面において、より高速な機器が導入されつつあります。Marvell社は2026年3月、1.6T ZRおよびZR+対応のプラグイン型モジュール「COLORZ 1600」と、新しい800Gプラグイン型モジュールを発表しました。これらの製品は、800Gで最大1,000 kmのメトロAI相互接続、および600Gで最大2,000 kmの地域間リンク向けに設計されています。欧州における高速度機器の光トランスポンダ市場規模は、データセンターのアーキテクチャ、電力効率、および既存の光ファイバーシステムの対応状況によって形作られています。800G+システムへの需要は、互換性のあるルーター、回線システム、および光コンポーネントの入手可能性に左右されるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよびハイパースケーラーによるデータセンター相互接続の拡大
- 5Gスタンドアロン方式におけるバックホールおよびミッドホールの容量増強
- 従来のSDH/SONETからフレキシブル・グリッド・コヒーレントOTNへの移行
- 国境を越える光ファイバーおよび海底ケーブルの耐障害性への投資
- 800ZR以上の相互接続を必要とする分散型AIインフラ
- 欧州のデジタル主権およびセキュアな光インフラプログラム
- 市場抑制要因
- 特殊なコヒーレントDSPおよびフォトニックパッケージへの依存度
- 各国における資格審査およびセキュリティ審査のばらつき
- レガシー光ネットワークとオープン光ネットワークにまたがる高い統合コスト
- 光ファイバー敷設の熟練労働者不足
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 伝送技術別
- コヒーレント
- 非コヒーレント
- データレート別
- 最大100 Gbps
- 100 Gbps超~400 Gbps
- 400 Gbps超~800 Gbps
- 800 Gbps以上
- ネットワークアプリケーション別
- メトロ
- 長距離
- データセンター間相互接続
- 海底
- その他のネットワークアプリケーション
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびハイパースケールデータセンター事業者
- 企業
- 政府・防衛
- その他のエンドユーザー
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Ciena Corporation
- Cisco Systems, Inc.
- ADTRAN Holdings, Inc.
- Ekinops S.A.
- ZTE Corporation
- Fujitsu Limited
- NEC Corporation
- Ribbon Communications Inc.
- Coherent Corp.
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Broadcom Inc.
- Sumitomo Electric Industries, Ltd.
- Mitsubishi Electric Corporation
- FiberHome Telecommunication Technologies Co., Ltd.
- UfiSpace Co., Ltd.
- Edgecore Networks Corporation
- Smartoptics Group ASA
第7章 市場機会と将来の展望



