


南米の光トランスポンダ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Optical Transponder - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 211 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155592
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、南米の光トランスポンダ市場規模は、2025年に3億3,000万米ドル、2026年に3億6,000万米ドルとなり、2031年までに5億米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.79%で成長すると見込まれています。
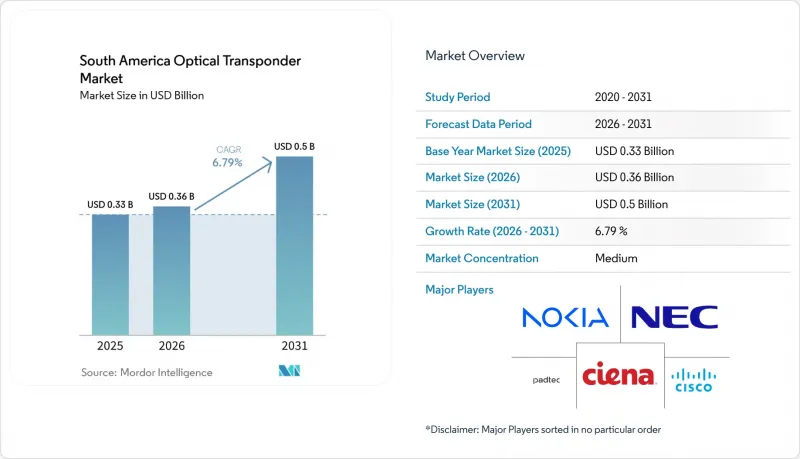
南米の光トランスポンダ市場の動向と分析
5Gおよびファイバー・バックホールの容量拡大
5Gミッドバンドの展開により、アグリゲーションノードにおけるバックホールのスペクトル要件が増大しています。セクターあたりの需要は4Gアグリゲーションの10倍に達する可能性があり、マイクロ波リンクでは、より高密度なトラフィック負荷に必要な容量を提供できません。Telecom Argentinaは2025年末時点で1,000カ所の5G基地局を稼働させ、2026年末までに2,000カ所以上を目指す一方、Claro Argentinaは2026年中に光ファイバーおよび5Gに5億米ドルを投じることを表明しました。「OpenRAN@Brasil」プログラムは、RNPネットワークをMPLSアーキテクチャからSRv6プロトコルへと近代化しており、これにより、よりオープンな無線アクセス展開に向けた伝送計画が支援されています。こうした展開により、従来はトラフィック密度が低かったため、大容量光通信への投資が少なかった地方都市においても、一貫した伝送要件が求められるようになっています。したがって、南米の光トランスポンダ市場は、既存の長距離回線に加え、アクセスネットワークや集約ネットワークからも需要を獲得しています。
クラウド、AI、およびデータセンター間接続トラフィックの成長
AIワークロードはバースト性のトラフィックを発生させ、データセンター間において低遅延かつ予測可能な光通信容量を必要とします。エクイニックス(Equinix)は1億1,400万米ドルを投資し、2026年4月にサンタナ・デ・パルナイバにAI対応のSP6サイトを開設しました。また、テクト・データ・センターズ(Tecto Data Centers)は、2028年までにブラジル国内の5施設を対象とした20億米ドルの拡張計画を発表しました。Brasscom社は、2025年のブラジルにおけるデータセンター投資額を90億米ドル(うち70億米ドルが設備投資)と予測しており、2031年までの累積投資額は920億米ドル(うち690億米ドルが設備投資)に達すると見込んでいます。これは、相互接続容量の強固な基盤を確立するものです。Cirion社は、ブラジル国内の70か所以上のデータセンターを接続する「DC Connect」サービスを通じて、1.6 Tb/sのシングルキャリア波長に対応するCiena社のWaveLogic 6 Extreme技術を導入しています。その結果、南米の光トランスポンダ市場は、容量、到達距離、遅延を総合的に評価する、より大容量な相互接続サービスへと移行しつつあります。
通貨安と輸入機器コストの上昇
コヒーレント光トランスポンダ機器の90%以上は海外から調達されているため、ブラジルレアルの減価により、現地通貨建ての機器コストが10%から15%上昇する可能性があります。この圧力は、小規模なインターネットサービスプロバイダーの設備投資余力を圧迫し、機器の更新サイクルを長期化させる恐れがあります。Telecom Argentinaは2025年に設備投資を大幅に増やすことで関連する圧力を吸収しましたが、小規模な地域プロバイダーには、為替変動を管理するための選択肢が限られています。大手通信事業者はヘッジ取引や米ドル建ての調達契約を活用できますが、地域プロバイダーは一般的に、現地でのコスト上昇を直接負担せざるを得ません。したがって、南米の光トランスポンダー市場では、大手事業者と中小プロバイダーの間で調達条件に格差が生じています。
セグメント分析
2025年、コヒーレント伝送技術は地域売上高の80.39%を占め、2031年までCAGR7.45%で拡大すると予測されています。南米の光トランスポンダ市場において、市場での地位は、デジタル信号処理(DSP)プラットフォームが、長距離ネットワークにおいてスペクトル効率と適応性のある伝送距離を提供できる能力を反映しています。確率的コンステレーションシェーピングは、事業者がリンク状況に応じて容量を調整できるよう支援することで、これらの性能要件をサポートしています。ネットワーク事業者は、長距離や変動するトラフィックパターンにより、固定的な伝送設定が適さない場合に、これらの機能を活用しています。また、コヒーレント・プラットフォームは、バックボーンの近代化やデータセンター間相互接続に必要な、より高いチャネルレートにも対応しています。
非コヒーレントシステムは、トラフィック量や距離の観点からコヒーレントデジタル信号プロセッサのコストが見合わない、80 km未満のキャンパス内および都市圏内リンクにおいて、依然として重要な役割を果たしています。ただし、容量集約型の展開において、コヒーレント・プラグイン可能モジュールがビット当たりのコスト面でコヒーレントシステムに近づきつつあるため、その役割は縮小しつつあります。エレトロネット社は、バックボーンの近代化に向けてノキアの1830 PSSおよび1830 GXプラットフォームを採用し、最大1.2 Tb/sのチャネル速度を実現しました。このプロジェクトは、800 Gbpsを超えるコヒーレント容量が、ブラジルの長距離ルートにおいて実用的な調達オプションになりつつあることを示しています。この技術的転換により、通信事業者、インターネットサービスプロバイダー、データセンターの各ネットワークにおいて、より一貫性のある機器導入アプローチが可能になります。
2025年、100 Gbpsから400 Gbpsの帯域幅層は、地域全体の収益の49.16%を占めました。南米の光トランスポンダ市場において、この帯域幅層は通信事業者やインターネットサービスプロバイダーにとって主要な商用選択肢となっており、旧式の100G機器に取って代わっています。Padtec社は、南米全域でTMD400Gを1,000台販売したと報告しており、これは移行が地域のインターネットサービスプロバイダーのネットワークにまで及んでいることを示しています。フレキシブルレート対応の400Gシステムにより、事業者は既存のチャネルレートを向上させることができ、個別のシングルレート100G機器を別途調達する必要性が低減されます。この機能により、この帯域は広範なネットワーク更新プログラムに適しています。
最大100 Gbpsの帯域は、トラフィックの増加時により高い速度に対応できる柔軟なプラットフォームを事業者が好むため、シェアを低下させています。400 Gbpsから800 Gbpsの帯域は、容量需要が高まっているもの、導入条件が様々である国内バックボーンのアップグレードにおける過渡的な段階として機能しています。800 Gbpsを超える帯域は、海底ケーブルの終端、ハイパースケール相互接続、および次世代バックボーンプロジェクトに支えられ、2031年までCAGR11.60%を記録すると予測されています。Eletronetの近代化プログラムにより、チャネルあたり最大1.2 Tb/sが可能となり、大容量バックボーンの調達への移行が示されています。したがって、南米の光トランスポンダ市場では、400Gを販売数量の基盤として維持しつつ、より大容量なプラットフォームの採用が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gおよび光バックホールの容量拡大
- クラウド、AI、およびデータセンター間接続トラフィックの増加
- 大容量海底回線に対するハイパースケール企業および通信事業者の投資
- 100Gから400Gおよび800Gのコヒーレント波長への地域的な移行
- ブラジルのOPGWを基盤としたバックボーン網とエッジデータセンターの拡張
- 地域ISPにおけるオープン・オプティカル・ネットワーキングの導入状況
- 市場抑制要因
- 通貨安と輸入設備コストの上昇
- 認証および型式承認要件のばらつき
- コヒーレント光学工学および現場サービスに関するスキルの不足
- 主要ハブ以外における、従来の光ファイバー網のカバー範囲、電力、および設置コストに関する制約
- 業界バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 伝送技術別
- コヒーレント
- 非コヒーレント
- データレート別
- 最大100 Gbps
- 100 Gbps超~400 Gbps
- 400 Gbps超~800 Gbps
- 800 Gbps以上
- ネットワークアプリケーション別
- メトロ
- 長距離
- データセンター間相互接続
- 海底
- その他のネットワークアプリケーション
- エンドユーザー別
- 通信サービスプロバイダー
- クラウドおよびハイパースケールデータセンター事業者
- 企業
- 政府・防衛
- その他のエンドユーザー
- 国別
- ブラジル
- アルゼンチン
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ciena Corporation
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- ZTE Corporation
- NEC Corporation
- Padtec S.A.
- Datacom S.A.(Intelbras S.A.)
- Ribbon Communications Inc.
- Juniper Networks, Inc.
- Coherent Corp.
- Lumentum Holdings Inc.
- FiberHome Telecommunication Technologies Co., Ltd.
第7章 市場機会と将来の展望



