


通信ネットワーク向けAIOps:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AIOps For Telecom Networks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157043
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
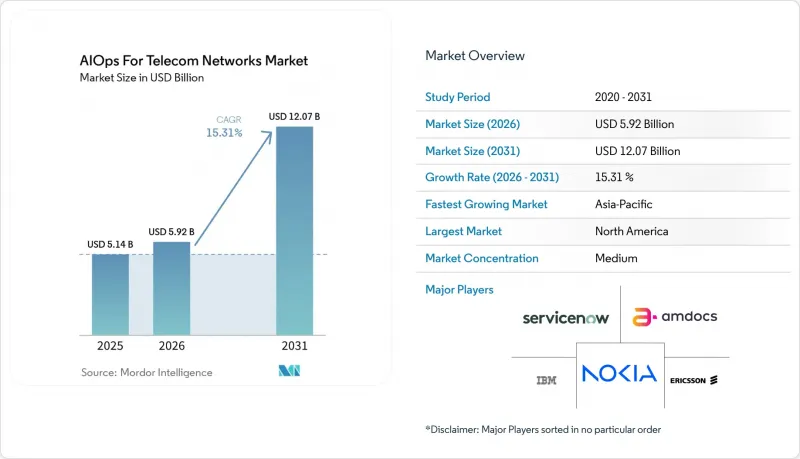
Mordor Intelligenceによると、通信ネットワーク向けAIOps市場の規模は2025年に51億4,000万米ドルと評価され、2026年の59億2,000万米ドルから2031年までに120億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.31%となる見込みです。
世界の通信ネットワーク向けAIOps市場の動向と洞察
5G、ネットワークスライシング、およびマルチドメインの複雑化がNOCアーキテクチャを再構築
スタンドアロン型5Gネットワークでは、通信事業者は、無線、トランスポート、コアの各ドメインにわたるサービス契約を管理する必要がありますが、これらのドメインでは多くの場合、別々のベンダーのシステムが使用されています。ネットワークスライシングでは、各スライスごとに特定のサービスレベル契約(SLA)に合わせたパフォーマンス制御が必要となるため、さらに別のレイヤーが追加されます。3GPPのネットワークデータ分析機能(NDAF)は、5Gコア内にネイティブなデータ収集および推論インターフェースを提供し、一方、O-RANアライアンスのRANインテリジェントコントローラーは、AIベースの意思決定支援を無線ドメインにまで拡張します。これらの規格が相まって、通信ネットワーク向けAIOps市場において、導入やベンダー評価に向けたより明確な技術的道筋が示されています。通信事業者の実証プログラムでは、AIエージェントが多数の企業顧客にわたるスライシングポリシーを管理し、トラフィックの急増時にも50ミリ秒未満でリソースを調整できることが実証されています。単一のクロスドメインビューにより、専門のネットワーク運用チーム間での手動による引き継ぎが削減される一方、通信業界に特化した基盤モデルにより、無線、伝送、コア、およびサービスデータの統合的な解釈が向上します。
IoTおよびエッジテレメトリのデータ量増加がAIネイティブなデータ処理を迫る
IoTエンドポイント、エッジノード、およびクラウドネイティブなネットワーク機能は、従来のネットワークチームが手動で確認できる量を超える運用データを生成しています。エリクソン社の報告によると、2025年末時点で26億件のブロードバンドおよび重要IoT接続が存在し、これにより継続的なネットワークテレメトリの量がさらに増加しました。したがって、通信ネットワーク向けAIOps市場は、多数のネットワーク層からのシグナルをリアルタイムで相関分析できるシステムに依存しています。エッジで生成された情報は、中央の推論層に到達する前に、多くの場合、ローカルでのフィルタリングや意味的圧縮を必要とします。AWSは、エッジに展開された小型言語モデルが、大規模な生のテレメトリストリームを、クラウドAIエージェント向けのより小さな診断信号に凝縮する通信分野の導入事例を紹介しています。このアプローチにより、特に集中処理が現実的でない地理的に分散したネットワークにおいて、バックホールの要件を軽減し、応答時間を短縮することが可能です。
レガシーOSSおよびBSSの統合コストがAI導入のスピードを制約
レガシーのOSSおよびBSSシステムは、個々の通信事業者向けにカスタマイズされていることが多く、新しいAIツールとの連携が困難な場合があります。この課題は、マルチベンダーネットワークにおいてより深刻であり、テレメトリを一貫して解釈するには、データアダプターや正規化レイヤーが必要となります。Amdocs社は2026年2月、既存のBSSおよびOSSスタックを置き換えるのではなく、その上に動作するように設計されたオペレーティングシステムとして「aOS」を発表しました。この設計は、システム統合中の業務中断に対する通信事業者の懸念を反映したものです。通信ネットワーク向けAIOps市場においては、大規模な社内統合チームを持たない中堅通信事業者における導入ペースは鈍化する可能性があります。TM ForumのOpen Digitalアーキテクチャに準拠したクラウドネイティブOSS設計は、将来の統合負担を軽減することができます。しかし、予測期間中は、旧式システムの導入ベースが引き続き導入速度やベンダー選定に影響を及ぼし続けるでしょう。
セグメント分析
2025年、通信ネットワーク向けAIOps市場において、プラットフォームは65.72%のシェアを占めました。通信事業者は、テレメトリの取り込み、モデル管理、相関分析、およびクローズドループ・オーケストレーションを組み合わせた統合プラットフォームを引き続き好んでいます。この傾向は、キャリアグレードの信頼性と通信業界特有の運用知識に対するニーズも反映しています。プラットフォームには、一般的なエンタープライズ向けAIOps製品には欠けているネットワークオントロジーや既存のOSSコネクタが含まれる場合があります。これらの機能により、通信事業者は複数のネットワークドメインにまたがる大量のアラームやパフォーマンスデータを管理することが可能になります。IBM調査は、通信に特化した基盤モデルが、従来の方法と比較してネットワークデータの予測精度を向上させることができることを実証しました。これは、通信ネットワーク向けAIOps業界における専門プラットフォームの立場を裏付けるものです。また、通信事業者がプラットフォームを、単発のソフトウェア購入ではなく、長期的なアーキテクチャの選択肢として評価することが多い理由も説明しています。
サービス市場は、2026年から2031年にかけてCAGR17.24%で拡大すると予測されています。このカテゴリーには、導入、プラットフォームのカスタマイズ、マネージド運用、およびデータ準備のサポートが含まれます。サービスへの需要は、既存(ブラウンフィールド)のネットワーク環境の複雑さと密接に関連しています。AIプラットフォームが確実に稼働するためには、プロバイダーがレガシーなOSSおよびBSSのデータ構造をマッピングする必要がある場合が少なくありません。マネージドAIOpsモデルは、専任のAI運用チームを持たない通信事業者にとって有用です。これらのモデルは、より予測可能な成果ベースの契約を提供し、社内インフラへの投資の必要性を軽減することができます。導入の品質がプラットフォーム展開の信頼性に影響を与えるため、通信ネットワーク向けAIOps市場では今後もサービスが求められ続けるでしょう。また、サービスは、ベンダーがプラットフォームの初期販売後も通信事業者との長期的な関係を構築するのに役立ちます。
2025年、通信ネットワーク向けAIOps市場において、オンプレミス展開は54.63%を占めました。この状況は、データ主権の要件、遅延への懸念、および通信事業者が長年にわたり重視してきたローカル制御への志向を反映したものです。国の規制によりネットワークテレメトリのクラウド処理が制限されている地域では、オンプレミスシステムが依然として重要視されています。これらは、アジア太平洋地域や中東の一部における国営通信事業者にとって特に重要です。また、オンプレミス展開は、ネットワークインフラへの直接アクセスを必要とする機密性の高いワークロードにも対応可能です。こうした考慮事項により、クラウドの機能が向上し続けても、オンプレミス導入基盤は依然として重要な存在であり続けています。したがって、通信ネットワーク向けAIOps業界は、オンプレミスおよびハイブリッドの両方の運用モデルを引き続きサポートしています。ハイブリッド設計により、通信事業者は柔軟性を確保しつつ、リスクの高いデータや規制対象のデータに対する管理権限を維持することができます。
クラウドベースの導入は、2026年から2031年にかけてCAGR 19.18%で拡大すると予測されています。弾力性のあるクラウドインフラストラクチャは、短期間でトラフィックパターンが急激に変化した場合でも、大規模なAI推論をサポートできます。ノキアは2026年6月、同社の「Autonomous Networks Fabric」が、オーケストレーション、アシュアランス、インベントリ管理向けのアプリケーションとともに、AWSインフラストラクチャ上で利用可能になると発表しました。クラウドによる提供は、初期のインフラ要件を軽減し、ソフトウェアの更新を迅速化することも可能です。監査可能性やデータ居住地に関する欧州の要件により、サプライヤーはパブリッククラウドサービスと並行して、ソブリンクラウドの選択肢を提供するよう促されています。これにより、多くの通信事業者においてハイブリッドアーキテクチャが維持される見込みです。通信ネットワーク向けAIOps市場は、オンプレミスでの制御の必要性を排除することなく、クラウド利用へと移行しつつあります。
地域別分析
北米は2025年に売上高シェアの31.13%を占め、通信ネットワーク向けAIOps市場において首位を維持しました。米国の主要通信事業者は、広範な5G商用化プログラムと並行して、AI主導のネットワーク運用に投資を行ってきました。また、この地域には、通信ベンダーと連携して統合ソリューションを提供するクラウドAIプロバイダーの強力な基盤があります。こうした状況が、実運用レベルの自動化プラットフォームの開発を支えています。カナダでは、地方や遠隔地のネットワーク管理にAIOpsが活用されています。メキシコでは、主にLTEから5Gへの移行に伴う自動化を支援するためにこの技術が活用されています。南米ではブラジルが主導的役割を果たしており、同国の通信事業者はマルチバンド5Gネットワーク向けの障害相関分析や予知保全に投資を行っています。南米全域での導入は、光ファイバーや海底インフラをより効率的に管理する必要性を反映したものでもあります。
欧州は、通信ネットワークにおけるAIOps市場にとって依然として重要な運用環境です。英国、ドイツ、フランスでは、TM Forumのフレームワークを活用した自律型ネットワークプログラムが進められています。ドイツテレコムは2025年11月にドイツ国内で「RAN Guardian Agent」を導入し、関連プログラムをチェコ共和国およびクロアチアへと拡大しています。欧州連合(EU)のAI法により、ガバナンス、監査可能性、および文書化された管理措置の必要性が高まっています。これらの要件は、ETSIおよび3GPP規格への準拠を実証できる老舗ベンダーに有利に働く可能性があります。サウジアラビアとアラブ首長国連邦(UAE)は、スマートシティと重要な接続性に焦点を当てたデジタルトランスフォーメーションプログラムを通じて、中東地域での導入を推進しています。アフリカは依然として初期段階にあり、南アフリカとナイジェリアは障害管理とパフォーマンスの最適化に注力しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR17.78%で拡大すると予測されています。中国、インド、韓国、日本、オーストラリア、ニュージーランドでは、5Gネットワークの拡大に伴い、通信ネットワーク市場におけるAIOpsの利用が増加しています。ファーウェイはMWC 2026において、20以上のAIエージェントを搭載した「AUTINOps」を発表し、リスク特定精度80%以上、診断精度90%以上を達成したと報告しました。ノキアはNTTドコモと連携し、「MantaRay SON」および「AutoPilot」の試験運用を通じて、SMO主導の自律化に取り組んでいます。インドでは、大規模なモバイル加入者基盤全体でスタンドアロン型5Gのカバー範囲が拡大しており、大量のテレメトリデータが収集される環境が整っています。オーストラリアとニュージーランドは規模は小さいもの、技術的に先進的な市場であり、3GPPやTM Forumの標準に準拠したクラウドネイティブな導入を好んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5G、ネットワークスライシング、およびマルチドメインの複雑性
- IoT、エッジ、クラウドネイティブインフラによるネットワークテレメトリの成長
- NOCコストおよび平均修復時間(MTTR)の削減に向けた圧力
- 予測型サービス保証および顧客体験保護への需要の高まり
- ネットワークテレメトリデータを用いて学習された通信業界特化型基盤モデル
- 無線およびエッジインフラ向けエネルギー効率を考慮した閉ループ最適化
- 市場抑制要因
- 従来のOSS、BSS、およびマルチベンダー・ネットワーク全体にわたる高い統合コスト
- データプライバシー、サイバーセキュリティ、および自動化された是正措置に伴うオペレーショナルリスク
- ラベル付けが不十分なアラーム、インシデント、および構成データ
- オペレーターによるエージェント型システムへの制御権委譲への消極姿勢
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- プラットフォーム
- サービス
- 展開モデル別
- オンプレミス
- クラウドベース
- 組織規模別
- 大企業
- 中小企業
- 用途別
- ネットワークパフォーマンス管理
- 障害およびインシデント管理
- ネットワークセキュリティ管理
- カスタマー・エクスペリエンス・マネジメント
- インフラ管理
- アプリケーションパフォーマンス分析
- その他の用途
- エンドユーザー別
- モバイル通信事業者
- 固定通信およびブロードバンド事業者
- 統合型通信サービスプロバイダー
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- Cisco Systems, Inc.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Amdocs Limited
- ServiceNow, Inc.
- Huawei Technologies Co., Ltd.
- Ciena Corporation
- Netcracker Technology Corporation
- Oracle Corporation
- Microsoft Corporation
- Google LLC
- ZTE Corporation
- NEC Corporation
- Samsung Electronics Co., Ltd.
- Tech Mahindra Limited
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- Radcom Ltd.
- Grokstream, Inc.
第7章 市場機会と将来の展望



