


インピンジメント症候群:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Impingement Syndrome - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154455
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
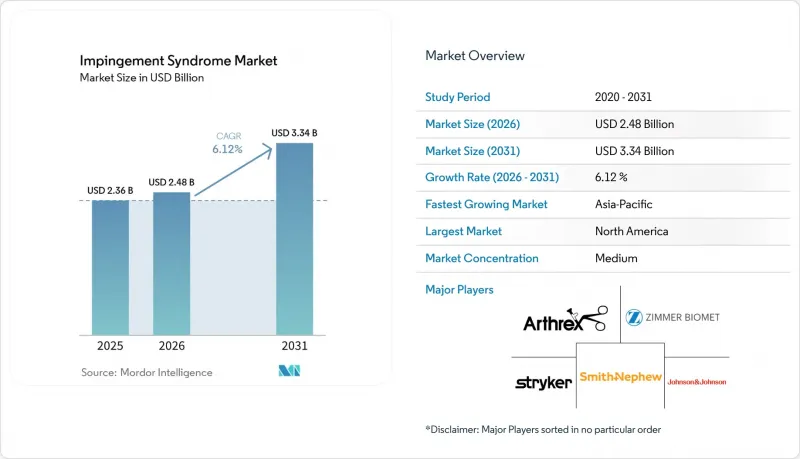
Mordor Intelligenceによると、インピンジメント症候群市場は、2025年の23億6,000万米ドルから2026年には24億8,000万米ドルへと拡大し、2031年までに33億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.12%で成長すると見込まれています。
世界のインピンジメント症候群市場の動向と洞察
スポーツ参加の増加と過用性損傷
インピンジメント症候群市場は、反復的な頭上動作による恩恵を受け続けています。これは、スポーツ活動によって肩の不調が絶えず生じ、患者が診断、治療、および経過観察を受けることになるためです。2025年に大学アスリートを対象に行われた研究では、年齢層を問わず、頭上での運動活動と肩インピンジメント症候群との間に統計的に有意な関連性が確認されました。これは、活動的な人口層において症例数が安定して発生し続けることを裏付けています。また、2025年の関連する運動研究でも、頭上動作を行うアスリートに測定可能な生体力学的リスクが示されており、より重度の機能障害が進行するのを待つのではなく、早期のリハビリテーションプロトコルに対する需要を裏付けています。スポーツ特有の負荷パターンも重要な要素です。水泳、野球、ラケットスポーツでは、肩にかかる機械的負荷がそれぞれ異なるため、治療プロトコルを安易に標準化することはできません。その結果、インピンジメント症候群の市場では、急性スポーツ外傷だけでなく、長期的な経過観察を必要とする反復性の過用症候群からも、継続的な需要が生まれています。
高齢化と肩の変性疾患
インピンジメント症候群市場は、加齢に伴う肩の変性性機能障害により、スポーツ外傷のみにとどまらない症例基盤が拡大しているため、高齢者への依存度が高まっています。2025年の「世界疾病負担(GBD)」パターンの分析によると、中国、日本、韓国における筋骨格系疾患の発生率は、年齢、時代、体格指数(BMI)の動向が複合的に作用する結果、2036年まで高い水準で推移すると予想されています。2024年に公表された欧州の診療報酬データも、変性性肩疾患が女性および60歳以上の高齢者に集中しており、インピンジメントに関連する症状は60~64歳の年齢層でピークに達していることを示しています。高齢の患者は、より長期にわたる保存的治療の経過をたどる傾向があり、そのため、直ちに手術が必要でない場合でも、画像診断、投薬、理学療法、リハビリテーションが継続して必要となります。これにより、インピンジメント症候群の市場には、特に高齢化がすでに進んでいる国々において、より広範かつ持続的な患者基盤が形成されています。
市場間における保険償還の明確性の欠如
償還基準のばらつきは、誰が手術を受けるか、どこで手術が予定されるか、そして支払いが確定するまでにどれだけの事務処理が必要になるかに影響を与えるため、インピンジメント症候群市場にとって依然として直接的な足かせとなっています。別の2025年の償還に関する調査によると、22の修飾コードが付いた肩の手術請求のうち、償還が承認されたのはわずか26.5%であり、民間保険会社の承認率はメディケアに大きく後れを取っていました。こうした状況により、外来診療が低コストで迅速な処理を可能にする場合でも、より複雑な外来症例を引き受ける意欲が低下しています。また、政策に基づく文書化規則も、診断から処置への移行を遅らせており、これにより意思決定期間が長期化し、同一経路での転向率が低下しています。その結果、インピンジメント症候群市場は規模を拡大できる一方で、収益が最も高い治療環境においては依然として障壁に直面しています。
セグメント分析
2025年、原発性インピンジメント症候群はインピンジメント症候群市場シェアの39.84%を占めました。これは、構造的な狭窄、滑液包の刺激、および回旋筋腱板の圧迫に関連する最もよく知られた臨床像としてのその位置付けを反映したものです。その幅広い臨床的認知度により、価値が単一の診療ポイントに集中するのではなく、検査、画像診断、投薬、理学療法、および手術にわたって安定した需要が支えられています。二次性インピンジメント症候群は、不安定性、肩甲骨の運動異常、神経筋機能障害が、従来の構造的狭窄のみの場合よりも多層的な管理を必要とすることが多いため、臨床的に依然として区別されています。急性インピンジメント症候群は、2031年までCAGR6.64%で成長すると予測されており、これはスポーツ傷害から診断への移行がより迅速になり、体系的な介入に至るまでの期間が短縮されていることを反映しています。
この成長が加速している急性カテゴリーは、同一の診療エピソード内で迅速な画像診断、関節鏡下治療、および綿密な監督下でのリハビリテーションを支援できる医療提供者や医療機器メーカーにとって有利です。したがって、インピンジメント症候群業界は、初発症例を主要な患者基盤として維持しつつ、より迅速に診断され、治療段階へ移行する症例へと成長の重点が移りつつあります。
2025年には成人が42.63%のシェアを占め、スポーツや職業に起因する肩への負荷が活動的な就労年齢層に集中しているため、インピンジメント症候群市場全体において最大の年齢層となりました。また、成人は、症状が仕事や日常生活に支障をきたした場合、画像診断、注射療法、外科的治療を受ける傾向が強いため、依然として治療を受けやすい層となっています。高齢者患者は2031年までCAGR8.67%で成長すると予測されており、これは肩の変性疾患への構造的な移行や、長期にわたるケアニーズの高まりを反映しています。
青少年セグメントは患者数では依然として最小規模ですが、頭上での運動活動により、若い患者が人生の早い段階で測定可能な生体力学的ストレスにさらされることから、臨床的な注目が高まっています。このため、若い患者にとって手術が第一選択とならない場合でも、リハビリテーションや予防プロトコルの重要性は変わりません。したがって、インピンジメント症候群業界は、成人を患者数の中心とし、ケアの経過がより長く、多様化しがちな高齢患者を成長のフロンティアとしています。
地域別分析
2025年、北米はインピンジメント症候群市場の45.08%のシェアを占め、収益面において最大の地域貢献者としての地位を維持しました。高い手術件数、関節鏡治療に対する幅広い保険適用、そして成熟した外来手術センターのネットワークが、インピンジメント症候群市場における同地域の主導的地位を引き続き支えています。米国では、スミス・アンド・ネフュー社の発表によると、2025年の肩関節置換術の年間実施件数は25万件に達しており、これはインピンジメント関連の隣接する治療を支える肩関節ケアの基盤の規模を示しています。北米における先進的なワークフロー導入の集中により、同地域は、特にロボット技術を活用した計画立案および肩関節手術の実施において、ハイエンド市場における競合の中心地としての地位を維持しています。
アジア太平洋地域は、2031年までCAGR9.28%で成長すると予測されており、インピンジメント症候群市場において最も成長の速い地域ブロックとなります。2025年の疾病負担分析によると、中国、日本、韓国における筋骨格系疾患の発生率は2036年まで高い水準で推移すると見込まれており、この地域には高齢化に伴う堅調な需要基盤が形成されています。また、韓国では診療慣行の変化が明確に示されています。2026年の調査によると、適応症例において関節鏡手術を第一選択肢とする傾向が確認されたからです。これは、同地域が単一の成長要因に依存するのではなく、拡大する患者のニーズと、進化する施術体制の両方を兼ね備えていることを意味します。
欧州は依然として重要な収益源ですが、その成長は、ガイドラインに基づく保存的治療や、より多様な償還構造によって大きく左右されています。ドイツはこの地域の中でも特に際立っており、肩の変性疾患が依然として広く見られ、入院治療から外来治療への移行が進んでいます。このため、手術件数の伸びが急速に拡大している地域に比べて緩やかであっても、欧州では理学療法、リハビリテーション、画像診断サービスが重要な位置を占め続けています。中東・アフリカおよび南米は依然として規模は小さいもの、民間整形外科分野の拡大やインフラ投資により、インピンジメント症候群市場には長期的な機会が開かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スポーツ参加の増加と過用性損傷
- 高齢化と肩の変性疾患
- 早期のMRIおよび超音波による診断
- 整形外科外来診療の拡大
- 肩関節の関節鏡手術および低侵襲手術の増加
- 遠隔リハビリテーションと在宅回復の道筋
- 市場抑制要因
- 保存の治療の成功により、手術への切り替えが減少しています
- 臨床的判断への依存度の高さとコーディングのばらつき
- 市場全体で償還に関する明確性が限定的である
- 非外傷性肩痛の診断漏れ
- 供給/バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 原発性インピンジメント症候群
- 二次性インピンジメント症候群
- 急性インピンジメント症候群
- 患者の年齢層別
- 思春期
- 成人
- 高齢者
- コンポーネント別
- 治療の種類
- 外科的治療
- 非外科的治療
- 理学療法
- 薬物療法
- 診断
- 身体検査
- イメージング技法
- 筋電図検査
- 治療の種類
- エンドユーザー別
- 整形外科クリニック
- 外来手術センター
- リハビリテーションセンター
- 理学療法クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Arthrex, Inc.
- B. Braun SE
- Bioventus Inc.
- Breg, Inc.
- CONMED Corporation
- DJO, LLC
- Enovis Corporation
- Globus Medical, Inc.
- Johnson and Johnson
- LimaCorporate S.p.A.
- Medtronic plc
- Orthofix Medical Inc.
- OssDsign AB
- Ossur hf.
- Smith & Nephew plc
- Stryker
- Wright Medical Group N.V.
- Zimmer Biomet
第7章 市場機会と将来の展望



