


欧州のAIOpsによる通信ネットワーク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe AIOps For Telecom Networks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 187 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157047
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
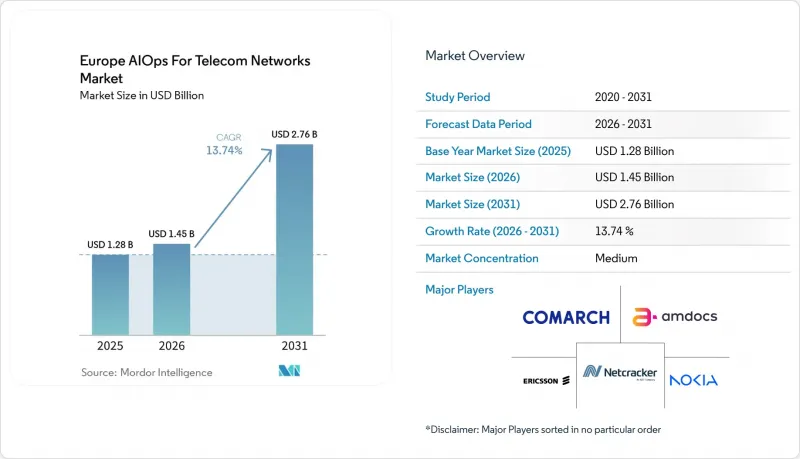
Mordor Intelligenceによると、欧州の通信ネットワーク向けAIOps市場規模は2025年に12億8,000万米ドルと評価され、2026年の14億5,000万米ドルから2031年までに27億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは13.74%となる見込みです。
欧州の通信ネットワーク向けAIOps市場の動向と洞察
5Gおよびマルチベンダーネットワークの複雑化がプラットフォーム導入を加速
欧州の通信ネットワーク向けAIOps市場は、管理すべきシステムオペレーターの数を増加させる5Gスタンドアロン方式の導入の恩恵を受けています。大都市圏の5G無線アクセスネットワークでは、無線、分散型、集中型、およびコアネットワーク機能ごとに異なるベンダーが採用される場合があります。各システムは、異なるスキーマ、更新サイクル、運用優先度を持つテレメトリデータを生成します。従来の運用支援システムは、より集中化された単一ベンダー環境向けに設計されていました。AIOpsプラットフォームは、ネットワークドメインを横断してこれらのデータストリームを相関させ、事業者が関連する事象をより早期に特定できるよう支援します。E2インターフェースやxAppフレームワークを含むO-RANアライアンスの仕様は、サードパーティ製アプリケーションとの統合ポイントを提供していますが、商用Open RANの導入においては、閉ループ制御のために依然として大規模なシステム統合が必要とされています。
ネットワーク運用コストと平均復旧時間(MTTR)の削減に向けた圧力
ユーザー1人あたりの収益が伸び悩む一方で5G関連の経費が増加しているため、欧州の通信事業者はネットワーク運用コストの削減を優先課題としています。ドイツテレコムは、重大なイベント管理を支援するため、2025年11月にドイツで「RAN Guardian Agent」を立ち上げました。同社によると、このシステムにより、重大なイベントの管理時間が数時間から1分に短縮されたとのことです。また、運用開始初月のクリスマスマーケット開催期間中には、100件以上の是正措置が実行されました。こうした運用成果から、欧州の通信ネットワーク向けAIOps市場が、手動による介入の削減を目指す通信事業者から注目を集めていることがわかります。また、NIS2の報告要件も、迅速な障害検出の重要性を浮き彫りにしています。影響を受けた通信事業者は、24時間以内に早期警告を発し、72時間以内に最終報告書を提出しなければならないからです。
レガシーOSSのデータサイロと統合の複雑さが、ドメイン横断的なAIの効果を制約している
データの可用性は、欧州の通信ネットワーク向けAIOps市場にとって依然として根本的な課題となっています。多くの欧州の通信事業者は、10年から20年かけて開発された、ベンダー固有かつドメインごとに隔離された管理システムを使用しています。これらのシステムは、無線、トランスポート、コア、サービス各層間でテレメトリを共有するようには設計されていません。AI用にデータを準備するには、モデルが信頼できる結果を提供できるようになる前に、データの取り込み、正規化、および統合を行う必要があります。不完全または断片化されたテレメトリは、誤警報や可観測性のコストを増大させ、導入の運用上の正当性を弱める可能性があります。この負担は、ティア1の同業他社ほど統合予算を確保できない中規模の通信事業者にとってより大きく、導入能力に明らかな差が生じています。
セグメント分析
2025年、プラットフォームは欧州の通信ネットワーク向けAIOps市場の64.88%を占めました。大手ティア1通信事業者は、数年前から運用支援システムにプラットフォームのライセンスを組み込んでいました。こうした契約により、プラットフォームは保証および自動化ワークロードの中核インフラとして定着しました。サービス市場は2031年までCAGR16.08%で拡大すると予測されています。この成長率は、マネージドサービス、プロフェッショナルサービス、およびシステム統合に対する需要の高まりを示しています。地域の通信事業者は、実装の責任を経験豊富なプロバイダーに委ねる契約を好む傾向があります。
欧州の通信ネットワーク向けAIOps市場において、この傾向が最も顕著に見られるのは南欧および東欧です。これらの市場の多くの通信事業者は、社内のAIエンジニアリングリソースが限られており、同時にレガシーな運用システムも管理しなければなりません。成果ベースの提供モデルは、大規模なプラットフォーム導入に伴うリスクを軽減し、通信事業者に専門的な統合サポートへのアクセスを提供します。また、通信事業者が個別のツールやサービスを自ら組み立てる必要がなく、導入作業を明確に定義された運用成果と結びつけることも可能です。ノキアは2025年に「Autonomous Network Fabric」を導入し、Google Cloudとの連携によりクラウド提供オプションを拡充しました。これは、ベンダーがソフトウェアプラットフォームと運用サービスを別々の選択肢として提示するのではなく、それらを組み合わせていることを示しています。欧州の通信ネットワーク向けAIOps市場において、この提供アプローチは、通信事業者が自動化ソフトウェアに加え技術サポートを必要とする場面で、導入を現実的なものにする可能性があります。
2025年、欧州の通信ネットワーク向けAIOps市場規模のうち、オンプレミス展開が58.25%を占めました。データ主権に関する要件が、欧州のティア1通信事業者におけるこの傾向を後押ししています。また、特定のクローズドループ無線機能には極めて低い遅延が求められますが、パブリッククラウドのエンドポイントではこれを一貫して提供できない場合があります。クラウドベースの導入は、2031年までCAGR17.21%で拡大すると予測されています。最も急速な進展が見られるのは、非リアルタイムのネットワーク分析、計画、顧客体験、およびエネルギー管理機能の分野です。
パブリッククラウド環境は、こうした時間的制約が比較的緩やかな使用事例に対して、スケーラブルなコンピューティングリソースと既成のAIツールを提供します。ノキアは、2026年9月にGoogle Cloudマーケットプレース上で、自社の「Assurance Center」をSaaS(Software-as-a-Service)として提供開始する予定です。エリクソンは、2026年2月にAWSマーケットプレース上で「Agentic rApp as a Service」をリリースしました。これらの提供事例は、大手通信機器ベンダーがクラウドによる提供を、新たな導入に向けた重要な経路と捉えていることを示しています。同時に、EU AI法の義務やNIS2のデータ居住要件は、ハイブリッドクラウドおよびソブリンクラウドの設計を後押ししています。これらの設計により、クラウド導入の利点をある程度維持しつつ、ワークロードをネットワークデータにより近い場所で稼働させることが可能になります。ネットワーク機能や通信事業者の環境によってリアルタイム制御の要件が大きく異なるため、このバランスは、欧州の通信ネットワーク向けAIOps市場において重要な意味を持ちます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gとマルチベンダーネットワークの複雑性
- ネットワーク運用コストおよび平均復旧時間の削減に向けた圧力
- 予測型ネットワーク保証および顧客体験管理に対する需要
- 自律型ネットワークの拡大とクローズドループ規格
- 分散型オープンRANにおけるテレメトリからアクションへのギャップ
- エネルギー効率を考慮した閉ループ型ネットワーク最適化
- 市場抑制要因
- レガシーOSSによるデータのサイロ化と統合の複雑さ
- サイバーセキュリティ、プライバシー、およびAIガバナンスの要件
- ベンダー固有のネットワーク状態におけるモデルのドリフト
- 自律的な修復における人間の説明責任
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 提供別
- プラットフォーム
- サービス
- 展開モデル別
- オンプレミス
- クラウドベース
- 組織規模別
- 大企業
- 中小企業
- 用途別
- ネットワークパフォーマンス管理
- 障害およびインシデント管理
- ネットワークセキュリティ管理
- カスタマー・エクスペリエンス・マネジメント
- インフラ管理
- アプリケーションパフォーマンス分析
- その他の用途
- エンドユーザー別
- モバイル通信事業者
- 固定通信およびブロードバンド事業者
- 統合型通信サービスプロバイダー
- その他のエンドユーザー
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amdocs Limited
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Netcracker Technology Corporation
- International Business Machines Corporation
- ServiceNow, Inc.
- Infovista SAS
- OpenText Corporation
- Elisa Corporation(Polystar)
- Cisco Systems, Inc.
- Juniper Networking(Hewlett Packard Enterprise Company)
- RADCOM Ltd.
- MyCom OSI
- Google LLC(Google Cloud)
- Microsoft Corporation
- Oracle Corporation
- VIAVI Solutions Inc.
- Comarch S.A.
第7章 市場機会と将来の展望



