


植物由来ヨーグルト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plant Based Yogurt - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118070
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、植物由来ヨーグルトの市場規模は、2025年の32億1,000万米ドルから2026年には35億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.48%で推移し、2031年までに64億1,000万米ドルに達すると予測されています。
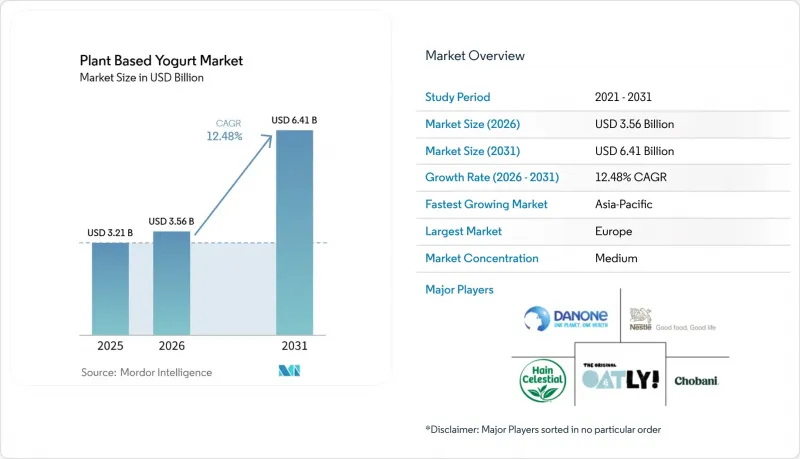
本レポートは、原料(大豆、アーモンド、ココナッツ、オート麦など)、製品タイプ(ドリンクタイプヨーグルト、スプーンで食べるタイプヨーグルト)、包装(カップ・容器など)、流通チャネル(スーパーマーケット/ハイパーマーケット、オンライン小売店など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)および数量(トン)で提示されています。
世界の植物由来ヨーグルト市場の動向と洞察
植物由来食品およびヴィーガン食品への需要の高まり
植物由来の食生活は、より幅広い消費者層にとって日常的な食の選択肢となりつつあり、植物由来ヨーグルト市場のターゲット層を拡大させています。OECDおよびFAOは、健康への懸念、環境意識、そして畜産業に対する見方の変化を、北米、欧州、東アジアにおける植物由来の乳製品代替品を後押しする主要な要因として挙げています。多くの買い物客は完全なヴィーガンではありませんが、それでも味や食感が乳製品に匹敵する植物由来の食品を求めています。この消費者層は、ブランドが慣れ親しんだ体験と明確な栄養面での提案を提供すれば、プレミアム製品を購入する傾向があり、最も安価な乳製品代替品のみを購入する消費者よりも価格に敏感ではない場合が多いです。植物由来ヨーグルトおよび関連スナック分野における新製品開発の動向を見ると、各社はこのカテゴリーを成熟したものと見なすのではなく、引き続き新たな形態を模索しており、これにより中価格帯のブランドにとって、既存の小売チャネルに参入するための現実的な道が開かれています。したがって、植物由来ヨーグルト市場には、熱心な植物由来食品消費者と時折購入する消費者の双方にサービスを提供し、いずれのグループも排除することなく対応できるブランドにとっての余地があります。
増加する乳糖不耐症と乳製品アレルギーへの懸念
乳糖不耐症は、より広範な食生活の動向が変化してもなお、消費者が非乳製品ヨーグルトを選ぶ一貫した理由となっています。米国国立糖尿病・消化器・腎臓病研究所(NIDDK)によると、2025年には世界人口の約68%が乳糖不耐症になると予測されています。この状況は、特に乳製品が朝食や間食の定番として定着している地域において、植物由来ヨーグルト市場にとって大きな潜在的な消費者層を生み出しています。消費者の意識は地域によって大きく異なり、東南アジアやサハラ以南のアフリカの多くの消費者は、自身の症状を乳糖不耐症と結びつけられなかったり、どのような代替品があるかを知らなかったりする可能性があります。二線・三線都市における近代的な食料品店の普及が進めば、製品が手頃な価格で分かりやすいものであれば、この満たされていないニーズを定期的な購入へと転換できるでしょう。また、大豆、アーモンド、オート麦、ココナッツに関するアレルゲン表示も依然として重要です。明確な表示は、買い物客がより自信を持って商品を選べるよう支援するからです。
従来のヨーグルトに比べて価格が高い
植物由来ヨーグルト市場において、乳製品ヨーグルトとの価格競争は依然として困難です。これは、植物由来の原材料、加工、マーケティング、流通によってコストが上昇する可能性があるためです。成熟した市場では、各ブランドが、競争の激しい冷蔵売り場で差別化を図るために、製品開発の改良や小売プロモーションに多額の費用を投じています。この課題は、コールドチェーンの整備が不十分で、現地での生産規模も依然として限られている新興市場において、より深刻です。欧州の都市部における高級小売店では25%から35%の価格プレミアムが持続可能ですが、ブラジルやインドネシアの大衆市場チャネルでは、その価格設定が普及を妨げる可能性があります。多くの新興市場ではプライベートブランドの植物由来ヨーグルトが不足しているため、早期参入企業は、低コストの代替品によってカテゴリーが拡大する状況がない中で、消費者教育に資金を投じなければなりません。アーモンド、オート麦、エンドウ豆のサプライチェーンにおける原材料コストの削減は助けになりますが、早期参入企業はカテゴリーの認知向上にかかるコストも負担しているため、価格設定の問題は予測期間を通じて構造的なものとして残る可能性が高いでしょう。
セグメント分析
原料別に見ると、アーモンドベースのヨーグルトは植物由来ヨーグルト市場の主要セグメントであり続け、2025年には市場シェアの28.41%を占める見込みです。その強固な地位は、消費者の間で広く親しまれていることや、乳製品代替品におけるアーモンドの定着した使用実績によって支えられています。アーモンドヨーグルトは、スプーンで食べるタイプ、ドリンクタイプ、フレーバー付き、ギリシャ風など、さまざまな製品形態で提供されています。その比較的マイルドな味とクリーミーな食感は、従来の乳製品ヨーグルトから移行する消費者にとっても魅力的です。さらに、スーパーマーケット、専門店、オンライン小売チャネルなど、幅広い販売チャネルでアーモンドベースの製品が入手しやすいことも、このセグメントの市場浸透を後押ししています。
オーツ麦ベースのヨーグルトは、2031年までCAGR14.15%で拡大し、最も急成長する原料セグメントになると予測されています。このセグメントは、滑らかな食感と中立的な風味を持つ植物由来製品に対する消費者の関心の高まりから恩恵を受けています。また、オーツベースの製品は、乳製品やその他のナッツベース製品の代替品を求める消費者の間でも支持を広げています。製品イノベーションへの投資拡大により、フレーバー付き、栄養強化、機能性のあるオーツベースのヨーグルト製品の開発が促進されています。さらに、オーツベースの飲料やその他のオーツ由来製品の人気の高まりにより、消費者のこの原料に対する親しみも深まっています。
スプーンで食べるタイプのヨーグルトは、朝食、間食、料理といった定着したシーンに適合するため、2025年には植物由来ヨーグルト市場の72.76%を占めました。また、この形態は、主流の冷蔵小売店での幅広い陳列からも恩恵を受けています。ギリシャ風植物由来製品は、この大きな市場基盤の中で、より濃厚な食感と高タンパク質という特徴を加えています。プレーン、無糖、プロバイオティクス強化、高タンパク質の各オプションにより、買い物客は一日を通してスプーンで食べるタイプの製品を利用する理由がさらに増えます。こうした幅広い選択肢により、この形態は小売市場において確固たる地位を築いており、新興の製品形態がこれに追いつくには時間がかかるでしょう。
飲むヨーグルトは、2026年から2031年にかけてCAGR14.56%で成長すると予測されており、植物由来ヨーグルト業界において最も力強い製品タイプの見通しを示しています。外食産業の拡大や外出先での消費の増加により、利便性を求める消費者にとって、ドリンクタイプの製品はますます重要な存在となっています。また、この形態は、すぐに飲めるプロテイン飲料への需要とも重なっており、従来のヨーグルト購入者以外にもその魅力を広げています。メーカーは、ドリンクタイプの製品を拡大するために、異なる包装設備やコールドチェーンへの投資が必要となり、これにより、このカテゴリーに本格的に参入している企業と、小規模で機会を捉えようとしている新規参入企業との間に明確な違いが生じています。
地域別分析
欧州は、植物由来ヨーグルト市場において最大の地域シェアを占め、2025年には36.51%を占めました。この地域の主導的地位は、ヴィーガンやフレクシタリアン食に対する消費者の高い意識、乳製品代替品に対する確立された需要、および小売チャネル全体での幅広い製品入手可能性によって支えられています。欧州の主要市場における消費者は、持続可能で植物由来の食品をますます求めるようになっており、オート麦、アーモンド、大豆、ココナッツなどを原料としたヨーグルト代替品の拡大を後押ししています。老舗の飲食品企業の存在と、継続的な製品革新が、市場をさらに強化しています。
アジア太平洋地域は、2031年までCAGR13.78%で拡大し、最も成長の速い地域市場になると予測されています。この成長は、都市化の進展、健康意識の高まり、およびヴィーガンやフレクシタリアンの消費者層の拡大によって支えられています。現在、アジアには世界の都市人口の54%が居住しており、これは22億人以上に相当します。予測によると、2050年までにアジアの都市人口はさらに12億人増加し、50%の伸びを示すと見込まれています。また、中国、日本、オーストラリア、インドなどの各国では、乳糖フリー製品や乳製品代替品に対する消費者の関心の高まりも需要を後押ししています。メーカー各社は、現地の嗜好や食事のニーズに合わせた製品をますます投入しています。
北米、南米、中東・アフリカでは、植物由来の食事に対する意識の高まり、製品の入手可能性の向上、小売流通網の拡大に支えられ、着実な成長が見込まれています。北米は成熟した乳製品代替品市場の恩恵を受けており、南米は都市部の消費者需要の高まりに支えられています。中東・アフリカでは、健康意識の高まりや近代的な小売網の浸透に伴い、植物由来ヨーグルト製品が徐々に普及しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 植物由来食品およびヴィーガン食品への需要の高まり
- 増加する乳糖不耐症と乳製品アレルギーへの懸念
- 健康とウェルネスへの意識の高まり
- ヴィーガンおよびフレクシタリアン層の拡大
- 植物由来ヨーグルトの配合におけるイノベーションの進展
- 植物由来の乳製品代替品のプレミアム化
- 市場抑制要因
- 従来のヨーグルトに比べて価格が高め
- 味と食感に関する課題
- 新興市場における消費者の認知度の低さ
- 植物由来原料の高コスト
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(金額および数量)
- 原料別
- 大豆
- アーモンド
- ココナッツ
- オート麦
- カシューナッツ
- エンドウ豆
- その他
- 製品タイプ別
- 飲むヨーグルト
- スプーンで食べられるヨーグルト
- 包装別
- カップおよび容器
- パウチ
- ボトル
- その他の包装形態
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Danone S.A.
- Nestle S.A.
- Oatly Group AB
- General Mills, Inc.
- Chobani Global Holdings, LLC
- The Hain Celestial Group, Inc.
- Daiya Foods Inc.
- Blue Diamond Growers
- Vitasoy International Holdings Limited
- SunOpta Inc.
- Tofutti Brands, Inc.
- Califia Farms, LLC
- Valio Ltd.
- Granarolo S.p.A.
- GT's Living Foods, LLC
- Barambah Organics Pty Ltd
- COYO Pty Ltd
- The Coconut Collaborative Ltd
- Springfield Creamery, Inc.
- Forager Project, LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


