


アジア太平洋地域の乳製品代替:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Asia-Pacific Dairy Alternatives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 239 Pages
- 納期
- 2~3営業日
- 商品コード
- 1686602
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
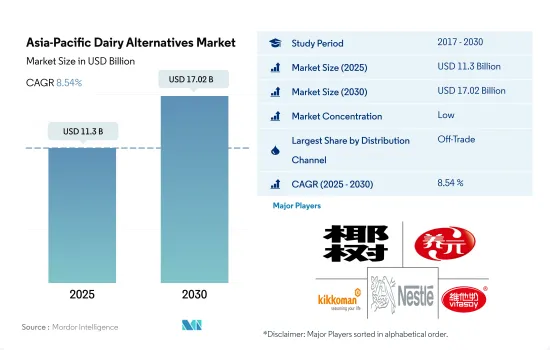
アジア太平洋地域の乳製品代替市場規模は2025年に113億米ドルと推定され、予測期間(2025-2030年)のCAGRは8.54%で成長し、2030年には170億2,000万米ドルに達すると予測されます。
組織小売チャネルの強力な浸透が市場成長を促進
- 同地域の乳製品代替品販売では、商外チャネルが大きな役割を果たしています。取引外チャネルでは、スーパーマーケットとハイパーマーケットがアジア太平洋乳製品代替品市場における最大の流通チャネルです。これらのチャネルは、特に大都市と新興国市場において近接しているため、市場で入手可能な多種多様な製品の中から消費者の購買決定に影響を与えるという利点があります。2022年には、スーパーマーケットとハイパーマーケットのサブセグメントが金額シェアの66.7%を占めました。
- 同地域にはオン・トレード・チャネルの市場はあまりなく、発展途上の段階にあります。消費者は家庭での乳製品代替を好み、レストランや外食店舗で消費することはあまりないです。植物性ミルクや非乳製品バターの人気は高まっており、地域のレストランでは、特にカクテル、スムージー、コーヒー、エスプレッソベースのドリンクの材料として植物性ミルクを使うところもあります。そのため、オン・トレード・チャネルを通じた植物性ミルクの販売額は、2021年と比較して2022年には4.5%増加しました。
- 植物性ミルクは、すべての乳製品代替製品の中でオフ・トレード・チャネルにおけるシェアの大半を占めました。2022年には、植物性ミルクが金額シェアの85%以上を占めました。
- オンライン・チャネルは、オフ・トレード・セグメントで最も急成長する流通チャネルになると予想されます。2023~2025年の前年比成長率は4.6%と予測されます。食料品のオンラインショッピングに移行した買い物客の主な動機は利便性です。
中国、日本、オーストラリアは他のアジア諸国に比べて乳製品代替の消費が著しいです。
- 植物性栄養の重要性が高まった結果、ビーガン人口が増加し、この地域における乳製品代替の需要を牽引しています。中国、日本、オーストラリアは他のアジア諸国に比べて乳製品代替の消費が著しいです。2023年には、この地域の乳製品代替品消費全体の79.77%のシェアをこれらの国が占めています。代替タンパク質に対する消費者の関心の高まりが、中国における乳製品代替の消費を促進する主な要因です。スーパーマーケットやハイパーマーケットとの戦略的提携を通じた世界ブランドの浸透が、中国の消費者が乳製品代替である牛乳やチーズを選ぶように影響を与えています。
- 植物性栄養に対する消費者の高い意識と良好なマクロ経済環境が、オーストラリアの乳製品代替産業を形成する主な要因です。非乳製品バターと植物性ミルクは、オーストラリアのミレニアル世代の消費者に好まれる必須製品です。2022年には、植物性ミルクはオーストラリアで消費される乳製品代替全体の84.76%を占めていました。オーストラリア人は、毎週約半量の代用乳を消費しています。オーストラリアではアーモンドミルクと豆乳の人気が高まっています。2歳以上のオーストラリア人の50%以上がカルシウムやその他のミネラルを十分に摂取していないため、栄養を加えた植物性ミルクに顧客が集まっています。
- インドはベジタリアンの顧客が増加している最も急成長している国です。2021年、インドの参加者数は世界で3番目に多く、約6万人が国際団体Veganuaryのキャンペーンに参加しました。乳製品代替品の販売額は予測期間中にCAGR 9.83%を記録すると予測されます。
アジア太平洋地域の乳製品代替市場動向
乳製品代替品の消費は、乳糖不耐症人口の増加と菜食主義者の大幅な増加により、この地域全体で増加傾向にあります。
- 乳製品代替品の消費は、乳糖不耐症人口の増加と相まってビーガン人口が大幅に増加しているため、地域全体で増加傾向にあります。2021年、韓国では約250万人が菜食主義者でした。これはその後2年間で大幅に増加し、現在も成長を続けています。同様に、オーストラリアは国民一人当たりの菜食主義者の割合が世界で3番目に高いです。
- 乳糖不耐症はアジア諸国、特に東アジアでは一般的で、人口の70~100%近くが乳糖不耐症です。牛乳アレルギーは、幼児によく見られる食物アレルギーのひとつです。日本の消費者の多くは乳糖不耐症で、牛乳や乳製品を摂取していないです。2022年現在、オーストラリアでは、乳幼児の約50人に1人が牛乳アレルギーの兆候を示しています。そのため、植物由来の乳製品に対する需要は、この地域全体で徐々に高まっています。
- 乳製品代替の中でも、豆乳やアーモンドミルクのような植物性ミルクは、2022年の地域市場全体で大半のシェアを占めています。乳製品代替ミルクの消費量では、中国がこの地域の主要国です。植物性ミルクの中では、大豆飲料が伝統的に中国で最も人気があります。アジア太平洋地域では、非乳製品バターの一人当たり消費量は2023年から2024年にかけて3.45%増加すると推定されます。消費者が非乳製品バターを採用する主な動機は、動物への関心の高まりと持続可能性であり、次いで食生活の健康的な変化です。
アジア太平洋地域の乳製品代替産業の概要
アジア太平洋地域の乳製品代替市場は断片化されており、上位5社で36.65%を占めています。この市場の主要企業は以下の通りです。Coconut Palm Group, Hebei Yangyuan Zhihui Beverage, Kikkoman Corporation, Nestle SA and Vitasoy International Holdings Ltd(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 一人当たり消費量
- 原材料/商品生産
- 乳製品代替-原材料生産
- 規制の枠組み
- オーストラリア
- 中国
- インド
- 日本
- 韓国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- カテゴリー
- 非乳製品バター
- 非乳製品チーズ
- 非乳製品アイスクリーム
- 非乳製品ミルク
- 製品タイプ別
- アーモンドミルク
- カシューミルク
- ココナッツミルク
- ヘーゼルナッツミルク
- ヘンプミルク
- オートミルク
- 豆乳
- 非乳製品ヨーグルト
- 流通チャネル
- オフトレード
- コンビニエンスストア
- オンライン小売
- 専門小売店
- スーパーマーケットとハイパーマーケット
- その他(倉庫クラブ、ガソリンスタンドなど)
- オントレード
- オフトレード
- 国
- オーストラリア
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- ニュージーランド
- パキスタン
- 韓国
- その他アジア太平洋地域
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル.
- Blue Diamond Growers
- Campbell Soup Company
- Coconut Palm Group Co. Ltd
- Danone SA
- Hebei Yangyuan Zhihui Beverage Co. Ltd
- Kikkoman Corporation
- Nestle SA
- Oatly Group AB
- Sanitarium Health and Wellbeing Company
- The Hershey Company
- Vitasoy International Holdings Ltd
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集



