


ビール:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Beer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187210
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ビール市場の規模は、2026年の8,500億米ドルから2027年には8,900億米ドルへと拡大し、2027年から2032年にかけてCAGR4.88%で推移し、2032年までに1兆1,300億米ドルに達すると予測されています。
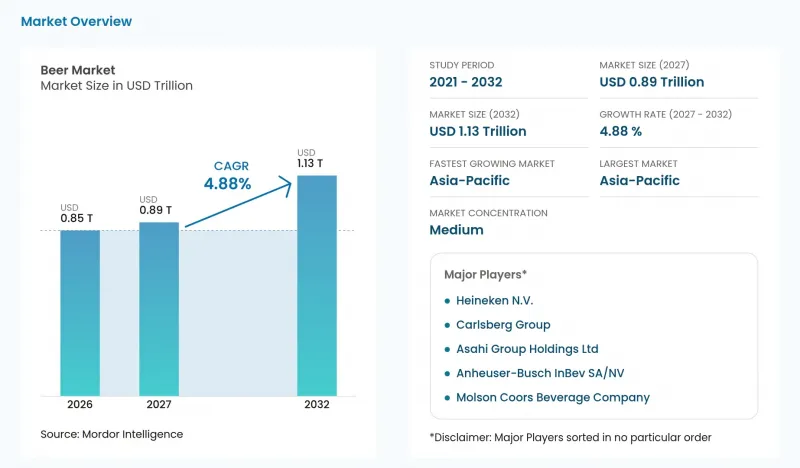
本レポートは、製品タイプ(ラガー、エールなど)、カテゴリー(スタンダードおよびプレミアム)、包装タイプ(瓶、缶など)、流通チャネル(オントレードおよびオフトレード)、地域(アジア太平洋、欧州、北米、中東・アフリカ、南米)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のビール市場の動向と洞察
醸造所の増加がクラフトビールの普及を促進
醸造所の基盤が拡大することで、差別化されたビールの供給源がさらに増えることになります。ブラジルでは2025年に1,954社の登録醸造所が記録され、これは同国の統計史上最多の数値となりました。クラフトビール業界では、アビエイター・ブルーイング・カンパニーが2025年4月、ノースカロライナ州フケイ・ヴァリーナに、完全自動化された60バレル・4タンク式の醸造設備を備えた新キャンパスを開設しました。ブラジルにおける登録数の過去最高記録は、供給基盤の広がりを示しており、一方、アビエイター社の大規模な新キャンパスは、確立されたクラフトビール醸造所が生産能力を拡大していることを示しています。差別化されたビールを求めるバイヤーにとって、供給元の幅広さとクラフトビール生産の拡大は、選択肢と入手可能性の両面から需要を支えることができます。
観光・ホスピタリティ業界の成長がプラスの成長をもたらす
旅行活動の拡大により、ビールサプライヤーはホスピタリティ分野における潜在的な機会をさらに多く捉えることができます。世界旅行観光協議会(WTTC)の報告によると、2025年の世界の旅行・観光GDPは4.1%増の11兆6,000億米ドルに達しました。ニールセンIQの2026年6月のレポート(「2025年米国ホテル飲料調査」に基づく)では、消費者の37%が、今後12ヶ月間の米国でのホテル滞在中にビールを飲むと予想していることが明らかになりました。同調査において、ワインとカクテルに対する期待値は、それぞれ34%と30%でした。ホテル事業者にとって、これらのアルコール飲料カテゴリーの中でビールがリードしていることは、観光業の拡大に伴い、飲料販売を展開するための具体的なゲストの機会を示唆しています。
厳しい政府規制
法定課税は、醸造業者が製造工程や商品構成を変更する前に、ビールの収益性を圧迫する可能性があります。2026年2月1日より、英国では小売物価指数(RPI)のインフレ率に合わせて、すべての酒税率を3.66%引き上げました。これには、樽生ビール以外のビールおよび条件を満たす樽生ビールの税率も含まれます。この引き上げにより、醸造業者の製造工程や原価に変化がない場合でも、税負担が増加しました。その負担を吸収すれば、酒税控除後の収益は減少しますが、価格に転嫁して回収しようとすれば、購入者にとって価格面での負担が増大することになります。対象となる生ビールを含めることで、この価格設定上のトレードオフは瓶・缶ビールにとどまらず、両方の形態において醸造業者は法定の増税の影響を受けることになります。
セグメント分析
ラガーは最大の製品セグメントであり、2026年の世界のビール生産者売上高の87.08%を占めました。ブラジルでは、2025年の申告ビール生産量の99.57%をラガーが占めました。ハイネケンN.V.は2025年11月6日、ブラジルにパッソス醸造所を開設すると発表しました。同醸造所の初期生産能力は年間最大500万ヘクトリットルで、ハイネケンおよびアムステルブランドの供給を目的としています。この投資は、ハイネケン・ラガーを含むプレミアムブランド戦略をターゲットとしたものです。ブラジルの申告生産量のほぼすべてをラガーが占めているため、ハイネケン・ラガーを基盤としたプレミアム戦略は、他のビール種類と競合するのではなく、ラガー市場内で競争することになります。
ノンアルコール・低アルコールビールは最も急成長している製品セグメントであり、2027年から2032年にかけてCAGR5.1%が見込まれています。アンハイザー・ブッシュ・インベブSA/NVは、2026年第2四半期において、ノンアルコールビールポートフォリオの売上高が前年同期比で27%の有機的成長を記録したと報告しました。これにより、ブランドオーナーは、ビール業界において「アルコール回避」を軸とした収益拡大を図るための商業的基盤を得ることになります。その他のビール種別も、別の飲用シーンにおける機会を提供しており、英国のオントレード市場におけるスタウトの売上高は、2024年から2025年にかけて24.4%増加しました。こうした独自の提案により、サプライヤーは、アルコール度数の仕様と、ホスピタリティの場における特定のスタイルの魅力を両面から活用して、ビールの需要を開拓することができます。
2026年時点で、スタンダードビールはビール市場シェアの79.24%を占め、最大のカテゴリーセグメントとなりました。カールスバーグ・グループのメインストリーム・コアビールは、2025年の同社の飲料総販売量の49%を占めました。同社は、コアビールを「強力なローカル・メインストリームブランド」と定義しています。ローカル・メインストリームブランドは、多角的な事業を展開するビールメーカーに対し、ソフトドリンクやその他の飲料事業と並行して維持すべき、堅固なビール販売量の基盤を提供します。
プレミアムビールは最も成長の速いカテゴリーセグメントであり、2027年から2032年にかけてCAGR5.2%が見込まれています。カールスバーグ・グループは、2026年上半期のプレミアムビールの販売量について、前年同期比で1%の有機的成長を報告しました。中国資源ビールは、同上半期において、サブプレミアム以上のビール製品群全体で前年同期比10%を超える販売数量の伸びを報告しました。カールスバーグ・ブルワリーズ・グループは2025年の年次報告書において、プレミアムビールが1ヘクトリットル当たりの売上高および利益率の向上に寄与していると述べています。したがって、プレミアム製品群へのシフトは、販売数量の伸びが緩やかであっても、販売数量よりも速いペースで売上高を押し上げることが可能です。
地域別分析
アジア太平洋地域は2026年にビール市場シェアの30.26%を占め、最大かつ最も急成長している地域であり、2027年から2032年にかけてCAGR5.3%が見込まれています。ハイネケンN.V.のアジア太平洋事業は、2026年上半期に2,430万ヘクトリットルのビール販売量を記録し、2025年上半期から有機的に6.6%増加しました。ベトナム、インド、インドネシアがビール販売量の伸びを牽引し、同社は同地域内で複数の国・地域が業績に貢献する体制を築きました。同半期において、ハイネケンの地域別純売上高は有機的に10.5%増加し、営業利益は有機的に17.7%増加しました。ベトナム、ミャンマー、インドネシアが利益に大きく寄与し、販売量の伸びから収益面への成長へとその勢いを拡大させました。
北米では、醸造所におけるパッケージングへの投資が、確立されたビールブランドにさらなる商業的発展の基盤をもたらす可能性があります。2025年3月、FIFCO USAはニューヨーク州ロチェスターに2,800万米ドルを投じた缶製造ラインを公開し、ビールおよびその他の飲料ブランド向けに年間1,500万ケース以上の生産能力を有すると報告されました。2026年9月にSaothair Capital Partnersへの売却後、同社は社名を「North American Breweries」に戻すことを発表しました。欧州では、パブ、バー、レストランで消費されるビールのうち、欧州連合(EU)が占める割合が、長年の減少傾向を経て2025年に安定しました。これらの事例は、商業上の優先事項の違いを示唆しており、米国のパッケージング能力と欧州の飲食店への参入は、既存のビール需要から収益を得るための異なるアプローチを提供しています。
南米におけるビールのビジネスチャンスは、ブラジルの景気循環的な需要圧力が示すように、世帯の購買力に左右される可能性があります。ハイネケンN.V.は、実質可処分所得の減少や低所得世帯への補助金の打ち切りにより、2025年のブラジルにおけるビールカテゴリーの勢いが鈍化したと報告し、これらの要因を主に景気循環的なものと説明しました。同国のビールメーカーにとって、需要が圧迫されている状況下で商業的に成立する提案とは、各世帯がビールに充てられる予算の範囲内に収まるものでなければなりません。中東およびアフリカ地域では、ハイネケンは2025年、エチオピアと南アフリカにおいて、浸透率・消費量の増加およびプレミアム化を原動力として、ビールカテゴリーが拡大したと報告しました。この対照的な状況から、景気後退期における価格の手頃さは、これらのアフリカの事業市場における消費者の参加拡大や高級ビールの消費拡大とは、異なる商業的課題となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 醸造所の増加により、クラフトビールの普及率が高まっています
- 観光・ホスピタリティ業界の成長が、プラスの成長に寄与しています
- 原材料およびアルコール度数に関する製品イノベーション
- 健康志向の消費者が、グルテンフリービールの需要を加速させています
- 持続可能かつ倫理的なビール生産への注目が高まっています
- 醸造業界の技術的進化
- 市場抑制要因
- 政府による厳しい規制
- 健康志向の消費動向がビールの需要を抑制しています
- 原材料費の高騰とサプライチェーンの課題がビール生産に影響を及ぼしています
- ビール市場の成長に影響を与える宗教的・文化的制約
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 消費者行動分析
第5章 市場規模と成長予測
- 製品タイプ別
- エール
- ラガー
- ノン/低アルコールビール
- その他のビール種類
- カテゴリー別
- スタンダード
- プレミアム
- 包装タイプ別
- ボトル
- カン
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 専門店/酒類専門店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Heineken N.V.
- Carlsberg Group
- Asahi Group Holdings Ltd
- Molson Coors Beverage Company
- Kirin Holdings Co. Ltd.
- Constellation Brands Inc.
- China Resources Snow Breweries Ltd
- Diageo Plc
- Boston Beer Company Inc.
- Tsingtao Brewery Co. Ltd.
- Anheuser-Busch InBev SA/NV
- Sapporo Holdings Ltd.
- Sierra Nevada Brewing Co.
- Beijing Yanjing Brewery Co., Ltd.
- D.G. Yuengling & Son Inc.
- Thai Beverage Public Company Limited
- B9 Beverages Limited
- Inbrew Beverages Private Limited
- San Miguel Corporation
第7章 市場機会と将来の展望



