


南米のビール市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Beer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184678
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
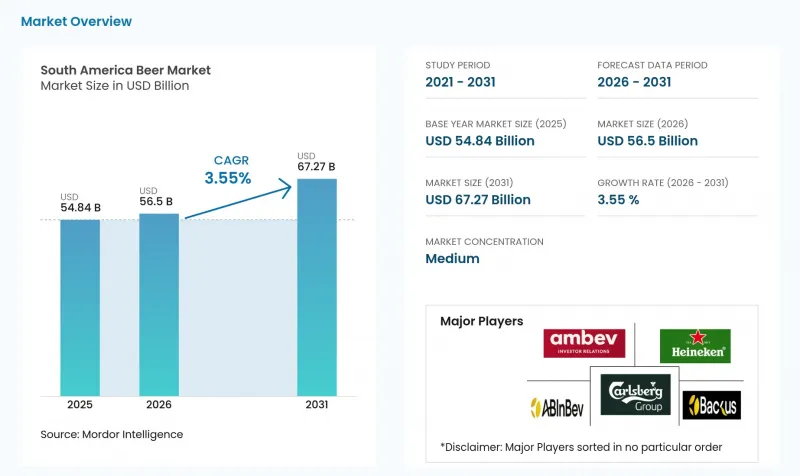
Mordor Intelligenceによると、南米のビール市場規模は2025年に548億4,000万米ドルであり、2026年には565億米ドル、2031年までに672億7,000万米ドルに達すると予測されており、予測期間を通じてCAGR3.55%で成長すると見込まれています。
南米ビール市場の動向と洞察
手頃な価格のアルコール飲料への需要の高まり
多くの消費者が、近隣の小売店で入手可能な手頃な価格帯や馴染みのあるブランドを好むため、大衆向けビールは南米のビール市場において依然として重要な位置を占めています。Ambev社は、ブラジルのビール市場全体が縮小した2025年においても、主力ブランドである「ブラマ」および「アンタルティカ」の販売数量が単一桁台半ばの伸びを記録したと報告しています。この結果は、バリューブランドが、高価格帯の製品への切り替えを必要とせずに日常的な社交の場を満たすことができるため、家計支出が抑制される時期においても需要を維持できることを示しています。また、多くの地域市場において、ビールは蒸留酒に比べて価格面での優位性を維持しています。これは、一般的に酒税の負担が軽いためであり、消費者がアルコール飲料のカテゴリー間で支出を比較する際、ビールの地位を守っているのです。ブラジルでのオンラインギャンブルの合法化は、家計の自由裁量支出を奪い合う可能性があり、天候に起因する販売数量への影響に加えさらなる圧力をもたらし、市場の回復は消費者の優先順位に大きく左右されることになるでしょう。こうした状況下において、価格体系、パッケージの価格手頃さ、地域での確実な入手可能性、そして明確なブランド価値は、南米ビール市場において引き続き中心的な要素となります。
プレミアムビールおよびクラフトビールの品揃え拡大
プレミアム化は、総販売量が鈍化した場合でも、南米ビール市場が1ヘクトリットルあたりの価値を向上させる道筋を提供し、カテゴリーの販売量と収益実績との関連性を弱めます。アムベブ社は、2025年にプレミアム製品ポートフォリオの販売量が17%増加したと報告した一方で、主力ブランドの販売量は一桁台後半の減少となりました。同社は、ブラジルビール事業において、正常化EBITDAマージンが110ベーシスポイント拡大し、34.9%に達したと報告しており、これは製品構成の改善による収益価値と、マージン維持におけるプレミアムブランドの役割を示しています。ハイネケンは2026年、ブラジルのパッソスに25億レアルを投じて醸造所を稼働させ、当初の年間生産能力は5億リットルで、純麦芽ビールおよびプレミアムブランドを生産します。また、ババリア社も2025年にコロンビアのユンボ醸造所を稼働させました。これは、重要な生産投入物の管理に役立つ地元農場との固定価格契約に支えられたものです。これらの動きは、南米ビール市場において、老舗メーカー各社がプレミアム製品の生産能力、ブランドの品質、そしてより安定した原材料の確保に投資していることを示しています。
酒税の引き上げと規制遵守コスト
ブラジルの補足法第214/2025号により、2027年に発効するアルコール飲料に対する選択的税が創設されました。この税は、従価税の要素と、アルコール度数および容量に連動した定額課税を組み合わせたものです。したがって、アルコール度数が高く、大容量の製品は、アルコール度数の低い製品に比べてより重い税負担を強いられます。チリでは、付加価値税(VAT)の前に20.5%のビール従価税が課されており、一方、アルゼンチンでは、提出されたサマリーにおいて8%から14%のビール税が適用されています。多国籍ビールメーカーほどの税務およびコンプライアンス対応リソースを持たないクラフトビールや独立系メーカーにとって、これらの要件への対応はより困難です。その結果、南米ビール市場、特に利益率の低い製品ラインにおいて、業界再編が進む可能性があります。
セグメント分析
2025年、ラガーは南米ビール市場の86.15%を占めており、これは熱帯および亜熱帯諸国における、軽やかで爽やかなペールラガーへの強い需要を反映しています。2025年、ブラジルでは標準アルコール度数のラガーが販売量の減少圧力に直面しました。一方、ハイネケンとアムベブは、純麦芽ラガーの生産能力とマーケティングに投資を行いました。ノンアルコール・低アルコールビールは最も成長の速い製品タイプであり、2031年までCAGR5.21%で拡大すると予測されています。提供されたデータによると、2025年のラテンアメリカおよびカリブ海地域におけるノンアルコールビールの販売量は10.4%増加しましたが、世界全体では6.5%の増加にとどまりました。アムベブ社は、2025年にブラジルにおけるノンアルコールビールの販売量が30%近く増加したと報告しました。
バックス社は2025年、ペルーにおいて「クスクエナ・トリゴ・セロ・アルコール」をスーパーマーケットやボデガを通じて発売し、全国規模の小売店と小規模な地域密着型店舗の両方を利用して消費者にアプローチしました。この発売により、地元で生産された小麦ベースのノンアルコールビールの全国的な入手可能性が広がり、輸入品に依存していた市場に新たな選択肢が加わりました。アルゼンチンのクラフトビール醸造会社も2025年にアルコール度数0.5%未満のビールを発売し、低アルコール製品の開発には大手ビールメーカーだけでなく、小規模な専門メーカーも参入していることが示されました。エールや特製ビールは依然としてこのカテゴリーの中で小さな割合を占めるに過ぎませんが、ペルーやコロンビア全土で開催されるクラフトビールイベントや、フレーバー付き製品や地元にインスピレーションを得た製品への関心の高まりから恩恵を受けています。したがって、南米のビール業界では、消費者が慣れ親しんだビールのスタイルを完全に放棄するのではなく、アルコール入りと低アルコールの選択肢の間で選択を行うにつれて、各スタイル内での競合が激化しています。ノンアルコール製品は、平日のランチや「指定ドライバー」がいる場面などでも消費されるため、既存ブランドにとって対象となる飲用シーンが広がっています。
2025年、南米ビール市場規模の78.53%をマスマーケットビールが占めており、これはブラジル、ペルー、ボリビアにおける幅広い世帯への浸透を反映しています。「ブラフマ」、「クリスタル」、「ピルゼン」、「アギラ」といったブランドが、あらゆる所得層においてこの地位を支えています。プレミアムビールは、2031年までCAGR4.73%で成長すると予測されています。アムベブ社の「コロナ」、「ステラ・アルトワ」、「シュパテン」、「オリジナル」の各ブランドは、2025年に販売数量で17%の伸びを記録しました。これにより、ビール総販売数量が4.5%減少したにもかかわらず、ブラジルにおけるビールの純売上高は安定しました。2025年にはプレミアム製品が1%減少した一方、提供されたデータによると、主力ブランドは一桁台後半の減少となりました。
セルパ社は、2025年のコカ・コーラ社との流通契約締結後、プレミアム製品の販売数量比率を5%から33%に引き上げることを目指しており、これにより同社はブラジル全土でより多くの顧客にリーチする道が開かれます。同社の戦略は、中堅ビールメーカーが、単に低価格製品での競争に留まらず、より広範な流通網を活用して製品ポートフォリオの再構築を図ることができることを示しています。2026年のFIFAワールドカップも、ブラジル、コロンビア、チリにおけるプレミアムブランドの展開にとって重要な舞台となります。これらの国々では、ビールメーカーが製品の供給状況をイベント時の消費と結びつけることが可能です。ハイネケンは、2025年にブラジルでの価格引き上げを、アムベブに比べて2~3ヶ月遅らせました。提供されたデータによると、この決定により、2025年上半期にブラジルでのシェアが1.6ポイント上昇し、その主な要因はマス市場セグメントからのものだったとされています。したがって、南米のビール業界では、消費者がマスマーケット製品とプレミアム製品のどちらを選ぶかによって、価格改定のタイミング、流通網の広さ、製品の品質が重要となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手頃な価格のアルコール飲料に対する需要の高まり
- プレミアムビールおよびクラフトビールの品揃えの拡大
- 便利な缶詰パッケージの人気の高まり
- デジタルビール宅配サービスの普及拡大
- 地元の醸造能力への投資の拡大
- バー、レストラン、ナイトライフの成長
- 市場抑制要因
- 消費税の引き上げと規制遵守コスト
- ワインやスピリッツからの激しい競合
- アルコール摂取をめぐる健康への懸念の高まり
- 広告およびアルコール飲料のマーケティングに対する厳しい規制
- 消費者需要の分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- エール
- ラガー
- ノン/低アルコールビール
- その他の製品タイプ
- カテゴリー別
- マス
- プレミアム
- 包装の種類別
- ボトル
- カン
- その他の包装タイプ
- 流通チャネル別
- オントレード
- オフトレード
- 専門店/酒類専門店
- その他のオフトレードチャネル
- 地域別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Anheuser-Busch InBev
- Ambev
- Heineken N.V
- Carlsberg Group
- Cerveceria y Malteria Quilmes
- Grupo Petropolis
- Bavaria S.A.
- Central Cervecera de Colombia
- Union de Cervecerias Peruanas Backus y Johnston
- Cerveceria Boliviana Nacional
- Cerveceria Nacional
- Cervepar
- Fabricas Nacionales de Cerveza
- Cerveceria Regional
- Empresas Polar
- Cerveceria Kunstmann
- Cerveceria Antares
- Bogota Beer Company
- Tres Cordilleras
- Cervejaria Bodebrown