


インドのビール:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Beer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185893
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのビール市場規模は2026年に71億4,000万米ドルと評価され、2027年の75億9,000万米ドルから2032年までに103億8,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは6.46%となる見込みです。
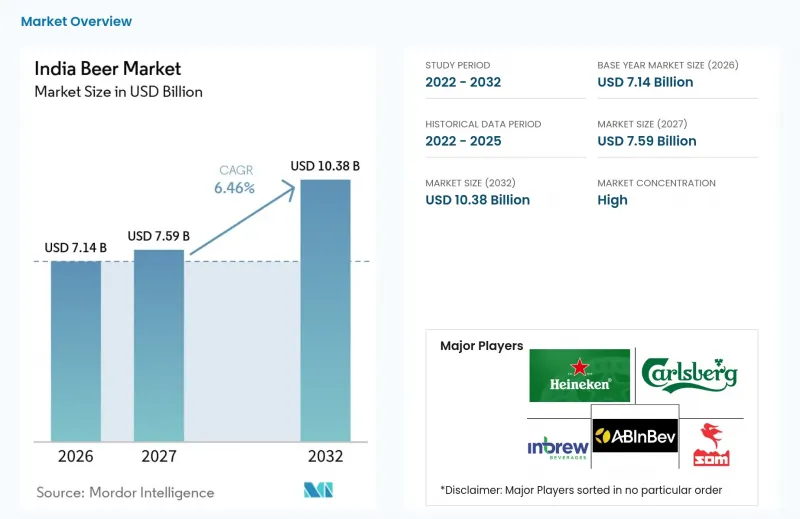
インドのビール市場の動向と洞察
都市部市場におけるプレミアムおよびスーパープレミアムビールの需要拡大
インドのビール市場において、プレミアムビールは、都市部の限られたニッチ市場から、より大きな価値の源泉へと移行しつつあります。特に、酒類販売ライセンシングを持つ小売店やホスピタリティ業界のインフラが整備されている地域でその傾向が顕著です。ユナイテッド・ブルワリーズ社は、今後3~5年間でプレミアム製品のポートフォリオが年率20~25%成長すると見込んでおり、製品ラインナップ、小売展開、ブランド認知度の向上に向けた継続的な投資を後押ししています。カールスバーグ社の報告によると、2025年上半期におけるマハラシュトラ州の販売量構成比のうち、プレミアムビールが43%を占めており、同州において高価格帯製品への受容が高まっていることが示されています。このことから、ビールメーカー各社は、クーラー(冷蔵ケース)、酒類販売免許を持つ店舗、娯楽施設、そして消費者の購買力がプレミアム製品の提供を支える州を優先的に取り組むべき理由が生まれています。また、プレミアムビールの売上は、より優れたパッケージング、販売店の陳列、現地生産の国際ブランドへの投資を拡大する余地を企業に与えます。インドのビール市場は、ビール消費量の増加だけでなく、消費者がより質の高い製品構成を受け入れる機会が増えることにも依存しています。
可処分所得の増加と消費者のグレードアップへの意欲
所得の増加は、プレミアムビールが目につきやすく、冷えて提供され、信頼できるライセンシング販売店を通じて入手できる場合に、グレードアップを後押しします。SOM Distilleries社は、第2級都市におけるプレミアム製品の採用がより顕著であると報告し、その要因としてプレミアム専門小売店や店内消費型店舗を挙げています。これは、小売の質が所得そのものと同様に需要を形作っていることを示唆しています。United Breweries社は、2026年度第2四半期までにプレミアム用クーラーの設置店舗数を、従来の15,000店舗から37,000店舗へと拡大しました。冷蔵設備の普及範囲が広がることで、購入時点で製品がすぐに飲める状態になるため、プレミアム製品の選択がより現実的なものとなります。また、これによりビールメーカーは、新たな州への進出だけに頼るのではなく、既存の都市部での販売をさらに拡大することが可能になります。第2級都市の嗜好が第1級都市の消費パターンへと移行するにつれ、インドのビール市場は、未開拓の農村地域に進出することなく、潜在的なプレミアム購入層へのアクセスを獲得しています。
州の高い物品税とビールに対する不均衡な課税
スピリッツと比較した際のビールにおける構造的な税制上の不利は、市場において最も根強い需要抑制要因となっています。GST Munshiが2026年にまとめた各州の通知によると、2026年の政府スケジュールに基づき、ビールの物品税は西ベンガル州の65%の従価税から、マハラシュトラ州のストロングビールに対する製造コストの235%まで幅があります。また、ラジャスタン州ではストロングビールに対し、醸造所出荷価格の200%が課されています。インド醸造業者協会は一貫して、ビールに含まれるアルコールに対する実効税率がスピリッツよりも高く設定されていることを指摘してきました。この構造的な不公平さが、大衆市場においてビールがハードリカーと価格競争力を発揮することを妨げているのです。インドの憲法第366条(12A)に基づき、アルコール飲料はGSTの対象外とされており、これによりインドの28の州それぞれが独自の物品税構造を設定する完全な自治権を有しています。その結果、消費財カテゴリーの中でも類を見ない36の異なるコンプライアンス環境が生み出されています。カルナータカ州が2026年5月に実施したAIB(アルコール飲料税)の税制改革は、合理化が実現可能であることを示す確かな実証例ですが、これを他州で再現するには、アルコール物品税が歳入源の上位3位以内を占める各州において、持続的な政治的意志が不可欠です。
セグメント分析
2026年、ラガーはインドのビール市場シェアの42.23%を占め、最大の製品タイプとなりました。この優位性は、確立された大衆向けブランド、広範なコールドチェーン網、そしてシンプルなビール選びを好む消費者層における親しみやすさを反映しています。カールスバーグ社のインド向けプレゼンテーションによると、アルコール度数5%を超える高アルコールラガーは、ビール総販売量の80%近くを占めています。このセグメントは、醸造所の稼働率、ライセンシング小売流通、およびブランド拡張のための販売量の基盤を提供している一方、エール、小麦ビール、および特製ビールは、クラフトビールやフードを主軸とした店舗を通じて選択肢を広げています。したがって、ラガーが広く受け入れられている背景には、消費者の習慣、手頃な価格、そして大量販売を前提とした供給体制があります。
ノンアルコール・低アルコールビールは、2027年から2032年にかけてCAGR7.32%で成長すると予測されており、これは製品タイプの中で最も高い成長率です。節度ある飲酒は、特定の場面で通常のビールを飲む人々や、アルコール度数の高い選択肢を避けつつ大人向けの飲み物を求める消費者を取り込むことで、潜在的な顧客層を広げます。各地でノンアルコール製品の発売が進んでいることは、大手ビールメーカーが、都市部の消費シーンにおいてこのカテゴリーに確かな役割を見出していることを示しています。クラフトビールメーカーも、低アルコールの小麦ビールを展開してこのカテゴリーに参入しており、節度ある飲酒を求める消費者の選択肢を広げています。製品の分類、表示要件、および各州の規制によって、このセグメントがより多くの販売拠点に浸透するペースが決まるでしょう。
2026年、インドのビール市場規模のうち、標準ビールが67.28%を占めました。このセグメントは、価格に敏感な大規模な消費者層が、従来の酒類販売免許を持つ店舗を通じて購入しているため、依然として重要な位置を占めています。ユナイテッド・ブルワリーズ社は、エコノミーおよびメインストリームのカテゴリーは、低一桁台の成長率にとどまるもの、カテゴリー全体への参入において不可欠な存在であり続けると述べています。スタンダードブランドは、各州内でさまざまな価格帯に対応しており、ラガービールへの強い嗜好や、定着した返却式ガラス瓶システムという恩恵を受けています。このセグメントは依然として販売量の柱であり、醸造業者が富裕層の居住地域や主要な飲食店以外でも消費者に製品を提供することを可能にしています。
プレミアムビールは、2032年までCAGR7.68%で拡大すると予想されており、これはカテゴリー別で最も高い成長率となります。この成長は、都市部の若い消費者層、プレミアム酒類販売店の増加、およびグローバルブランドや地元産ブランドの入手可能性の拡大によって支えられています。カールスバーグ社は、カールスバーグブランドをプレミアムな選択肢として位置づけつつ、トゥボーグブランドの若い消費者層に対する魅力を維持しています。プレミアム化は、購買体験を向上させるビジュアル・マーチャンダイジング、冷蔵設備、差別化されたパッケージへの投資を後押ししています。インドのビール市場は、主流製品の販売量の伸びが比較的緩やかであっても、このカテゴリーを通じて市場価値を高めることができます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 都市部市場におけるプレミアムおよびスーパープレミアムビールの需要の高まり
- 可処分所得の増加と消費者のグレードアップ志向
- 飲食、ホスピタリティ、エンターテインメントの機会の拡大
- 国際的なプレミアムビールブランドの入手可能性の高まり
- 小麦ビール、IPA、フレーバービールにおける製品イノベーションの拡大
- 便利な缶ビールの形態の普及が進んでいます
- 市場抑制要因
- 州による高額な物品税およびビールに対する不均衡な課税
- 州ごとにばらつきのあるアルコール規制およびライセンシング要件
- アルコール飲料の広告、ブランドプロモーションおよびマーケティングに関する規制
- 大麦、麦芽、ホップ、およびその他の醸造原料のコストの変動
- サプライチェーン分析
- 規制情勢
- 技術展望
- 消費者行動分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- エール
- ラガー
- ノン/低アルコールビール
- その他のビール種類
- カテゴリー別
- スタンダード
- プレミアム
- 包装タイプ別
- ボトル
- カン
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 専門店/酒類専門店
- その他のオフトレードチャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Heineken NV
- Anheuser-Busch InBev NV
- Carlsberg A/S
- Inbrew Beverages Pvt Ltd
- Som Distilleries & Breweries Ltd
- DeVANS Modern Breweries Limited
- Sona Beverages Private Limited
- Mount Shivalik Breweries Limited
- Grano69 Beverages Private Limited
- White Rhino Brewing Co.
- Arbor Brewing Company India
- Gateway Brewing Company
- SNJ Breweries Private Limited
- Mohan Meakin Limited
- Lilasons Breweries Private Limited
- KALS Breweries Private Limited
- Goa Brewing Co. Private Limited
- Ironhill India Private Limited
- Medusa Beverages Private Limited
- Latambarcem Brewers Private Limited