


英国のビール:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
United Kingdom Beer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186104
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、英国のビール市場規模は、2026年の243億7,000万米ドルから2027年には251億6,000万米ドルへと拡大し、2027年から2032年にかけてCAGR3.58%で推移し、2032年までに299億9,000万米ドルに達すると予測されています。
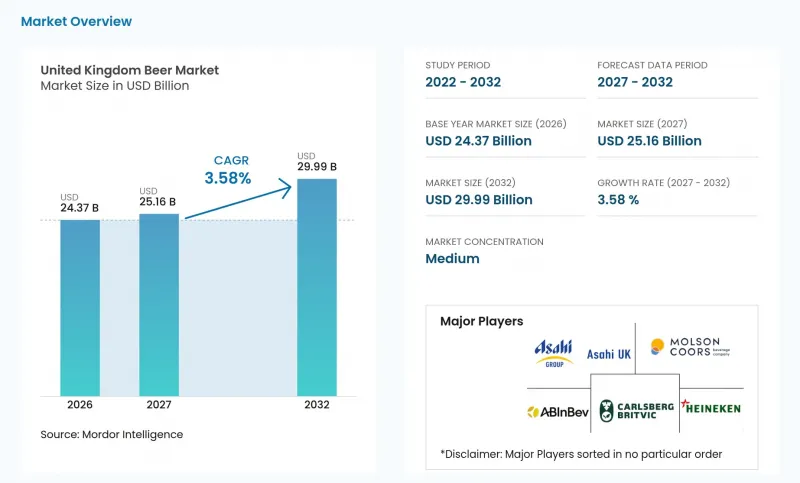
英国のビール市場の動向と洞察
プレミアム化と高品質なビールに対する消費者の嗜好
プレミアム化は、英国のビール市場における価値創造のあり方を変えつつあります。消費者は、適切に提供され、社交の場にふさわしいビールに対して、より高い価格を支払うことをますます厭わなくなっています。ハイネケンの2025年ビールレポートによると、消費者の50%が、高品質な提供に対して割高な価格を支払う意思があるとのことです。プレミアムな国際的なラガー、スタウト、特製瓶ビール、そして適切に管理された生ビールラインにより、パブの経営者は利益率を維持することができます。この動向により、醸造各社は小売流通に加え、サービスの質への投資をさらに進める動機が強まっています。サプライヤーがプレミアム製品へのアクセスを確保しつつ、常連のビール愛好家からの支持を維持することで、英国のビール市場は恩恵を受けます。その結果、一貫した製品品質、独自のブランドポジショニング、そしてオントレードおよびオフトレードの各チャネルにおける確実な供給力を兼ね備えた醸造各社は、より高付加価値の消費を獲得する上で有利な立場に立つことになります。
観光およびホスピタリティ関連消費の拡大
観光、コンサート、スポーツ、そして地域でのレジャー消費は、パブやバーにとって依然として主要な売上牽引要因となっています。UKHospitalityの2025年6月の報告書によると、2025年7月にカーディフで行われた2夜にわたるオアシスの再結成ツアーでは、ビールとサイダーの売上が400万ポンド以上を記録しました。こうした動きは、顧客の来店回数を増やし、サービス環境を向上させ、より高単価な購入を促します。また、こうしたイベントを通じて、醸造所やパブ運営者は、イベント連動のプロモーション、ターゲットを絞ったビールの提供、ホスピタリティ施設との提携により、ブランドの認知度を高めることができ、イベントのピーク期間を超えて持続的な売上を支えることができます。さらに、パブが主要なスポーツやエンターテインメントイベントを中心に、より魅力的な社交体験を創出することで、生ビールやプレミアム商品への需要も高まります。運営者が全国的なイベントによって生み出された需要を、一時的な売上の急増ではなく、リピート来店へと転換できれば、英国のビール市場は恩恵を受けるでしょう。
高い酒税と価格への敏感さ
ビール税および広範な運営コストが、価格設定の柔軟性を引き続き制限しています。英国財務省は、8,500万ポンドの支援策の一環として、2025年2月1日より生ビール税を1.7%引き下げました。これは、平均アルコール度数のパイントあたり1ペニーに相当します。また、この政策により、対象となる生ビール製品と同等の瓶・缶入り製品との間の税率差は13.9%に拡大されました。しかし、中小の醸造業者は依然として、税金、人件費、エネルギー費、包装費、流通費といったコストに大きくさらされています。英国のビール市場は価値の成長を維持できるもの、継続的なコスト圧力により、独立系事業者が投資や人材採用を行い、競争力のある製品価格を維持する能力が制約される可能性があります。こうした財務的圧力は利益率を圧迫し、醸造業者やパブ運営者にコスト上昇分を吸収するか、消費者に転嫁することを余儀なくさせ、価格に敏感な顧客層の需要を弱める恐れがあります。
セグメント分析
2026年時点で、ラガーは英国ビール市場の62.18%を占めており、国内の生産、流通、消費者の消費パターン、そしてほとんどのパブにおける主力生ビールとしての重要性が引き続き強まっています。パブ、レストラン、スーパーマーケット、コンビニエンスストアなどにおける日常的な消費の第一の選択肢であり続けており、これは、幅広い価格帯で親しまれているブランドが広く入手可能であることが支えとなっています。その規模の大きさにより、大手ビールメーカーにとっては、ブランド投資、生ビールの流通、小売業者との交渉、および全国的な供給計画のための安定した基盤が提供されています。スタウトやエールは、特に消費者がより多様な選択肢、より強いブランドアイデンティティ、そして長時間の社交の場に適した製品を求める場所において、依然として重要な代替品となっています。
ノンアルコールビールは、2032年までCAGR4.73%で成長すると予測されており、英国のビール市場において最も成長の速い製品タイプとなる見込みです。このセグメントは、アルコールの摂取を控えたり避けたりしつつも、ビールを楽しむ場に加わりたいと考える消費者、特にアルコール飲料とノンアルコール飲料を交互に飲む人々を対象としています。生ビールの取り扱い拡大により、パブ経営者にとってノンアルコールビールの重要性は高まっています。これは、同カテゴリーが主に冷蔵庫に保管されたパッケージ製品に依存していた時期と比較しての変化です。輸入品や特殊な形態の製品も品揃えを広げていますが、その成功は、消費者に慣れ親しんだラガーブランドから乗り換える明確な理由を提供できるかどうかにかかっています。
2026年には、標準的なビールが市場価値の68.25%を占め、全国の家庭やパブでの日常的な消費におけるその役割を反映しています。このカテゴリーはあらゆる所得層で依然として重要な位置を占めており、スーパーマーケットのマルチパックやコンビニでの購入を通じて、大量の小売流通を支えています。このセグメントは醸造業者に予測可能な需要をもたらしますが、プライベートブランド製品、価格重視の小売形態、および上昇する運営コストによる価格圧力に直面しています。スタンダードブランドは、品質と供給安定性を維持しつつ、頻繁に購入する顧客のロイヤリティを損なう可能性のある価格上昇を抑制しなければなりません。このバランスは、英国ビール市場において幅広い製品ポートフォリオを持つ大手サプライヤーにとって特に重要であり、同市場では主力ラガーブランドが引き続き流通ネットワークの規模を支えています。
プレミアムビールは、2032年までCAGR 5.15%で成長すると予測されています。消費者が飲む本数を減らす一方で、より上質な飲用体験、独自のレシピ、確かな産地、あるいは親しみやすいブランドイメージを求める動向があるため、プレミアム製品は恩恵を受けています。この動向は、パブや小売チャネルにおいて、ワールドラガー、スタウト、特製ボトルビール、クラフトビール、そして丁寧に提供される生ビールに機会をもたらしています。英国のビール業界は、プレミアムなパッケージングとタップの品質を活かし、オントレードおよびオフトレードの両チャネルで価値を創出しています。しかし、プレミアム商品の拡大には厳格な価格設定が求められます。ディスカウント小売店での入手可能性が高まると、オントレードの価格設定や店舗の利益率との間で緊張が生じる可能性があるためです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム化と高品質なビールに対する消費者の嗜好
- 観光およびホスピタリティ関連の消費の拡大
- 製品の革新と新しいフレーバーへの需要
- ノンアルコールビールの入手しやすさの向上
- 醸造インフラとサプライチェーンの能力
- クラフトビール醸造所および特製ビールの拡大
- 市場抑制要因
- 高い物品税と価格に対する感受性
- アルコール飲料の広告および販促に関する規制
- 地域ごとの販売および取引時間の制限
- 代替アルコール飲料との競合および消費者の嗜好の変化
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- エール
- ラガー
- ノンアルコールビール
- その他
- カテゴリー別
- スタンダード
- プレミアム
- 包装タイプ別
- ボトル
- カン
- その他
- 流通チャネル別
- オントレード
- オフトレード
- 酒類専門店
- その他のオフトレードチャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AB InBev UK Limited
- Heineken UK Limited
- Carlsberg Britvic plc
- Molson Coors Beverage Company
- Diageo plc
- Asahi UK Limited
- BrewDog plc
- Greene King Limited
- Shepherd Neame Limited
- C&C Group plc
- St Austell Brewery Company Limited
- Adnams plc
- S.A. Damm
- Mahou-San Miguel Group
- Beavertown Brewery Limited
- Camden Town Brewery Limited
- Thornbridge Brewery Limited
- Northern Monk Brew Co
- Tiny Rebel Brewing Co
- The Kernel Brewery Limited
第7章 市場機会と将来の展望



