


フェデレーテッドアイデンティティ管理:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Federated Identity Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185849
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
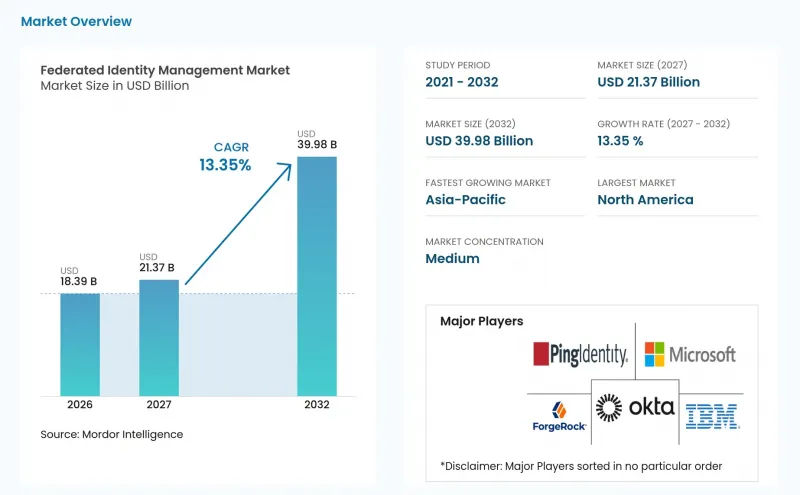
Mordor Intelligenceによると、フェデレーテッドID管理市場の規模は、2026年に183億9,000万米ドル、2027年に213億7,000万米ドルとなり、2032年までに399億8,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR13.35%で成長すると見込まれています。
世界のフェデレーテッドID管理市場の動向と洞察
ゼロトラストおよびID中心のセキュリティの導入
ゼロトラストアーキテクチャは、単なる設計原則の枠を超え、多くの組織にとって運用上の要件となりつつあります。この変化により、ユーザー、デバイス、アプリケーションを横断してアクセスを検証する必要があるため、フェデレーテッドIDに関する決定がセキュリティ近代化プログラムに取り入れられるようになっています。米国国家安全保障局(NSA)は2026年4月、更新された「ユーザーIDの柱」に関するガイダンスを発表し、ゼロトラストプログラムを実施する組織に対する段階別の成熟度要件を定めました。米国国立標準技術研究所(NIST)は2025年6月、24の協力機関と共同で開発した19の検証済みゼロトラスト・アーキテクチャ構成を盛り込んだ特別刊行物1800-35を発行しました。これらのリファレンス・アーキテクチャは、組織に対し、ID制御を評価し、ベンダー選定時の不確実性を低減するための実践的なアプローチを提供します。これまで主にIDおよびセキュリティ運用チームによって処理されていた意思決定に、ネットワークセキュリティチームやクラウドエンジニアリングチームが加わることで、フェデレーテッドID管理市場は恩恵を受けています。
SaaSおよびマルチクラウド・アプリケーション環境の拡大
アプリケーションポートフォリオの分散化が進んだ結果、システム間で一貫したアクセスを実現するためには、IDフェデレーションが不可欠となっています。企業は、別々のソフトウェアテナントやクラウドプラットフォームによって認証プロセスが孤立してしまう場合、フェデレーションを利用してユーザーとアプリケーションを接続しています。その結果、ID関連の業務は、システムを利用する従業員数だけでなく、アプリケーションの接続数に応じて拡大していきます。これにより、プログラムの遅延が生じた場合、プロビジョニング、認証、ライフサイクル管理タスクの未処理分が蓄積される可能性があります。大規模なクラウド環境を持つ組織では、ワークロードがプロバイダー間を移動するにつれて、信頼ドメイン間のフェデレーションブリッジも必要となります。したがって、フェデレーテッドID管理市場は、新たなクラウド導入だけでなく、既存のアプリケーションの無秩序な拡大によって生じる運用上の負担、特に共通のIDレイヤーなしに、別々のチームがアプリケーション、インフラストラクチャ、セキュリティポリシーを管理している状況に対処するものです。
レガシープロトコルとディレクトリ統合の複雑さ
多くの導入事例では、現在のフェデレーションプロトコルを、旧式のディレクトリや認証システムと連携させる必要があります。SAML 2.0、OAuth 2.0、OpenID Connectといった最新のアプローチは、LDAPディレクトリ、Kerberosドメイン、あるいは独自仕様のアプリケーション制御と、必ずしも容易に連携できるとは限りません。これにより、新しいプラットフォームを完全に導入する前に必要なテスト、移行、監査作業が増大します。また、旧式のシステムには、ID制御を文書化および監視するために必要なアプリケーション・プログラミング・インターフェース(API)が備わっていない場合もあります。この制限は、DORAやNIS2が追跡可能なリスク管理とアクセス記録を要求する場面において重要です。フェデレーテッドID管理市場では、購入者が新しいソフトウェアの価値を実感する前にレガシーな依存関係を解消しなければならない場合、販売および導入サイクルが長期化する傾向にあります。
セグメント分析
2026年、フェデレーテッドID管理市場におけるソフトウェアのシェアは69.71%を占め、これはプラットフォームのライセンシング収入および定期的なサブスクリプション収入によって支えられています。組織は通常、マネージドサービスや統合サポートを追加する前に、フェデレーションプラットフォームを購入します。この順序は、認証、ポリシー管理、およびアクセス接続の中核層としてのソフトウェアの役割を反映しています。また、プラットフォームの購入は、後のIDガバナンスや特権アクセス管理の取り組みに向けた基盤を買い手に提供します。顧客がID制御を単一のプラットフォームで標準化すると、ソフトウェアベンダーは恩恵を受けます。フェデレーションプログラムには、ポリシー、認証情報、および信頼関係に関する信頼性の高い記録システムが必要であるため、このセグメントは引き続き中心的な位置を占めています。
サービス分野は、2027年から2032年にかけてCAGR15.84%で拡大すると予測されており、これは各構成要素の中で最も高い成長率です。組織が個別のオンプレミスディレクトリから統合されたクラウドID設計に移行する際、統合作業はしばしばより困難になります。チームがアプリケーションの依存関係、権限付与ルール、データ保存場所の要件を特定するにつれて、プロジェクトの範囲が拡大する可能性があります。AIエージェントによるIDガバナンスでは、権限を制限し、ワークフローを個々の使用事例に合わせて調整する必要があるため、さらなる設計作業が発生します。従来のプロジェクト契約に加え、成果ベースのサービスモデルが注目を集めています。これにより、フェデレーテッドID管理市場が複雑化するにつれて、コンサルティング、統合、マネージドサービスの役割がさらに重要になっていきます。
2026年時点で、フェデレーテッドID管理市場規模の68.51%をクラウドが占めており、2032年までCAGR16.62%で拡大すると予測されています。このセグメントは、最大の導入形態であると同時に、最も急成長している選択肢でもあります。「クラウドファースト」を掲げる組織は、ホスト型IDプラットフォームから導入を開始し、アプリケーションポートフォリオの拡大に伴いその利用範囲を拡張することができます。これにより、他の技術移行を遅らせる要因となる移行作業の一部を回避できます。また、サブスクリプション方式の提供により、認証機能やポリシーツールへの迅速な更新もサポートされます。こうした特性から、クラウドフェデレーションは、新しいデジタルサービスを構築する組織だけでなく、旧式のIDシステムを近代化する企業にも適しています。
オンプレミス展開は、認証トークンのクラウド経由のルーティングを制限している防衛、情報機関、重要インフラ組織にとって、依然として重要な選択肢です。こうした組織は、機密データの管理を優先することが多く、主権やセキュリティ要件を満たすためにローカルシステムを利用しています。また、複数のクラウドプロバイダーにまたがってアプリケーションが稼働するハイブリッドおよびマルチクラウドモデルも重要です。フェデレーションブリッジは信頼ドメインを接続し、アイデンティティやアクセスポリシーがそれらの環境全体で機能できるようにします。企業がワークロードを異なるプロバイダーや社内システムに分散させるにつれて、このニーズは高まっています。したがって、フェデレーテッドID管理市場には、既存の環境をすべて単一の運用モデルに置き換えるのではなく、クラウドプラットフォーム、オンプレミス展開、および両方のアプローチを接続するアーキテクチャが含まれます。
地域別分析
2026年、北米は市場の41.64%を占めました。この地域は、世界のテクノロジー企業が集中していることや、セキュリティ調達環境が成熟していることなどの恩恵を受けています。また、米国の政策により、セキュリティ要件がより明確な技術的マイルストーンへと具体化されています。国家安全保障局(NSA)は2026年4月、ユーザーIDに関する指針を発表しました。NISTは2025年7月に特別刊行物800-63-4を最終確定し、連邦機関や規制対象機関向けのデジタルIDの指針を提供しました。カナダは、NISTおよびOpenID Connectのアプローチに沿った「パン・カナディアン・トラスト・フレームワーク」を通じて、州をまたぐデジタルIDを支援しています。
この地域では、フェデレーションの対象をAIエージェントのアイデンティティへと拡大しています。マイクロソフトは「Ignite 2025」で「Entra Agent ID」を発表し、OAuthベースの短期間有効な認証情報と開発者向けSDKを通じて、ゼロトラストの原則をAIワークロードにまで拡張しました。オクタは2026年8月に「Agent SSO」の一般提供を開始し、組織が既存のアイデンティティインフラを通じてAIエージェントの認証情報をプロビジョニングおよび管理できるようにしました。欧州は、DORA、NIS2、およびeIDAS 2.0が、フェデレーションに対する体系的かつコンプライアンス重視の投資を推進しているため、地域市場としては第2位の規模となっています。欧州委員会は、2026年のNIS2改正により、義務の対象が28,700社に拡大されたと発表しました。ドイツのIT-Grundschutzフレームワークでは、IDおよびアクセス管理が基礎的な管理領域として扱われています。南米は新興地域であり、ブラジルのLGPDが、特に金融サービス分野における顧客のIDおよびアクセス管理の導入を後押ししています。
アジア太平洋地域は、2027年から2032年にかけてCAGR17.19%で拡大すると予測されており、これは地域別で最も高い成長率となります。政府によるデジタルIDプログラム、オープンバンキング規制、およびモバイルファーストのサービスが、同地域においてフェデレーションの新たなビジネスチャンスを生み出しています。インドのAadhaarエコシステムは、約200の組織にわたって500クロール以上の認証トランザクションを処理しており、企業が接続する必要性をますます高めているIDレイヤーを形成しています。日本のデジタル庁は「マイナンバー」の企業向けIDフレームワークを拡大している一方、中国のMLPS 2.0では、データ主権の制限の下で重要インフラに対するID認証管理が義務付けられています。アジア開発銀行の報告によると、アジア太平洋地域の管轄区域の56%がオープンバンキング規制を制定しています。中東では「サウジ・ビジョン2030」やUAEのデジタル経済プログラムを通じて進展が見られる一方、アフリカは依然として初期段階にあり、金融サービスや通信分野では南アフリカやナイジェリアが主導的な役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- ゼロトラストおよびアイデンティティ中心のセキュリティの導入
- SaaSおよびマルチクラウド・アプリケーション環境の拡大
- IDを標的としたサイバー攻撃および認証情報の悪用の激化
- プライバシー、レジリエンス、およびデジタルIDに関する規制の強化
- 機械、ワークロード、およびAIエージェントのアイデンティティの連合
- 組織間コラボレーションのための制御プレーンとしてのフェデレーテッド・アイデンティティ
- 市場抑制要因
- レガシープロトコルとディレクトリ統合の複雑さ
- 中央集権型連邦の機能不全と集中リスク
- データの主権と国境を越えた信頼の断片化
- 専門人材の不足と導入サービスの高コスト
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッドクラウドおよびマルチクラウド
- 組織規模別
- 大企業
- 中小企業
- Identity Domain別
- ワークフォース・アイデンティティ
- 顧客IDおよびアクセス管理
- 企業間パートナーのID
- 政府および市民のID
- マシン、ワークロード、AIエージェントのID
- 用途別
- シングルサインオンおよびアクセスフェデレーション
- IDライフサイクルと自動プロビジョニング
- 適応型認証およびステップアップ認証
- APIおよびマイクロサービス・フェデレーション
- クラウドインフラストラクチャおよびワークロードへのアクセス
- その他の用途
- 産業分野別
- 銀行・金融サービス・保険(BFSI)
- 政府および公共行政
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 通信・メディア
- 旅行・ホスピタリティ
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Okta, Inc.
- Ping Identity Corporation
- International Business Machines Corporation
- ForgeRock, Inc.
- Oracle Corporation
- Google LLC
- Amazon Web Services, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- One Identity LLC
- Broadcom Inc.
- Entrust Corporation
- Thales S.A.
- Saviynt, Inc.
- SecureAuth Corporation
- JumpCloud Inc.
- RSA Security LLC
- OpenText Corporation
- NEC Corporation
- Accenture plc
- Yubico AB