


アプリケーションおよびサービスのアイデンティティセキュリティ:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Application and Service Identity Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185959
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
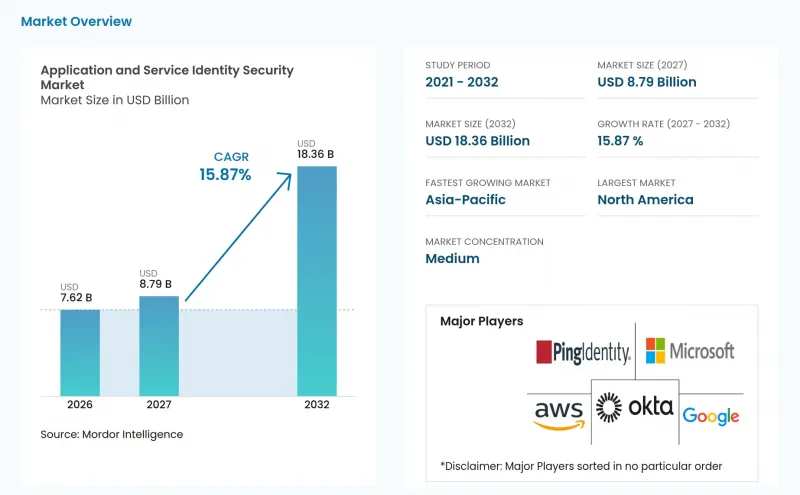
Mordor Intelligenceによると、アプリケーションおよびサービスのIDセキュリティ市場の規模は、2026年の76億2,000万米ドル、2027年の87億9,000万米ドルから、2032年までに183億6,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は15.87%となる見込みです。
世界のアプリケーションおよびサービスIDセキュリティ市場の動向と洞察
クラウドネイティブアプリケーションとAPIの急増
API環境は、それに関連する認証情報を管理する制御措置よりも速いペースで拡大しています。2026年のアカマイの調査によると、企業の87%が前年にAPIセキュリティインシデントを経験しており、その平均コストは70万米ドルに上りました。また、同調査では、機密データを返すAPIを特定できた回答者はわずか23%にとどまり、2022年の40%から減少していることが明らかになりました。すべてのAPIは、サービスやアプリケーションに非人間の認証情報が紐付けられる接点となり得ます。購入者がこうした接続を特定し、本来の用途終了後も権限が残っている認証情報を無効にする必要がある場合、アプリケーションおよびサービスのIDセキュリティ市場は恩恵を受けます。クラウドネイティブAPI保護に関するNISTのガイダンスでは、実行前および実行中のID管理が求められており、APIセキュリティプログラムにおけるID管理の役割が強調されています。
ゼロトラストと最小権限の導入
ゼロトラストプログラムは、方針の表明から実装へと移行しており、マシンID制御に対する資金を伴う需要を生み出しています。Omadaの調査によると、調査対象となった企業のセキュリティ責任者の95%が、2026年までにゼロトラストを導入すると回答しました。マシンIDに対してコンテキストベースのアクセスポリシーを適用しているのは32%にとどまっていますが、これは2022年の21%から増加しています。ゼロトラストの広範な導入と、マシン固有のポリシー適用範囲との間に生じるギャップは、アプリケーションおよびサービスのアイデンティティセキュリティ市場にとって実用的な機会をもたらしています。組織には、ワークロードの目的、アイデンティティの所有者、および現在の運用状況に基づいてアクセスを制限する制御が必要です。こうした要件は、検出機能、ポリシーの適用、およびアクセスレビューのための証拠を組み合わせたプラットフォームを有利にしています。
レガシーな静的認証情報とPKIの断片化
PKI環境の断片化により、静的認証情報を自動化された代替手段に置き換えることが困難になっています。CyberArkが後援したPonemonの調査によると、56%の組織が証明書の障害によるサービス中断を経験したことが明らかになりました。同調査によると、企業で管理されている証明書の平均数は11万4,591件に上ります。こうした環境では、管理チームが分断されていたり、インベントリが統一されていなかったり、下流の依存関係をテストせずに認証情報を変更できないといった状況がしばしば見られます。TLSの有効期間が短縮されるにつれ、自動化の必要性は高まっていますが、同時に従来のPKIプロセスの限界も露呈しています。この制約により、購入者が本番環境の証明書ワークフローを安全に変更できない場合、アプリケーションおよびサービスIDセキュリティ市場における導入が遅れる可能性があります。
セグメント分析
2026年、ソリューションはアプリケーションおよびサービスIDセキュリティ市場シェアの78.32%を占めました。購入者は、孤立した製品から、共通のコントロールプレーンからシークレット、証明書、ワークロードID、AIエージェントの認証情報を網羅するプラットフォームへと移行しつつあります。PAM、CIEM、シークレット管理ツールを個別に運用すると、あるチームが別のチームが管理する認証情報を把握できないというギャップが生じる可能性があります。SailPointは2026年3月、Amazon Bedrock、Google Vertex AI、Microsoft Foundry、Salesforce Agentforce、およびServiceNow AI Platform向けのエージェントIDコネクタを導入し、適応型ID機能を拡充しました。これは、各事業部門ですでに利用されているAIサービスと統合するガバナンスツールに対する購入者の関心を反映しています。
サービス市場は、2027年から2032年にかけてCAGR19.73%で拡大すると予測されています。組織には、ローテーションポリシーの設定、アイデンティティグラフの構築、および制御機能をCI/CDパイプラインに連携させるための支援が必要です。これらのタスクには専門的なスキルが求められますが、多くの社内セキュリティチームにはそのスキルが不足しています。マネージドサービスの需要は、セキュリティ担当者の増員ペースよりもマシンIDの在庫が急速に拡大している中小企業にとって特に重要です。また、金融機関や政府機関においても、監査準備のために定期的な証拠収集が必要な場合、継続的なサポートが求められます。導入パートナーが顧客を支援し、プラットフォームの導入を運用プログラムへと転換させることで、非人間IDセキュリティ業界は恩恵を受けます。
2026年には、アプリケーションおよびサービスのアイデンティティが収益の26.41%を占めました。このカテゴリーには、本番環境のサービスアカウント、マイクロサービストークン、およびシステム間統合に使用される認証情報が含まれます。これらのアイデンティティは、作成当初は適切であった権限を保持していることが多く、システムの変更後に過剰な権限となっている場合があります。APIキー、OAuthトークン、ワークロードID、コンテナID、マシン証明書も、多くのクラウドネイティブのデリバリーパイプライン内で生成されます。OWASPは、長期にわたり存続する静的なシークレットを、広く悪用され得る非人間IDの脆弱性として特定しています。アプリケーションおよびサービスIDセキュリティ市場は、ソフトウェアが継続的に使用するIDに対して、所有権の管理、ライフサイクル制御、アクセスレビューを適用することで、この問題に対処しています。
AIエージェントのIDは、2027年から2032年にかけてCAGR22.61%で拡大すると予想されています。企業は、データの取得、ワークフローの開始、ビジネスシステムとの連携が可能なエージェントを導入しています。これらのエージェントには特定の所有者が設定されていない場合があり、別のワークロード用に作成されたサービスアカウントの権限を継承してしまう可能性があります。明確な責任の所在がないため、エージェントが依然としてそのアクセス権を必要としているかどうかを評価することが困難になります。Oktaによる導入状況およびガバナンスのギャップに関する調査結果によると、企業での利用は制御設計の整備よりも速いペースで進んでいます。これにより、アプリケーションおよびサービスIDセキュリティ市場において、登録、ポリシー、監視、および権限取り消し機能に対する直接的なニーズが生まれています。
地域別分析
2026年、北米はアプリケーションおよびサービスIDセキュリティ市場の41.64%のシェアを占めました。この地域には、企業のクラウドワークロード、サイバーセキュリティベンダー、および大規模なソフトウェア提供環境を運用する組織が集中しています。主要ベンダーには、Palo Alto Networks、Okta、SailPoint、IBM、Microsoftなどが挙げられます。公開会社は、重大なサイバーセキュリティインシデントを4営業日以内に開示することを義務付けるSEC(米国証券取引委員会)の規則に直面しており、これにより経営陣のアクセス関連事象への注目が高まっています。こうした状況は、組織がサービスアカウントやマシンの認証情報をより適切に管理する必要が生じた際、調達決定の期間を短縮する要因となり得ます。
アジア太平洋地域は、2027年から2032年にかけてCAGR21.86%で拡大すると予測されています。インド、中国、日本、韓国、オーストラリアにおけるクラウド導入により、既存のガバナンスプロセスの処理能力を超えるほどのアイデンティティの量が生まれています。インドでは、クラウドの普及が進むにつれ、開発者向けのシークレット管理やワークロード・アイデンティティ・ツールに対する需要が高まっています。日本の産業オートメーションプログラムにより、従来はアイデンティティ・ガバナンスの対象外であったオペレーショナル・テクノロジー(OT)環境に、マシンの認証情報が導入されています。欧州は、規制対象の金融機関におけるアクセス審査の文書化を義務付けるDORA要件に支えられ、依然として第2位の地域市場となっています。これらの義務により、銀行や保険業界におけるID管理への複数年にわたる投資が促進される可能性があります。
中東・アフリカ、南米は、アプリケーションおよびサービスIDセキュリティ市場において、まだ初期段階にある地域です。サウジアラビアとアラブ首長国連邦では、デジタルプログラムの拡大に伴い、金融サービス、政府機関、エネルギーインフラ分野で需要が生まれています。南アフリカ、ナイジェリア、エジプトでは、APIや自動化された認証情報に依存する金融サービスのクラウド環境が構築されています。ブラジルでは、個人データを処理する自動化システムに対して文書化された管理措置が求められる金融サービスやエネルギー分野での導入が進んでいます。これらの地域では、社内のID管理リソースがまだ整備途上にあるため、クラウドベースやマネージド型のサービスが好まれる可能性があります。各地域の規制、業界の優先事項、クラウドの成熟度の違いにより、これらの地域ごとに異なる市場参入アプローチが求められます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- クラウドネイティブアプリケーションとAPIの普及
- ゼロトラストおよび最小権限原則の導入
- 機械へのアクセス追跡に関する規制上の圧力
- AIエージェントと自律型ワークフローの拡大
- 一時的なサービス向けの、短命で秘密情報を含まない認証情報
- ソフトウェア・サプライチェーンおよびサードパーティ統合におけるアイデンティティ・ガバナンス
- 市場抑制要因
- 従来の静的認証情報とPKIの断片化
- IAM、PAM、CIEM、およびシークレット管理ツールにまたがる統合の複雑さ
- 一時的・影のアイデンティティにおける所有権の不明確さ
- 依存関係の文脈を考慮せずに生産認証情報をローテーションすることによるオペレーショナル・リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- IDタイプ別
- アプリケーションおよびサービスID
- APIキーおよびOAuthトークンID
- ワークロードおよびコンテナの識別子
- マシン証明書
- シークレット、パスワード、アクセストークン
- AIエージェントのID
- その他のIDタイプ
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- 工業製造
- 小売・Eコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Okta, Inc.
- Ping Identity Corporation
- IBM Corporation
- Oracle Corporation
- CyberArk Software Ltd.
- Palo Alto Networks, Inc.
- SailPoint Technologies Holdings, Inc.
- Delinea, Inc.
- BeyondTrust Corporation
- HashiCorp, Inc.
- Keeper Security, Inc.
- One Identity LLC
- Aembit, Inc.
- Akeyless Security Ltd.
- Astrix Security Ltd.
- Clutch Security Ltd.
- Entro Security Ltd.
- GitGuardian SAS
- P0 Security, Inc.
- Permiso Security, Inc.
- Silverfort Inc.
- Teleport Security, Inc.
- Token Security Ltd.
- Saviynt, Inc.
- Keyfactor, Inc.
- Sectigo Limited
- DigiCert, Inc.
- Entrust Corporation
- Thales S.A.
第7章 市場機会と将来の展望



