


ベンダーおよびサプライヤーのデジタルオンボーディングプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Vendor and Supplier Digital Onboarding Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186011
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォームの市場規模は、2026年に14億1,000万米ドルと評価され、2027年の16億2,000万米ドルから拡大し、2032年までに32億7,000万米ドルに達すると予測されています。
2027年から2032年までの予測期間におけるCAGRは15.04%となる見込みです。
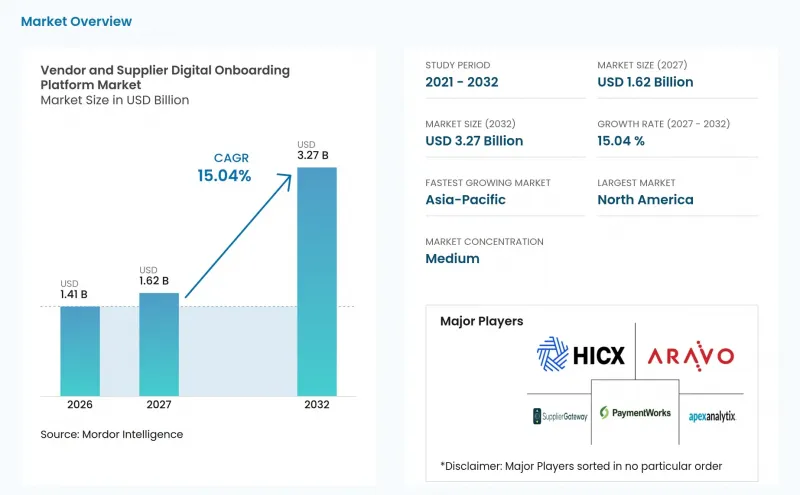
世界のベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場の動向と洞察
高まるサードパーティ・リスクとコンプライアンス要件
ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、監査可能なサプライヤーのデューデリジェンスおよび各決定に対する明確な証拠を義務付ける規制によって支えられています。欧州銀行監督局(EBA)は、2026年9月18日にサードパーティ・リスクに関する最終ガイドラインを発表しました。このガイダンスは、重要機能に関する評価、デューデリジェンス、契約締結、モニタリング、および契約終了時の取り決めを網羅しており、単なるサプライヤー登録手続きをはるかに超えた範囲をカバーしています。2025年10月に発行されたニューヨークのガイダンスも、契約締結前のサービスプロバイダーに対する体系的な評価を求めており、契約後の関係に対する監督の重要性を強調しています。同ガイダンスでは、サイバーセキュリティ、データの保存場所、および第四者リスクが関連する考慮事項として挙げられています。これらの要件により、サプライヤーがどのように評価されたかを実証する必要がある金融機関やその他の規制対象の買い手にとって、文書化されたオンボーディングの重要性がさらに高まっています。
多層的かつ世界のサプライヤーネットワークの拡大
企業がより広範かつ分散した供給基盤を利用するにつれ、ベンダーおよびサプライヤー向けのデジタルオンボーディングプラットフォーム市場の重要性は高まっています。買い手側は、個々の調達チームが保有する散在した記録に頼るのではなく、直接のサプライヤー、サービスプロバイダー、および下位層の関係について、一貫性のある記録をますます必要としています。バーゼル委員会の2025年原則では、銀行に対し、重要な第三者契約および関連する下請け契約から生じるリスクを管理することが求められています。この要件により、特にサプライヤーが重要なサービスの提供を他のプロバイダーに依存している場合、第1ティアのサプライヤーを超えた可視性がより重要になります。プラットフォームは、サプライヤーの登録、関係性のマッピング、ワークフロー管理、およびサプライヤーの再審査時にも利用可能な記録を通じて、このニーズに対応できます。したがって、ベンダーおよびサプライヤーのデジタルオンボーディングプラットフォーム市場は、組織がオンボーディング情報を継続的なサプライヤー監視と結びつける場面において、より重要な役割を果たすことになります。
ERPおよび調達環境における統合の複雑さ
統合の複雑さは、ベンダーおよびサプライヤーのデジタルオンボーディングプラットフォーム市場全体での導入を遅らせる可能性があります。買収された企業は、多くの場合、独自のERPシステム、サプライヤーデータモデル、承認ルート、およびカスタムフィールドを保持しており、詳細なマッピングなしでは整合性が取れません。一元化されたオンボーディング層は、信頼性の高いサプライヤー記録を作成し、一貫性のあるデータを下流のシステムに渡す前に、これらの相違点を調整する必要があります。また、統合作業には、調達、財務、在庫、買掛金管理システムなどが関与する場合があり、それぞれが個別の管理責任や変更管理体制を持っている可能性があります。インターフェースに不具合があると、発注がブロックされたり、サプライヤーの有効化が遅れたり、サプライヤーが承認されたように見えても支払いが失敗したりする可能性があります。あらかじめ構築されたコネクタを利用することでこの負担を軽減できますが、対応範囲、バージョン互換性、およびローカル設定の品質は、購入者にとって依然として重要な検討事項となります。
セグメント分析
2026年、ベンダーおよびサプライヤーのデジタルオンボーディングプラットフォーム市場において、クラウドベースのプラットフォームが73.85%を占めました。この状況は、個別のローカルインフラを維持したり、事業部門ごとに異なる承認手順を設けたりすることなく、拠点間で一貫したオンボーディングワークフローを展開する必要性を反映しています。クラウド環境では、税務データベース、制裁リスト、実質的所有者登録簿への接続を更新できるため、より最新の外部参照データを用いた照合が可能になります。また、調達、財務、リスク管理の各チームが同一の最新のサプライヤー記録にアクセスできるようになり、別々のシステム間で情報が矛盾するリスクを低減できます。この設計は、企業が各国に複数の購買部門を展開しており、各拠点にローカルインフラを構築することなく共通の管理体制を必要とする場合に特に有用です。
オンプレミス型システムは、厳格な主権要件があり、外部ホスト型データに対する許容度が低い防衛分野や重要インフラ分野において、依然として重要な役割を果たしています。また、購入担当者が厳格に管理された内部環境を必要とする場合や、クラウド統合の準備が整っていないレガシーシステムを保有している場合にも、その役割は維持されます。ハイブリッド展開は、2032年までCAGR15.44%で拡大すると予測されています。ベンダーおよびサプライヤーのデジタルオンボーディングプラットフォーム市場におけるこの分野は、クラウドの柔軟性と、特定のデータセットに対するローカルな管理を組み合わせた需要を反映しています。データルーティング、コンパートメンタリゼーション、および一貫したワークフロールールをサポートするベンダーは、単一の展開アプローチを強制することなく、この要件に対応することができます。
2026年時点で、大企業がベンダーおよびサプライヤーのデジタルオンボーディングプラットフォーム市場の65.13%を占めました。これらの組織は、より多くの管轄区域や事業部門にまたがり、より多くのサプライヤーを管理しており、多くの場合、別々の調達システムを使用する異なる事業会社を抱えています。また、正式なサードパーティリスク要件にも直面しており、完全なサプライヤー記録、承認の証拠、および定期的なレビューが日常業務に不可欠となっています。自動化されたワークフローにより、各部門が個別に同じ情報を収集する必要がなく、サプライヤーの登録前に調達、コンプライアンス、財務のチェックを連携して行うことが可能になります。これにより、サプライヤー、法人、支払条件が頻繁に変更される場合でも、完全なベンダーマスターデータを維持することができます。
中小企業は、2032年までCAGR15.41%で拡大すると予測されています。その導入を後押ししているのは、従来のエンタープライズプラットフォームに比べて導入コストが低く、従量課金制を採用し、社内の技術リソースへの依存度が低いクラウドツールです。SupplierGatewayは、標準化されたサプライヤー検証を提供するため、188カ国で「Global Enhanced Digital Certification」を導入しました。小規模なサプライヤーもまた、大企業と取引を行う前に、一貫性のあるコンプライアンス情報を求める顧客からの要請に直面しています。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は、プラットフォームを通じてデータの重複入力を回避し、再利用可能な検証済みのサプライヤー情報を提供することで、こうしたグループを支援することができます。
地域別分析
2026年、北米は市場価値の34.81%を占めました。米国では、大規模な調達プログラムに加え、金融サービス、ライフサイエンス、防衛分野における詳細な要件が組み合わさっており、多くの大企業においてサプライヤー管理が日常的なビジネス要件となっています。2025年10月にニューヨーク州が発表した第三者リスクに関するガイダンスでは、サプライヤーリスク管理がサイバーセキュリティ監査の要件に含まれています。カナダは金融セクターの第三者リスク管理プログラムを通じて市場に貢献しており、メキシコは最新のサプライヤー情報を必要とするデジタル税務および請求書発行インフラを通じて需要を拡大しています。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場は南米でも発展しており、同地域では電子請求書システムにより、検証済みのサプライヤー税務記録や一貫性のあるオンボーディングデータの価値が高まっています。
2026年時点で、欧州は市場規模において第2位の地域となりました。DORAおよびEBAのガイダンスは、同地域の金融機関におけるライフサイクル管理の重要性を強調しています。ドイツ、英国、フランス、ベネルクス諸国、および北欧諸国は、成熟した企業調達体制と厳しい規制環境が相まって、需要が集中する基盤を形成しています。ドイツにおける電子請求書への段階的な移行により、サプライヤーが取引を開始したり請求書を提出したりする前に、検証済みのサプライヤー認証情報を求める実務上の必要性が高まっています。税務データやサプライヤーデータの継続的な検証が求められる状況下では、ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場が恩恵を受けており、一方、スペイン、イタリア、その他の欧州市場では、ERPの近代化や公共調達のデジタル化を通じて需要が牽引されています。
アジア太平洋地域は、2032年までCAGR16.06%で拡大すると予測されています。インドのGeM調達プラットフォームは、2026年8月までに累計受注件数が3,780万件を突破し、大規模な公共調達ネットワーク全体におけるサプライヤーのデジタル登録とデータ交換を支えています。中国、日本、韓国、オーストラリアは、企業調達環境がすでに確立されていますが、シンガポール、インドネシア、ベトナムでは、政府主導のデジタル化プログラムが進められています。ベンダーおよびサプライヤー向けデジタルオンボーディングプラットフォーム市場には、デジタルトランスフォーメーションや電子請求書の要件を背景に、サウジアラビアやアラブ首長国連邦(UAE)でも機会が見込まれます。一方、アフリカは依然として初期段階にあり、南アフリカ、ナイジェリア、エジプトにおける大企業や公共部門のプログラムに活動が集中しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- サードパーティ・リスクおよびコンプライアンス要件の増加
- 多層的かつ世界のサプライヤー・ネットワークの拡大
- サプライヤーの迅速な導入と管理コストの削減に対する需要
- クラウド型調達技術の導入拡大
- 電子請求書の普及と継続的な取引管理
- AIを活用したサプライヤーデータの検証とリスク監視
- 市場抑制要因
- ERPおよび調達環境における統合の複雑さ
- データプライバシー、サイバーセキュリティ、および国境を越えたデータ転送に関する懸念
- 導入コストの高さと社内の技術能力の不足
- 繰り返しのデータ提出や複雑なワークフローに対するサプライヤーの抵抗感
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開別
- クラウドベース
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- サプライヤーの種類別
- 直接資材サプライヤー
- 間接サービス提供業者
- 専門サービスプロバイダー
- その他のサプライヤー種別
- エンドユーザー産業別
- BFSI
- ヘルスケア・ライフサイエンス
- 小売・消費財
- IT・通信
- エネルギー・ユーティリティ
- 政府・公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ベネルクス
- 北欧
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- HICX Solutions Limited
- Aravo Solutions, Inc.
- PaymentWorks, Inc.
- SupplierGateway, Inc.
- apexanalytix, Inc.
- Certa, Inc.
- Gatekeeper Systems, Inc.
- Prevalent, Inc.
- Venminder, Inc.
- ProcessUnity Corporation
- Whistic, Inc.
- SecurityScorecard, Inc.
- LogicGate, Inc.
- Hyperproof, Inc.
- Vanta Inc.
- SafeBase, Inc.
- Evident ID, Inc.
- Vendorful, Inc.
- Kodiak Hub AB
- Supplier.io, Inc.
- Aavenir Technologies Private Limited
- Procol Technologies Private Limited
- AuthBridge Research Services Private Limited
- HighRadius Corporation