


労働力アイデンティティ:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Workforce Identity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186017
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ワークフォース・アイデンティティ市場の規模は、2026年の262億1,000万米ドルから2032年までに483億3,000万米ドルへと拡大し、2027年から2032年にかけてCAGR13.03%を記録すると予測されています。
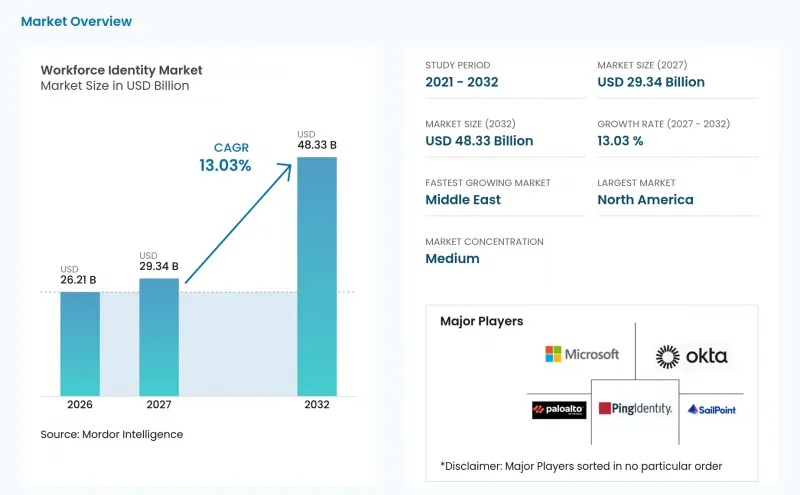
世界のワークフォース・アイデンティティ市場の動向と洞察
ゼロトラスト・アクセス・アーキテクチャの拡大
ワークフォース・アイデンティティ市場において、ゼロトラストは単なるセキュリティの概念ではなく、調達要件となりつつあります。AlgoSecの報告によると、2025年には企業の56%がゼロトラストを完全または部分的に導入していました。また、HPEとCybersecurity Insidersの調査では、82%の組織が「ユニバーサル・ゼロトラスト・ネットワーク・アクセス」を不可欠と考えており、17%がこれを完全に導入済みであることが判明しました。アクセス決定は、変化するリスクシグナルに対して繰り返し検証される必要があるため、このギャップは複数年にわたる購入プログラムを後押ししています。Open Systemsの調査によると、2026年1月時点で、調査対象組織のうち完全に統合されたゼロトラストアーキテクチャを導入していたのはわずか8~9%でした。シングルサインオン、特権アクセス、リアルタイム検知を連携させるベンダーは、断片化した導入計画に対処することができます。
ハイブリッド企業におけるクラウドとSaaSの拡散
SaaSの導入により、多くの組織が管理しきれないほどの速さで、アカウント、権限、データ共有経路が増加しています。管理されていないアプリケーションが追加されるたびに、標準的なライフサイクル管理に従わないアクセス権が生じる可能性があるため、従業員ID管理市場への明確なニーズが生まれています。Omadaは2025年に、10組織のうち4組織近くがSaaSベースのIDガバナンスソリューションを導入していないと報告しました。多数のSaaSアプリケーションや複数のIDプロバイダーを抱える組織では、既存システムを完全に置き換えるよりも、オーケストレーションツールを好む場合があります。このアプローチにより、業務に支障をきたす移行を回避しつつ、一貫したポリシーを適用することが可能です。
レガシーディレクトリ環境との統合の複雑さ
レガシーのActive Directory環境は、オンプレミス型アプリケーションと深く結びついたままであり、従業員ID市場全体における近代化を遅らせる可能性があります。その総コストには、ハードウェアの更新、IDブリッジ、仮想プライベートネットワーク(VPN)の保守、および重複するアクセス制御レイヤーが含まれます。Strata Identity社の推計によると、関連するインフラストラクチャやサービスコストを除いても、レガシーIDプロバイダーの年間更新コストは500万米ドルから1,000万米ドルの範囲に及ぶ可能性があります。2025年の科学的研究によると、AIを活用したIAM移行により、中規模プロジェクトにおいて手作業の負担が30%削減され、コストが16万米ドル削減されたことが判明しました。ただし、ポリシーマッピングのエラーについては、依然として人手による修正が必要でした。複雑なディレクトリ統合は、標準的なエンタープライズSaaSの評価に比べて、販売サイクルを12~18ヶ月延長する可能性があります。この遅延は、組織が近代化の戦略的必要性を認めていても、短期的な収益を制限する要因となり得ます。
セグメント分析
2026年、ワークフォースID市場シェアの82.06%をソリューションが占めました。この状況は、導入作業完了後も組織内に組み込まれたままとなるソフトウェアプラットフォームが好まれていることを反映しています。ワークフォースIDの機能には、認証、アクセス認定、および特権昇格に関する継続的な意思決定が必要です。これらの機能は、変化し続けるアプリケーション環境全体でリアルタイムに動作する必要があります。また、クラウドネイティブおよびSaaSによる提供により、従来のオンプレミス展開に伴う初期投資の負担も軽減されています。
サービスは、導入、マネージド検出、および長期にわたる変革プログラムにおいて依然として重要です。ローコードコネクタやAIを活用したプロビジョニングにより、日常的なガバナンス業務における外部支援の必要性が低減される中、サービスの役割はより補完的なものとなっています。購入企業は、ポリシーのマッピング、レガシーアプリケーションの接続、およびリスクの高い切り替えの管理において、依然として専門家のサポートを必要としています。したがって、ワークフォースID市場では、より大規模なソリューション基盤と並行して、サービス収益も維持される見込みです。幅広い管理、認証、およびIDセキュリティ機能を備えたベンダーは、顧客により統合された運用モデルを提供することができます。
ワークフォース・アイデンティティ市場において、アイデンティティ脅威の検知および対応は、2032年までCAGR14.78%で拡大すると予測されています。2026年には、従業員、契約社員、その他の労働者グループに広く利用されていることから、ワークフォース認証およびシングルサインオンが機能シェアの最大を占めました。堅牢で監査可能な認証は、規制要件によっても支持されています。静的なアクセスレビューでは、セッションハイジャックや特権昇格が実際に発生している最中にそれを特定することはできません。この制限により、ID脅威の検知・対応、特権アクセス管理、およびIDガバナンス間の連携がさらに緊密になっています。
IDガバナンスおよび管理、ならびに特権アクセス管理は、機能スタックの中核に位置しています。クラウドワークロード、開発者、AIエージェントにおいて、シークレット管理やジャストインタイムアクセスがますます重要になるにつれ、特権アクセス管理が注目を集めています。認証情報の盗難が増加し、パスワードのみによる制御が不適切になりつつあることから、パスワードレス認証や生体認証に対する企業の関心が高まっています。ディレクトリ、認証情報、ライフサイクル、およびプロビジョニングサービスは、依然として基盤となる機能です。これらの成長率が低いのは、単独での購入というよりも、より広範なプラットフォームスイートに組み込まれるケースが増えていることを反映しています。
地域別分析
2026年、北米は従業員ID市場規模の43.51%を占めました。この地域には、規制対象企業の膨大な基盤、先進的なゼロトラストの取り組み、そしてID技術への投資に向けた成熟したエコシステムが融合しています。米国は地域別で最大の収益基盤を占めており、Okta、BeyondTrust、JumpCloud、Saviynt、SailPointなどのベンダーが拠点を置いています。カナダは、「Digital Ambition 2022-2026」イニシアチブを通じて、連邦政府によるクラウド導入とデジタルIDへの投資を推進しています。メキシコは依然として初期段階にありますが、ニアショア製造やデジタルバンキングの進展により、従業員のアクセスガバナンスに対するニーズが高まっています。
欧州は、規制のスケジュールに強く左右されています。NIS2の実施とDORAの施行により、アイデンティティガバナンスは、金融および重要インフラ事業者に求められる重要なレジリエンス要件となっています。欧州デジタルアイデンティティ(EUDI)フレームワークでは、加盟国に対し2026年末までに認定されたEUDIウォレットを提供することが求められており、DC4EUパイロットを通じて雇用資格の使用事例が検証されるにつれ、雇用主向けの本人確認ワークフローの重要性が高まる可能性があります。アジア太平洋地域には様々な状況にある市場が含まれていますが、インドのITサービス部門では、契約社員やオフショア労働力に関するアイデンティティ管理のニーズが極めて高まっています。
中東は、労働力アイデンティティ市場において最も急速に成長している地域です。サウジアラビアとアラブ首長国連邦(UAE)が主要な需要拠点となっており、国家主導のデジタル化プログラムやデータ居住要件の期待に支えられています。サウジアラビアの越境データ転送に関する規則は、2025年に施行されました。これらの要件により、国内での処理が義務付けられ、越境展開のコストが増加する可能性があります。南アフリカやナイジェリアを筆頭とするアフリカでは、導入は依然として初期段階にありますが、デジタルバンキングや公共部門のデジタル化により、正式なアクセスガバナンスのニーズが拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ゼロトラスト・アクセス・アーキテクチャの拡大
- ハイブリッド企業におけるクラウドとSaaSの拡大
- 増加する個人情報詐欺およびアカウント乗っ取りの試み
- アクセスガバナンスの強化を求める規制上の圧力
- AIエージェントのアイデンティティガバナンスが労働力に導入され、IAM予算が計上される
- 雇用主へのアクセスへと拡大するデジタル公的身分証明の基盤
- 市場抑制要因
- レガシーディレクトリ環境との統合における複雑さ
- エンタープライズ規模のIAM近代化にかかる高コスト
- 中東における導入事例におけるデータ居住地の分散
- 産業用エッジ環境における認証の遅延制約
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ソリューション
- サービス
- 能力別
- 従業員認証およびシングルサインオン
- アイデンティティ・ガバナンスおよび管理
- 特権アクセス管理
- IDライフサイクル管理およびプロビジョニング
- ディレクトリおよび認証サービス
- ID脅威の検知と対応
- パスワードレス認証および生体認証
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業界別
- 銀行・金融サービス・保険
- 政府・公共行政
- ヘルスケア・ライフサイエンス
- IT・通信
- 小売・Eコマース
- エネルギー・ユーティリティ
- 工業製造
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Okta, Inc.
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Palo Alto Networks
- BeyondTrust Corporation
- One Identity LLC
- Saviynt, Inc.
- JumpCloud, Inc.
- OneLogin, Inc.
- SecureAuth Corporation
- Fischer Identity, Inc.
- Avatier Corporation
- StrongDM, Inc.
- Transmit Security Ltd.
- Descope, Inc.
- Strata Identity, Inc.
- Simeio Solutions, LLC
- Apono, Inc.
- Oasis Security Ltd.
- Authsignal, Inc.
第7章 市場機会と将来の展望



