


ユーザープロファイル管理:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
User Profile Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186024
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
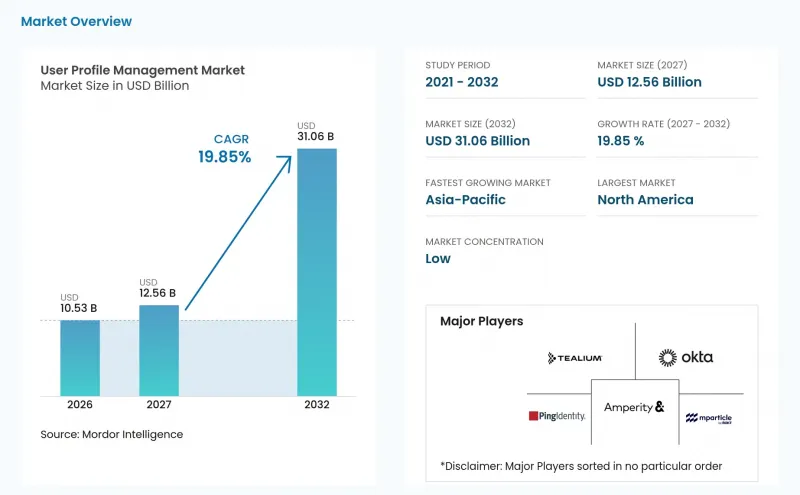
Mordor Intelligenceによると、ユーザープロファイル管理市場の規模は、2026年の105億3,000万米ドルから2027年には126億2,000万米ドルへ、さらに2032年までに310億6,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は19.85%となる見込みです。
世界のユーザープロファイル管理市場の動向と洞察
統合されたクロスチャネル・ユーザープロファイルへの需要
ユーザープロファイル管理市場は、ロイヤリティプログラム、モバイルアプリ、実店舗、デジタルストアフロントからのデータを統合する必要性によって牽引されています。記録が断片化していると、企業がチャネルをまたいで同じ顧客を認識できなくなるため、パーソナライゼーションが制限される可能性があります。Shopifyの報告によると、統合された顧客プロファイルを活用するブランドは、平均注文額を最大20%増加させることができるとのことです。この使用事例により、プロファイル管理はマーケティング部門の枠を超え、データ、テクノロジー、セキュリティの各部門へと広がりつつあります。SalesforceのAgentforceとAmperityのModel Context Protocolサーバーは、AIアプリケーションが解決済みのプロファイルを直接利用でき、手動によるデータパイプライン作業の必要性を低減できることを実証しました。AIを活用した顧客とのやり取りが増えるにつれ、顧客のコンテキストに依存するあらゆるやり取りに影響を及ぼす可能性があるため、記録の品質の低さは無視しづらくなっています。
パスワードレス認証と顧客IDプラットフォームの普及拡大
パスワードレス認証により、ユーザープロファイルプラットフォームの機能的役割が拡大しています。FIDO2やWebAuthnなどのFIDO規格は、主要なオペレーティングシステムやブラウザでパスキーをサポートしており、FIDOアライアンスは、消費者および企業のサインインフローにおいて、パスワードの代替手段としてパスキーを推進しています。パスキーは、アカウントの復旧作業を軽減し、ユーザーがパスワードを記憶しなければならないことによる離脱率を低減できます。これにより、認証データは、独立したセキュリティイベントではなく、アクティブなユーザーレコードの有用な一部となります。開発者向けの顧客IDツールも、小規模な組織にとって高度な認証をより利用しやすくしています。したがって、管理型ツールによって安全なサインインを提供するために必要な技術的な作業が軽減されることで、ユーザープロファイル管理市場は、大規模なIDプログラムの枠を超えて拡大する可能性があります。
レガシーシステムとクラウドシステム間の統合の複雑さ
組織が旧式のIDストアと最新のクラウドツールを統合しなければならない場合、ユーザープロファイル管理市場の普及ペースは鈍化する可能性があります。多くのレガシーシステムは、リアルタイムのプロファイル解決ではなく、静的で独立したユーザーディレクトリを想定して設計されています。統合プロジェクトでは、統一されたレコードが利用可能になる前に、データ構造、アプリケーションインターフェース、およびアクセスルールの変更が必要になる場合があります。長期にわたる移行期間中、企業は新旧のシステムを並行して運用することになり、その結果、レコードの重複が生じたり、結果に対する信頼性が低下したりする可能性があります。この問題は、コアバンキングプラットフォームや公共部門のシステムに厳格な技術的制約がある規制業界において、より深刻です。RudderStackは2026年2月、組織が複雑な導入環境において信頼できる顧客コンテキストとデータ制御を管理できるよう支援するため、「インフラストラクチャ・アズ・コード(IaC)」のガバナンス機能を導入しました。
セグメント分析
2026年、ユーザープロファイル管理市場において、ソフトウェアが67.89%のシェアを占めました。このシェアは、ID解決、プロファイル統合、認証、認可、分析、および同意管理モジュールに対する企業の支出を反映しています。組織はソフトウェア層を利用して、ビジネスシステム全体で認識可能なプロファイルを作成・維持しています。また、ユーザーやアプリケーションがサービスにアクセスできるかどうかを決定するルールもサポートしています。アイデンティティ解決とプロファイル統合は、企業がアイデンティティグラフを堅牢な運用インフラと見なしているため、高付加価値のプロジェクトとして注目されています。ユーザープロファイル管理市場では、特に顧客、従業員、アプリケーションのアイデンティティが重複する場面において、これらの機能が連携して機能することが求められています。
サービス市場は2032年までCAGR21.74%で成長すると予測されており、これは提供されたデータの中で最も高い成長率です。プロファイルの統合にはソースシステム全体にわたる大規模な作業が必要となる場合があるため、導入、コンサルティング、統合、およびサポートは引き続き重要な役割を果たしています。Tealium社は2026年6月、AIエージェント、アプリケーション、およびエクスペリエンスが、データパイプラインを再構築することなく、ガバナンスが適用されたリアルタイムの顧客コンテキストを利用できるようにするため、「Context API」をリリースしました。認証ソフトウェアもパスキーの導入に伴い進化しており、同意管理ツールは静的なフォーム収集から、管轄区域に応じた制御へと移行しています。組織はデータモデル、統合、および同意ルールを最新の状態に維持する必要があるため、ライセンス購入後もサービスの需要は高水準で推移する可能性があります。これにより、ガバナンスの品質を低下させることなく導入期間を短縮できるプロバイダーにとって、ビジネスチャンスが生まれます。
2026年のユーザープロファイル管理市場において、オンプレミス展開は66.15%を占めました。規制対象業界や公的機関では、データレジデンシー、業界固有の規則、あるいは国家安全保障上の要件を管理する必要があるため、オンプレミス展開を維持することが多いです。金融サービス企業も、機密性の高いIDストアをより厳格に管理することを好む場合があります。既存のオンプレミス基盤は単なる技術的な選択にとどまらず、長期契約や確立された運用手順が存在するため、移行が困難になることもあります。クラウドへの移行が内部のリスク要件を満たさない場合、組織はオンプレミスシステムの使用を継続することができます。この導入基盤により、より広範な企業インフラがクラウド提供へと移行しつつある中でも、オンプレミス展開の重要性は維持されています。
クラウド導入は、2032年までCAGR21.02%で拡大すると予測されています。マネージドインフラストラクチャは、大規模なITチームを持たない中小企業にとって、運用コストを削減することができます。また、プライベートクラウドやソブリンクラウドの選択肢は、機密情報の保存場所に関する懸念の解消にも役立ちます。ユーザープロファイル管理市場は、即時の完全移行を伴わずに、選択した機能をクラウドで提供できるモジュール型アーキテクチャへと移行しつつあります。このアプローチにより、高リスクな記録に対する管理を維持しつつ、段階的な近代化を支援することが可能です。クラウド導入のペースは、信頼性に関する認証、統合の品質、および現地の要件を満たすクラウド拠点の可用性に左右されるでしょう。
地域別分析
2026年、北米はユーザープロファイル管理市場の35.18%を占めました。米国には、顧客IDベンダーや企業顧客の成熟した基盤があり、地域の企業はファーストパーティデータ、認証、同意管理、デジタル顧客体験への投資を続けています。カリフォルニア州のプライバシー要件により、消費者データを処理する組織にとって、同意管理は引き続き重要な課題となっています。カナダにおいても、プライバシー規制や企業のデータ取り扱い慣行が進化するにつれ、需要が拡大しています。同地域におけるベンダーの集中と確立された技術投資が、その主導的な地位を支えています。
供給分析において、欧州は地域別で第2位の規模を占めました。ドイツ、英国、フランスは主要な需要拠点となっており、これは国境を越えたデータ処理や規制対象のサービスにおいて、管理されたID記録が求められるためです。GDPRは、欧州連合(EU)全域におけるデータ保護のための一貫した法的基盤を提供しています。HID社の2026年セキュリティ・IDレポートによると、ドイツではモバイル認証情報や生体認証を用いた多要素認証への移行が進んでいます。ロシアのローカライゼーション要件は、海外クラウドの導入を制限する可能性があるため、サプライヤーにとっては地域ごとの構成や現地でのホスティングが重要となります。
アジア太平洋地域は、2032年までCAGR20.67%で成長すると予測されています。アジア太平洋地域のユーザープロファイル管理市場の規模は、デジタル決済、国民IDプログラム、モバイル利用、およびデータ主権政策によって支えられています。インドでは、新たな個人データ規制と、決済におけるリスクベースの認証要件が組み合わされています。日本と韓国では、モバイル環境におけるリアルタイムかつデバイスを認識する認証への需要が高まっています。一方、ブラジル、サウジアラビア、アラブ首長国連邦では、IDおよび同意に関する枠組みが成熟するにつれて、将来的なビジネスチャンスが期待されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 統合型クロスチャネルユーザープロファイルへの需要
- パスワードレス認証および顧客IDプラットフォームの導入拡大
- プライバシー、同意、およびアイデンティティ・ガバナンスに関する要件の厳格化
- AIエージェントのアイデンティティとマシン間ユーザーコンテキストの拡大
- ポータブルな同意対応型アイデンティティグラフの必要性
- 継続的なプロファイルシグナルによるリアルタイムの不正防止
- 市場抑制要因
- レガシーシステムとクラウドシステムにまたがる統合の複雑さ
- データの居住地、国境を越えたデータ移転、および規制の断片化
- ID照合における誤一致とプロファイルの断片化
- ベンダーロックインと利用量に応じたコストの変動
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- ID解決とプロファイル統合
- 認証および認可
- 同意および嗜好管理
- プロファイル分析およびエンリッチメント
- その他のソフトウェア
- サービス
- 導入および統合サービス
- コンサルティング・アドバイザリーサービス
- サポートおよび保守サービス
- ソフトウェア
- 展開モード別
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 政府および公共行政
- ヘルスケア・ライフサイエンス
- IT・通信
- 工業製造
- 小売・Eコマース
- エネルギー・ユーティリティ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Okta, Inc.
- Ping Identity Corporation
- Tealium Inc.
- mParticle, Inc.
- Amperity, Inc.
- Treasure Data, Inc.
- BlueConic, Inc.
- Lytics, Inc.
- ActionIQ, Inc.
- RedPoint Global Inc.
- RudderStack, Inc.
- Hightouch, Inc.
- Zeotap GmbH
- Bluecore, Inc.
- Blueshift, Inc.
- Simon Data, Inc.
- FusionAuth, Inc.
- Frontegg, Inc.
- Stytch, Inc.
- Clerk, Inc.