


リモート署名サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Remote Signing Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185075
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
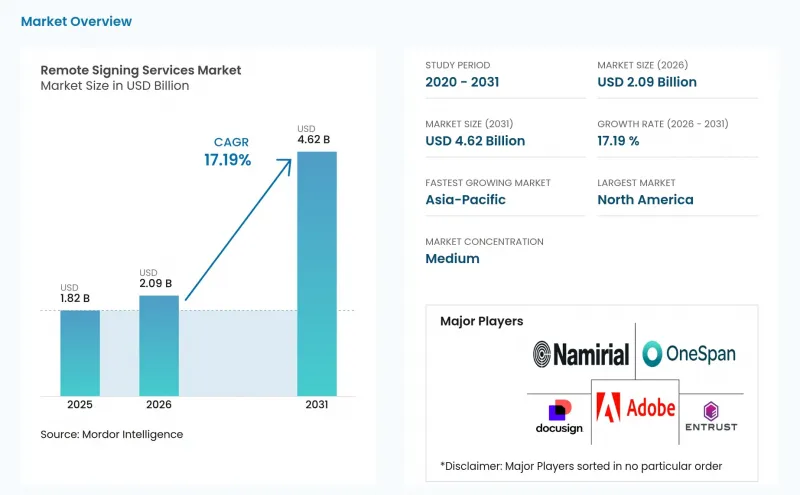
Mordor Intelligenceによると、リモート署名サービスの市場規模は、2025年の18億2,000万米ドルから2026年には20億9,000万米ドルへと拡大し、2031年までに46億2,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は17.19%となる見込みです。
世界のリモート署名サービス市場の動向と洞察
ペーパーレス化および分散型ワークフローの拡大
リモートおよびハイブリッド型の業務モデルにより、商取引において文書処理の迅速化が重要となっています。営業、調達、法務、人事の各チームが対面での打ち合わせなしに文書手続きを完了できる場合、リモート署名サービス市場は恩恵を受けます。契約プロセスのデジタル化により、当事者間の引き継ぎが削減され、文書のステータスに対する可視性も向上します。DocuSign社は、同社のプラットフォームが1,100以上のパートナー開発アプリケーションに組み込まれていると報告しており、署名作業が独立したタスクではなく、ビジネスソフトウェアの一部となっていることを示しています。この変化により、顧客関係管理(CRM)、企業資源計画(ERP)、契約ライフサイクル管理(CLM)システムと連携するサプライヤーの価値が高まっています。一方で、顧客の広範なワークフローに組み込めないスタンドアロン型のツールには、プレッシャーがかかっています。
適格な遠隔署名に対する規制上の承認
いくつかの法域において、規制上のルールにより、高保証レベルの署名導入に関する要件がより明確に定められています。欧州のデジタルIDフレームワークでは、各EU加盟国に対し、2026年末までに少なくとも1つのデジタルIDウォレットを提供することが義務付けられました。米国では、CMSが2026年3月、医療請求書の添付書類および電子署名に関するCMS-0053-F規則を最終決定しました。この規則は2026年5月26日に発効し、CMSは手動による添付プロセスの置き換えにより、年間7億8,100万米ドルのコスト削減が見込まれると試算しています。ブラジルもまた、2025年6月に「Instrucao Normativa No. 33」を通じて、ICP-Brasilのデジタル署名ポリシーを更新しました。これらの要件により、規制対象のプロセスを横断して業務を行う組織にとって、安全で監査可能な電子署名の重要性がさらに高まっています。
国境を越えたトラストサービス認定の断片化
トラストサービスの認定は依然として各国の認証フレームワークに紐づいており、これが国境を越えた受け入れを複雑にする可能性があります。ある管轄区域の要件を満たす署名であっても、別の管轄区域で提示される際には追加の確認が必要になる場合があります。EUDIウォレット・フレームワークは欧州におけるこの状況を改善することを目指していますが、加盟国ごとに実施状況には依然として差異が見られます。アジア太平洋地域も、インドのIT法、日本の電子署名法、シンガポールの電子取引法など、それぞれ異なる法的枠組みの下で運用されています。そのため、多国籍企業は、事業拠点ごとに個別のコンプライアンス体制を整備する必要が生じることがあります。このような断片化は、導入コストを押し上げ、国境を越えたプロセスにおける遠隔署名サービスの普及を遅らせる要因となり得ます。
セグメント分析
2025年時点で、高度な電子署名または証明書ベースの電子署名は、リモート署名サービス市場の48.91%を占めていました。このレベルは、署名者の身元との強固な関連性を必要とするBFSI(銀行・金融・保険)、法務、および企業のワークフローチームで広く利用されています。これにより、組織は基本的な「クリックして署名」プロセスよりも高い保証を得ることができます。また、最も厳格なティアで要求される完全認定の信頼サービスプロバイダーのインフラストラクチャを回避することも可能です。基本型または簡易型の電子署名は、リスクの低い消費者、社内の人事部門、および日常的なワークフローのニーズに対応し続けています。クリック・トゥ・サインのプロセスが定着している北米やアジア太平洋地域では、その利用は依然として重要視されています。しかし、コンプライアンス要件により、より強力な本人確認の証拠が求められるにつれて、その地位は狭まりつつあります。そのため、電子署名業界では、規制対象のワークフローにおける監査可能な署名管理の重要性をより重視するようになっています。
適格、あるいはそれに相当する高保証レベルの電子署名は、2026年から2031年にかけてCAGR20.73%で拡大すると予測されています。これらの署名は、署名者の身元や文書の完全性に対して最高レベルの保証が求められる場合に適しています。EUDIウォレットの枠組みは、2027年12月からEU市民が無料で適格電子署名を作成できるようにすることを目的としています。この措置により、地域全体で適格な署名がより利用しやすくなる可能性があります。Namirial社は2026年6月、イタリア、スペイン、フランスにおいてeIDAS 2への完全準拠を発表しました。同社の発表には、EUDIウォレットに基づく署名ワークフローの認証も含まれていました。これにより、適格な信頼サービスプロバイダーは、規制要件に準拠し、国境を越えた機能を構築することで、より明確な競争手段を得ることができます。
地域別分析
2025年、北米はリモート署名サービスの市場シェアの36.71%を占めました。米国では、E-SIGN法およびUETAを通じて、電子署名に対する広範な法的承認が行われています。この法的基盤により、民間および公共部門のプロセス全体での利用が支えられてきました。医療分野では、2026年5月に施行されたCMS-0053-Fにより、特定のコンプライアンス要件が追加されました。この規則では、対象となる組織に対し、2028年5月までの遵守猶予期間が設けられています。DocuSignの190万社を超える法人顧客も、同地域が主要な収益基盤としての役割を果たす一因となりました。カナダは、金融サービスおよび政府のデジタルサービス近代化に対する需要に貢献しました。
EUDIウォレットのスケジュールと、各国で異なる導入経路が、欧州の立場を形作っています。欧州デジタルID規制では、加盟国に対し、2026年末までに少なくとも1つのウォレットを提供することが義務付けられました。これにより、将来の適格電子署名およびデジタルIDの利用に向けた共通の枠組みが構築されます。組織は依然として、ウォレットの準備状況や信頼サービスに関する取り決めにおける各国間の違いを考慮する必要があります。Namirial社は2026年6月、イタリア、スペイン、フランスにおいてeIDAS 2への準拠を達成しました。同社のEUDIウォレットに基づくワークフローは、プロバイダーが複数の欧州市場で準拠したサービスを提供するためにどのように準備を進めているかを示しています。ドイツと英国は、法律、不動産、金融サービスの利用において依然として重要な市場です。
アジア太平洋地域は、2026年から2031年にかけてCAGR21.83%で拡大すると予測されています。この成長は、インドのデジタルIDプログラム、中国における電子文書規則の進化、そして日本での継続的なデジタル化と関連しています。同地域には国ごとに異なる枠組みが存在するため、現地のコンプライアンス支援の重要性が高まっています。南米のブラジルも依然として重要な市場であり、2025年までにICP-Brasilのクラウド証明書によって1日あたり350万件以上の適格電子署名が生成される見込みです。データ居住要件や現地の信頼インフラも、新興地域におけるリモート署名サービス市場の規模に影響を与えています。中東およびアフリカは依然として新興地域であり、政府やBFSI(銀行・金融・保険)のユーザーが国内のデジタル信頼サービスを必要としています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ペーパーレス化および分散型ワークフローの拡大
- 適格な遠隔署名に対する規制上の承認
- エンタープライズソフトウェアに組み込まれた署名API
- デジタルIDとリモートオンボーディングの成長
- 文書完全性に対する高い保証を求める需要の高まり
- EUDIウォレットと国境を越えたトラストサービスの導入
- 市場抑制要因
- 国境を越えたトラストサービスの認定制度の分断
- HSMを利用した適格署名の高コスト
- 低帯域幅ネットワークにおける本人確認の障壁
- データ居住要件とソブリンクラウドの制約
- マクロ経済要因の影響
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- シグネチャー保証レベル別
- 基本/簡易電子署名
- 高度な電子署名または証明書ベースの電子署名
- 適格または同等の高保証レベルの電子署名
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険
- 政府および公共行政
- ヘルスケア・ライフサイエンス
- 法務サービス
- IT・通信
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DocuSign, Inc.
- Adobe Inc.
- OneSpan Inc.
- Entrust Corporation
- Namirial S.p.A.
- Ascertia Limited
- Thales
- DigiCert, Inc.
- Signicat AS
- eMudhra Limited
- GMO GlobalSign Holdings K.K.
- Tinexta S.p.A.
- CertiSign Certificadora Digital S.A.
- airSlate, Inc.
- PandaDoc, Inc.
- SIGNiX, Inc.
- SigniFlow Limited
- Penneo A/S
- Oodrive
- Dokobit UAB
第7章 市場機会と将来の展望



