


カスタマーデジタルオンボーディングプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Customer Digital Onboarding Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185994
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、顧客向けデジタルオンボーディングプラットフォームの市場規模は、2026年の35億2,000万米ドル、2027年の41億2,000万米ドルから、2032年までに91億9,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は17.39%となる見込みです。
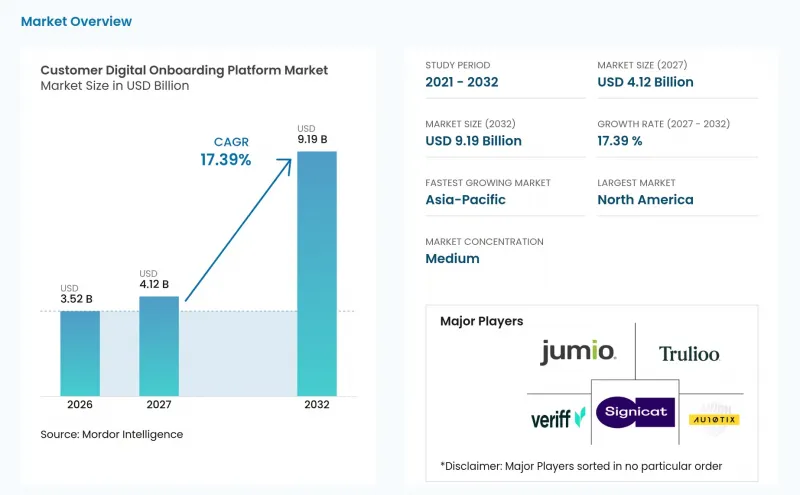
世界の顧客向けデジタルオンボーディングプラットフォーム市場の動向と洞察
シームレスなデジタル顧客獲得および口座開設への需要の高まり
組織が口座開設に必要な時間と労力を削減できれば、顧客向けデジタルオンボーディングプラットフォーム市場は恩恵を受けます。2025年には、金融機関の70%が、オンボーディングの遅さや非効率性を理由に顧客を失ったと報告しており、これは2023年の48%から増加しています。現在、申込者は口座開設手続きを、よりシンプルなデジタルサービスと比較するようになっており、手続きが遅いと手続きを中断する可能性が高まっています。中断された申込の多くは正式な苦情には至らないため、金融機関は非効率なプロセスによる全コストを把握しきれていない可能性があります。これに対し、プロバイダー各社は、リスクの低い申込者を自動承認に振り分け、リスクの高いケースには追加の審査を適用するワークフローを導入することで対応しています。このアプローチは、不正防止対策とスムーズな利用開始体験を両立させることで、顧客向けデジタルオンボーディングプラットフォーム市場の成長に寄与しています。
KYC、AML、CDD、および顧客本人確認要件の強化
顧客向けデジタルオンボーディングプラットフォーム市場は、各法域でますます具体化しつつある要件によって支えられています。国連薬物犯罪事務所(UNODC)は、金融犯罪が世界経済に年間最大2兆米ドルの損失をもたらす可能性があると述べています。欧州の政策は、加盟国間でより一貫性のあるマネーロンダリング防止要件の確立に向けて動いています。また、「欧州デジタルIDフレームワーク」は、デジタルIDウォレットおよび関連する信頼サービスのための共通基盤を確立しています。米国では、実質的所有者報告の義務化により、顧客のリスクプロファイルに影響を与える可能性のある変更を特定する必要性がさらに高まっています。こうした状況により、初期のオンボーディング完了後も、継続的なモニタリングと再検証の重要性がさらに高まっています。
データプライバシー、生体認証に関する同意、および国境を越えたデータ転送の要件
生体認証によるオンボーディングには、顔の幾何学的特徴、生体認証シーケンス、音声データなどが含まれる可能性があり、これらは多くの法域において法的保護が強化されています。一般データ保護規則(GDPR)は、固有の識別のために使用される生体認証データを、個人データの特別なカテゴリーとして扱っています。大規模な処理を行う前には、明示的な同意や影響評価が求められる場合があります。イリノイ州法も、生体情報に関する通知および同意の義務を定めており、過失による違反には1,000米ドル、故意の違反には5,000米ドルの法定損害賠償が科されます。国ごとに異なるデータ転送およびローカライゼーションの規則は、複数の国でサービスを提供する事業者にとって運用上の負担となります。ベンダーが個別の同意、保存、および保持に関する管理設定を行わなければならない場合、これらの要件は顧客向けデジタルオンボーディングプラットフォーム市場の成長を鈍化させる可能性があります。
セグメント分析
2026年、ソフトウェアプラットフォームは顧客向けデジタルオンボーディングプラットフォーム市場シェアの67.12%を占めました。組織は、これらのプラットフォームを、本人確認、コンプライアンス判断、書類の取り込み、および生体認証チェックを結びつけるオーケストレーション層として活用しています。設定可能なプラットフォームであれば、個別のツールに依存することなく、複数のチェックを連携したワークフローに統合することができます。これにより、購入者は顧客タイプ、リスクレベル、規制環境に応じてプロセスを調整しやすくなります。こうしたプラットフォームの収益状況は、大規模な導入において中央制御層がいかに重要であるかを反映しています。
サービス市場は、2027年から2032年にかけてCAGR17.79%で拡大すると予測されています。この増加は、書類要件、KYC(顧客確認)の閾値、同意ルールが変化する中で、コンプライアンスプロセスを維持するために必要な作業を反映したものです。多くの組織は、この機能を社内で構築するよりも、プロバイダーから調達することを好んでいます。マネージド・コンプライアンス・サービスには、規制のモニタリング、ワークフローの調整、運用サポートなどが含まれます。顧客向けデジタルオンボーディング・プラットフォーム市場は、孤立した導入プロジェクトから、より長期にわたるサービス契約へと移行しつつあります。
2026年時点で、クラウドベースの導入は顧客向けデジタルオンボーディングプラットフォーム市場の72.38%を占めており、2032年までCAGR17.74%で拡大すると予測されています。クラウドシステムは、リアルタイムの本人確認検索、生体認証の更新、および継続的なKYCイベントをサポートできます。また、購入者はすべてのインフラを社内で維持する代わりに、必要に応じてリソースを利用することができます。クラウド環境では、プラットフォームの継続的な更新をより容易に実施できます。こうした特徴こそが、クラウド導入が現在の実用化と将来の拡大の両方につながっている理由です。
データ居住要件や社内技術ポリシーが厳格な場合、オンプレミスシステムは依然として重要な役割を果たします。中国、インド、および湾岸協力会議(GCC)加盟国の政府機関や金融機関の顧客は、自社の環境内により多くのデータを保持する可能性があります。ハイブリッドモデルは、クラウドベースのオーケストレーションとローカルで管理されるストレージを組み合わせたものです。このアプローチにより、パフォーマンスのニーズとローカルデータ要件のバランスを取ることができます。顧客向けデジタルオンボーディングプラットフォーム市場では、地域によって購入者の要件が異なるため、導入の柔軟性が引き続き重視されています。
地域別分析
2026年、北米は顧客向けデジタルオンボーディングプラットフォーム市場シェアの38.63%を占めました。この地域は、成熟した企業顧客基盤に加え、厳格なAML(マネーロンダリング防止)規制の施行や、州レベルでの複雑なプライバシー要件が組み合わさっています。2024年、北米は総額46億米ドルの世界のAML罰金の94%を占めました。米国におけるイリノイ州の要件を含む生体認証に関する規制により、文書化された同意および保存プロセスに対する需要が高まっています。カナダとメキシコでは、オープンバンキングの活動やフィンテックライセンシングの拡大に伴い、体系的なオンボーディングを必要とする組織の数が増加しており、需要がさらに高まっています。
欧州では、「欧州デジタルIDフレームワーク」によって市場構造が再編されつつあります。欧州連合(EU)のすべての加盟国は、2026年末までに市民および企業に対して「欧州デジタルIDウォレット」を提供することが義務付けられています。2027年12月からは、銀行、電子マネー機関、および決済サービスプロバイダーは、身元確認が法的に義務付けられている場面において、これらのウォレットを受け入れる必要があります。検証可能な認証情報を処理できるプロバイダーは、単に書類をスキャンするだけのワークフローに比べて優位性があります。ドイツ、英国、フランス、オランダは、引き続き重要な導入市場となっています。
アジア太平洋地域は、2032年までCAGR18.36%で拡大すると予測されており、これは顧客向けデジタルオンボーディング・プラットフォーム市場において地域別で最も高い成長率となります。ネオバンクの活動、公的デジタルIDシステム、およびモバイル決済インフラがこの見通しを後押ししています。インドのAadhaarに基づくe-KYCインフラは、これを活用する組織の口座開設プロセスを効率化できます。シンガポールの企業は、2025年にKYCにおけるAI導入率が92%に達したと報告しています。南米や中東にはさらなる機会がありますが、アフリカの一部地域では、信頼性の高い政府の身分証明データが入手しにくいため、制約に直面しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- シームレスなデジタル顧客獲得および口座開設に対する需要の高まり
- KYC、AML、CDDおよび顧客本人確認要件の強化
- 「モバイルファースト」および「オムニチャネル」によるオンボーディングの普及拡大
- AIを活用した本人確認および自動意思決定の導入拡大
- デジタルバンキング、フィンテック、エンベデッド・ファイナンス、およびデジタルコマースの拡大
- デジタルIDウォレットおよび再利用可能な認証情報の普及
- 市場抑制要因
- データプライバシー、生体認証に関する同意、および国境を越えたデータ転送の要件
- 高い導入コストと総所有コスト
- 誤検知、手動レビュー待ち行列、およびAIモデルのガバナンスに関する課題
- 新興市場における信頼性の高い身元情報の入手難
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェアプラットフォーム
- サービス
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 小売・Eコマース
- 工業製造
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Jumio Corporation
- Trulioo Information Services Inc.
- Signicat AS
- Veriff OU
- Au10tix Ltd.
- IDnow GmbH
- Sum and Substance Ltd.
- Shufti Pro Limited
- Persona Identities, Inc.
- Socure Inc.
- First Mile Group, Inc. d/b/a Alloy
- Mitek Systems, Inc.
- Ondato UAB
- UAB iDenfy
- PXL Vision AG
- Innovatrics, s.r.o.
- Incode Technologies, Inc.
- ID.me, LLC
- Intellicheck, Inc.
- HyperVerge Technologies Private Limited