


データセキュリティ市場:ソリューション、サービス、および業界別 - 2031年までの世界予測
Data Security Market by Solution (Data Access Control & Governance, Data Loss Prevention (DLP), Data Backup & Recovery, Data Security Posture Management (DSPM)), Services (Professional, Managed Security Services), and Vertical - Global Forecast to 2031


- 発行日
- ページ情報
- 英文 489 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2184604
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
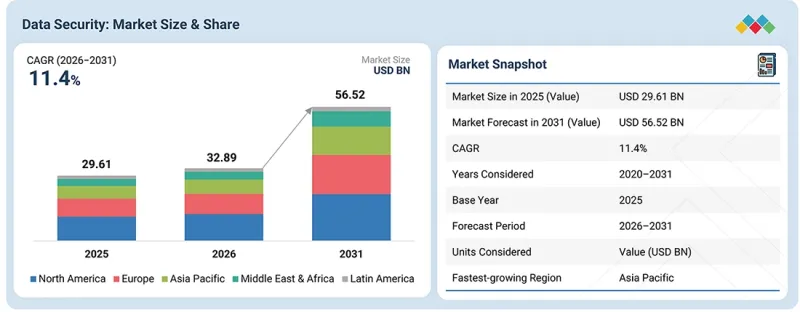
データセキュリティ市場は、2026年の328億9,000万米ドルから、2031年までに565億2,000万米ドルへと成長し、予測期間中のCAGRは11.4%になると見込まれています。
企業データの急増とデジタルコラボレーションの拡大が、データセキュリティ市場への需要を加速させています。組織は、ビジネスアプリケーション、デジタル取引、外部パートナー、相互接続されたサプライチェーンを通じて、ますます多くの情報を生成・交換しており、機密記録が漏洩するリスクのある場所が増加しています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2020年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(百万米ドル/十億米ドル) |
| セグメント | 提供形態、導入形態、組織規模、業種、および地域 |
| 対象地域 | 北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカ |
サードパーティ製システムとの連携や共有データリポジトリは、アクセスやガバナンスに関する追加のリスクをもたらす可能性があります。企業は、組織の境界を越えて重要な資産を保護するため、データ分類、最小権限の原則に基づくアクセス制御、アクティビティの監視、および情報共有の管理を強化しています。
「ソリューション別では、データセキュリティポスチャー管理(DSPM)セグメントが、予測期間中に最も高いCAGRを記録すると見込まれています。」
ソリューション別では、データセキュリティポスチャー管理(DSPM)セグメントが、予測期間中に最も高いCAGRを記録すると予想されます。クラウドの導入拡大、マルチクラウドの複雑化、および企業におけるAIの導入により、機密データに対する継続的な可視性の必要性が高まっています。DSPMソリューションは、クラウドおよびハイブリッド環境全体において、情報を自動的に検出・分類し、露出リスクを評価し、過剰なアクセス権限を特定し、是正措置の優先順位を決定します。シャドウデータ、不正アクセス、および規制コンプライアンスに対する懸念の高まりも、導入をさらに後押ししています。組織では、データガバナンスの強化、セキュリティ上の脆弱性の低減、およびAIアプリケーションや自律型エージェントが使用する機密情報の保護を目的として、DSPMの導入がますます進んでいます。
「組織規模別では、2026年には大企業セグメントが最大の市場シェアを占めると推定されています。」
大企業セグメントは、2026年にデータセキュリティ市場で最大のシェアを占めると予測されています。これは、組織がオンプレミスインフラ、クラウドプラットフォーム、SaaSアプリケーションにまたがり、膨大な量の機密性の高い顧客データ、財務データ、従業員データ、および業務データを管理しているためです。こうした複雑で相互に接続された環境では、一元化されたデータの可視性、アクセスガバナンス、暗号化、および継続的なリスク監視の必要性が高まっています。大企業は、豊富な財務的・技術的リソースを背景に、統合されたセキュリティプラットフォームや高度なデータガバナンス対策を導入することができます。また、厳格なコンプライアンス義務、広範なサードパーティとの関係、多様なデータ環境が、スケーラブルなデータセキュリティソリューションへの需要をさらに高めています。
「業界別では、予測期間中、ヘルスケア・ライフサイエンス分野が最も高いCAGRで成長すると予想されます。」
医療・ライフサイエンス分野は、患者記録のデジタル化の進展、電子カルテの利用拡大、クラウドベースの医療プラットフォームの普及、および機密性の高い臨床データやゲノムデータの増加に牽引され、予測期間中にデータセキュリティ市場で最も高いCAGRを記録すると予想されます。医療提供者、製薬会社、および研究機関は、データのプライバシーと規制コンプライアンスを維持しつつ、データ侵害、ランサムウェア、および不正アクセスに対する強固な保護を必要としています。また、製薬会社や研究機関は、臨床試験記録、知的財産、ゲノムデータセットの保護も必要としています。米国HIPAAセキュリティ規則では、電子健康情報を保護するための管理上、物理的、技術的な安全対策が義務付けられており、これにより、暗号化、アクセス制御、データ検出、および監視への投資が強化されています。
主要回答者の内訳
本調査では、部品サプライヤー、ティア1企業、OEMなど、幅広い業界の専門家から知見を得ています。主要回答者の内訳は以下の通りです:
- 企業タイプ別:ティア1-35%、ティア2-45%、ティア3-20%
- 役職別:Cレベル幹部-50%、マネージャーおよびその他の役職-50%
- 地域別:北米-25%、欧州-20%、アジア太平洋-35%、中東・アフリカ-10%、ラテンアメリカ-10%
本調査では、データセキュリティ市場の主要企業に関する詳細な競合分析、各社の企業プロファイル、最近の動向、および主要な市場戦略を網羅しています。
調査範囲
本レポートでは、データセキュリティ市場をセグメンテーションし、提供サービス(ソリューション(データアクセス制御およびガバナンス、データ損失防止(DLP)、データ暗号化およびトークン化、データセキュリティおよびポスチャー管理(DSPM)、データ発見および分類、データバックアップおよび復旧、その他(情報権利管理(IRM)、エンタープライズデジタル権利管理(EDRM)、データ・ウォーターマーキングおよびフィンガープリンティング、データ整合性監視、セキュアなデータコラボレーション、および特殊なデータ消去ソリューション))、サービス(プロフェッショナルサービス(設計、コンサルティング・導入、リスクおよび脅威評価、トレーニング・教育、サポート・保守)、マネージドセキュリティサービス))、導入形態(オンプレミス、クラウド、ハイブリッド)、組織規模(大企業、中小企業)、業種(BFSI、政府機関、IT・ITeS、ヘルスケア・ライフサイエンス、航空宇宙・防衛、小売・Eコマース、製造、エネルギー・公益事業、通信、運輸・物流、メディア・エンターテインメント、その他)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、ラテンアメリカ)です。
また、本調査では、市場の主要プレイヤーに関する詳細な競合分析、各社の企業プロファイル、製品および事業提供に関する主な所見、最近の動向、ならびに主要な市場戦略についても取り上げています。
本レポートを購入する主なメリット
本レポートは、データセキュリティ市場全体およびそのサブセグメントにおける売上高の最も正確な推定値に関する情報を提供することで、市場をリードする企業や新規参入企業の皆様を支援します。本レポートは、利害関係者の方が競合情勢を理解し、自社のビジネスをより良い位置づけに導き、適切な市場参入戦略を策定するための貴重な知見を得るのに役立ちます。また、本レポートは、利害関係者の方が市場の動向を把握できるよう支援するとともに、主要な市場促進要因、抑制、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 主要な促進要因の分析(データ侵害やデータ流出攻撃の頻度の増加、クラウドコンピューティングおよびハイブリッドデータ環境の導入加速、生成AIおよびAIを活用したエンタープライズアプリケーションの採用拡大、規制およびデータ保護コンプライアンス要件の強化、企業データ量の拡大および分散型データアクセスの拡大)、抑制要因(導入コストおよび総所有コストの高さ、既存のITインフラとのソリューション統合の複雑さ、運用上のオーバーヘッドおよび誤検知アラート)、機会(DSPMへの需要の高まり、統合型データセキュリティプラットフォームの開発、エンタープライズAIおよび自律型エージェント向けのAI対応データ保護、AIを活用した検出・分類・是正措置の自動化、マネージドデータセキュリティサービスの拡大)、および課題(断片化したデータ環境全体での可視性の維持、データ保護とビジネス生産性のバランス調整、技術や脅威の進化に伴いセキュリティ対策を有効に維持すること)。
- 製品開発/イノベーション:データセキュリティ市場における今後の技術、研究開発活動、新製品、およびサービス立ち上げに関する詳細な洞察
- 市場開発:収益性の高い市場に関する包括的な情報-本レポートでは、さまざまな地域にわたるデータセキュリティ市場を分析しています。
- 市場の多様化:データセキュリティ市場における新製品・サービス、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:主要企業の市場シェア、成長戦略、サービス提供内容に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- データセキュリティ市場における事業者にとって魅力的な機会
- データセキュリティ市場:提供別
- データセキュリティ市場:ソリューション別
- データセキュリティ市場:サービス別
- データセキュリティ市場:専門サービス別
- データセキュリティ市場:展開モード別
- データセキュリティ市場:組織規模別
- データセキュリティ市場:業界別
- データセキュリティ市場:地域別
第4章 市場概要
- データセキュリティ市場の主要構成要素
- データの発見と分類
- ID、アクセス制御、および権限管理
- データ保護および暗号化
- データ損失防止およびポリシーの適用
- データアクティビティの監視と脅威の検知
- データガバナンス、コンプライアンス、およびリスク管理
- データの完全性、バックアップ、および復旧
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 相互に関連する市場とセクター横断的な機会
- 相互に関連する市場
- セクター横断的な機会
- ティア1/2/3のプレーヤーによる戦略的動き
- ティアを横断する戦略的パターン
- 戦略的動向
第5章 業界の動向
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 供給企業の交渉力
- 買い手の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の激しさ
- マクロ経済指標
- GDPの動向と予測
- 世界のICT産業の動向
- 世界のサイバーセキュリティ産業の動向
- バリューチェーン分析
- データインフラストラクチャおよびストレージエコシステム
- データ発見、分類、およびリスクインテリジェンス
- 中核となるデータ保護・管理技術
- データガバナンス、アクセスおよびセキュリティ監視
- 統合、導入およびマネージドサービス(クロスステージ層)
- エンドユーザーグループ
- エコシステム分析
- 価格分析
- 主要データセキュリティベンダーのソリューションタイプ別年間平均販売価格
- 主要プレーヤーの参考価格分析
- 2026年の主要なカンファレンスおよびイベント
- 顧客のビジネスに影響を与える動向とディスラプション
- 投資および資金調達のシナリオ
- ケーススタディ分析
- 事例研究
- 2025年の米国関税がデータセキュリティ市場に与える影響
- 主な関税率
- 価格への影響分析
- 国・地域への影響
- 最終用途産業への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 技術分析
- 主要な新興技術
- 補完的技術
- 隣接技術
- 技術・製品ロードマップ
- 短期(2026年~2027年)| 基盤整備および初期の商用化
- 中期(2027年~2030年)自動化、統合、およびエコシステムの拡大
- 長期(2030~2035年以降)| 自律的、適応型、かつ量子耐性のあるデータ保護
- 特許分析
- 将来の応用
- 生成AIおよび自律型AIエージェントのセキュリティ確保
- マルチクラウドおよび分散データの継続的な保護
- 安全なデータ共有とプライバシー保護型分析
- 処理および計算中のデータの保護
- 自動化されたデータガバナンスと規制コンプライアンス
- AI/生成AIがデータセキュリティ市場に与える影響
- データセキュリティ市場におけるベストプラクティス
- データセキュリティ市場におけるAI導入の事例研究
- 相互に連携する隣接エコシステムと市場プレイヤーへの影響
- データセキュリティ市場における生成AI導入に対する顧客の準備状況
- 成功事例と実世界での活用例
- VARONIS:UNITED COMMUNITY BANK- アクセスガバナンスによる機密データの露出削減
- MICROSOFT:RABOBANK- エンタープライズデータ損失防止の近代化
第7章 規制状況
- 地域ごとの規制とコンプライアンス
- 規制当局、政府機関、およびその他の組織
- 業界標準
第8章 消費者動向と購買行動
- 意思決定プロセス
- 主要な利害関係者と購入基準
- 購買プロセスにおける主要な利害関係者
- 購入基準
- 導入の障壁と社内の課題
- 各最終用途産業における未充足ニーズ
第9章 データセキュリティ市場:提供別
- ソリューション
- サービス
第10章 データセキュリティ市場:展開モード別
- オンプレミス
- クラウド
- ハイブリッド
第11章 データセキュリティ市場:組織規模別
- 大企業
- 中小企業
第12章 データセキュリティ市場:業界別
- BFSI
- 政府
- ITおよびITES
- ヘルスケア・ライフサイエンス
- 航空宇宙・防衛
- 小売・Eコマース
- 製造
- エネルギー・公益事業
- 通信
- 運輸・物流
- メディア・エンターテインメント
- その他の業種
第13章 データセキュリティ市場:地域別
- 北米
- 北米:データセキュリティ市場の促進要因
- 米国
- カナダ
- 欧州
- 欧州:データセキュリティ市場の市場促進要因
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋
- アジア太平洋地域:データセキュリティ市場の促進要因
- 中国
- 日本
- インド
- その他アジア太平洋地域
- 中東・アフリカ
- 中東・アフリカ:データセキュリティ市場の促進要因
- 湾岸協力会議(GCC)
- その他中東
- アフリカ
- ラテンアメリカ
- ラテンアメリカ:データセキュリティ市場の促進要因
- ブラジル
- メキシコ
- その他ラテンアメリカ
第14章 競合情勢
- 既存企業の戦略/有力企業になるための条件
- 収益分析
- 市場シェア分析
- ブランド/製品比較
- 企業価値評価および財務指標
- 企業価値評価
- EV/EBITDAを用いた財務指標
- 企業評価マトリックス:既存ベンダー
- スター企業
- 新興リーダー
- 広範なプレイヤー
- 参入企業
- 企業の事業展開:確立されたベンダー
- 企業評価マトリックス:専門ベンダー
- スター
- 新進気鋭のリーダー
- 広範な影響力を持つ企業
- 参入企業
- 競合ベンチマーキング:専門ベンダー
- 競合シナリオと動向
- 製品の発売・機能強化
- 取引
- 事業拡大
第15章 企業プロファイル
- 主要企業
- MICROSOFT
- VEEAM SOFTWARE
- COHESITY
- RUBRIK
- COMMVAULT
- AWS
- IBM
- ACRONIS
- THALES
- PALO ALTO NETWORKS
- VARONIS
- PROTEGRITY
- GOOGLE CLOUD
- BROADCOM
- PROOFPOINT
- ZSCALER
- その他の主要企業
- DRUVA
- FORCEPOINT
- ACCENTURE
- SKYHIGH SECURITY
- TRELLIX
- NETWRIX
- OPENTEXT
- ARCSERVE
- KASEYA
- FORTRA
- BIGID
第16章 調査手法
第17章 付録



