


英国の賃貸住宅建設市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United Kingdom Built To Rent Residential - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155242
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
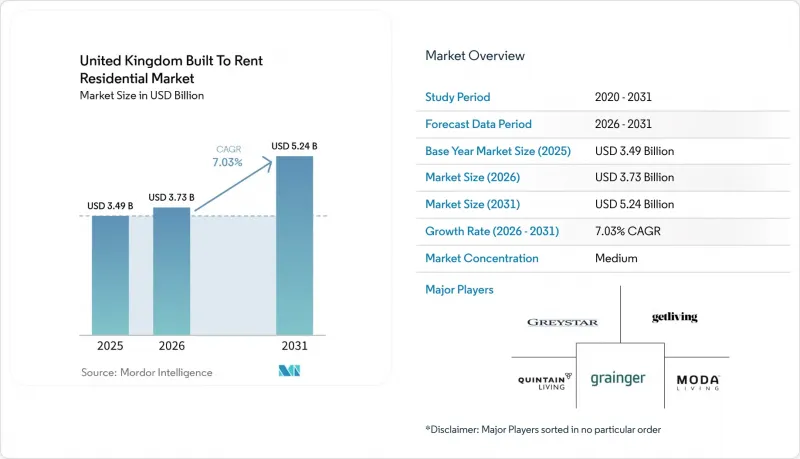
Mordor Intelligenceによると、英国の「ビルト・トゥ・レント」住宅市場の規模は、2025年の34億9,000万米ドルから2026年には37億3,000万米ドルへと拡大し、2031年までに52億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR7.03%で成長すると見込まれています。
英国の「ビルト・トゥ・レント」住宅市場の動向と洞察
住宅の購入負担の課題が「ビルト・トゥ・レント」需要を押し上げる
2025年、民間賃貸セクターの世帯は総所得の平均36%を家賃に費やしており、これにより住宅購入のための頭金を貯める能力が制限されていました。2025年までの5年間で、家賃の上昇率は住宅価格の上昇率を上回ったため、長期にわたり入居者に提供できる住宅への需要が持続しました。英国の「ビルト・トゥ・レント」市場は、機関投資家が所有し、専門的な管理が行われる住宅を通じて、この需要の一部に対応しています。イングランドの民間賃貸セクターは2022年から2025年にかけて35万4,000戸減少しましたが、同期間に「ビルト・トゥ・レント」および一戸建て住宅は5万5,000戸を供給しました。高級賃貸物件の家賃に対する入居者の抵抗感が高まる中、中価格帯住宅や労働者向け住宅への需要が強まっています。これにより、サービスの質を維持しつつ、家賃を地域世帯の所得範囲内に抑えるような事業モデルが有利になっています。
機関投資家の資金シフトが「ビルト・トゥ・レント」への投資を加速
開発環境が依然として厳しい状況にあるにもかかわらず、機関投資家は賃貸住宅を長期的な収益資産として捉え続けています。英国の「ビルト・トゥ・レント」市場は、2025年に52億ポンド(66億米ドル)の投資を集め、2026年上半期の投資総額は27億6,000万ポンド(35億6,000万米ドル)に達しました。年金投資家は、安定した賃貸資産を長期間保有できることから、その存在感がより顕著になってきています。ノーザン・ローカル・ガバメント・ペンション・スキーム(LGPS)およびローカル・ペンションズ・パートナーシップ・インベストメンツによる民間賃貸セクター(PRS)REITの買収は、公的年金資金が賃貸住宅市場にどの程度の規模で参入し得るかを示しました。これにより、完成済みの収益を生み出すポートフォリオを求める投資家と、開発リスクを負うことを厭わない投資家との間で、戦略が分かれてきました。実績のある運営実績、健全なガバナンス、そして活用可能なESGデータを有する運営事業者は、両グループにとってより重要な存在となっています。
高い開発・資金調達コストがプロジェクトの実現可能性を低下させる
建設コストの上昇と借入金利の高騰により、多くの都市部における多世帯住宅プロジェクトの資金調達が困難になっています。2026年6月までの1年間で、全国における「ビルト・トゥ・レント(賃貸目的で建設された住宅)」の着工件数は79%減少しました。また、2026年第2四半期の建設中の住宅数は、2025年の同時期と比較して21%減少しました。手頃な価格の住宅供給義務や都市計画上の要件は、地域の家賃水準では高い開発コストを賄えない地域において、さらなる圧力を加えています。2026年上半期の取引のうち、フォワード・ファンディングの割合は71%を維持しており、投資家が依然としてプロジェクトを支援している一方で、タイミングや完成リスクについては慎重な姿勢を示していることがうかがえます。資本は完成済み資産へとシフトしており、これにより新規住宅の供給パイプラインへの追加が制限されています。英国の「ビルト・トゥ・レント」市場では、2026年6月までの1年間でロンドン以外の着工件数が84%減少したため、地域によっては長期にわたる供給圧力が生じる可能性があります。
セグメント分析
2025年、英国の「ビルト・トゥ・レント」市場規模のうち、賃貸専用アパートが54.8%を占め、同セクターにおいて依然として最大の形態でした。ロンドン、マンチェスター、バーミンガムは、堅調な賃貸需要と確立された機関投資が存在するため、完成済みの多世帯住宅パイプラインの大部分を惹きつけています。2026年第2四半期時点で、完成済みの「ビルト・トゥ・レント」ストックは166,359戸に達し、建設パイプラインの数量ベースで多世帯住宅プロジェクトが75%を占めました。アパートは、雇用機会、サービス、交通機関の近くでの大規模な供給を支えています。また、その運営モデルは、一元化された建物管理サービスと一貫した居住体験の実現にも寄与しています。
賃貸専用の一戸建て住宅および賃貸専用コミュニティは、2031年までCAGR8.4%で成長すると予測されており、最も成長の速いタイプとなります。投資家が郊外に住む家族層や低層住宅の供給に注力した結果、この形態への投資額は2022年から2025年の間に2倍以上に増加しました。住宅建設各社によると、2026年から2031年にかけて、新規供給物件の15%以上を一戸建て投資家向けに販売する計画があるとの回答が50%を占めました。「賃貸専用住宅」や「タウンハウス」は、管理されたファミリー向け住宅への需要が高まっている地方エリアで需要があります。英国の「賃貸専用住宅」市場では、アパートが引き続き最大のストック基盤となる一方、一戸建てコミュニティには新たな資本がより多く流入する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 住宅の購入・居住の課題が増加し、「賃貸向け分譲住宅」への需要を高めています
- 機関投資家の資金シフトにより、「ビルト・トゥ・レント」への投資が加速しています
- 一戸建て賃貸住宅の拡大が、郊外における「ビルト・トゥ・レント」開発を後押ししています
- プロによる管理賃貸物件への需要が市場の成長を支えています
- ブラウンフィールド再開発と公共交通指向型計画により、賃貸用住宅の供給が拡大しています
- 運用データにより、エネルギー効率と居住者のコスト管理が向上します
- 市場抑制要因
- 高い開発コストと資金調達コストがプロジェクトの実現可能性を低下させています
- 建築安全承認の遅れがプロジェクトの進捗を遅らせています
- 都市計画規制や手頃な価格の住宅供給要件が、開発の複雑さを増しています
- 家賃規制と運営コストの上昇が投資収益率を圧迫しています
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- 英国の「ビルト・トゥ・レント」住宅市場における主な市場動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 賃貸用集合住宅
- 賃貸用一戸建て住宅/ 賃貸用住宅団地
- 専用賃貸マンション
- 専用賃貸住宅/タウンハウス
- 経営モデル別
- 自社運営事業者
- サードパーティ・オペレーター
- ハイブリッド・マネジメント
- 価格帯別
- プレミアム/ ラグジュアリー
- ミッドマーケット
- 手頃な価格の住宅および労働者向け住宅
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Greystar
- Grainger plc
- Get Living
- Quintain Living
- Moda Living
- PRS REIT
- Cortland
- British Land
- M&G Real Estate
- Legal & General Investment Management
- Gatehouse Living
- Placefirst
- Dandara Living
- Sigma Capital Group plc
- Essential Living
- HUB
- PLATFORM_
- Watkin Jones Group
- Apache Capital Partners
- Packaged Living
第7章 市場機会と将来の展望


