


欧州の賃貸住宅建設市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Built To Rent Residential - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156930
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州の「賃貸向け住宅」市場の規模は2025年に70億米ドルと評価され、2026年の74億8,000万米ドルから2031年までに104億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.98%となる見込みです。
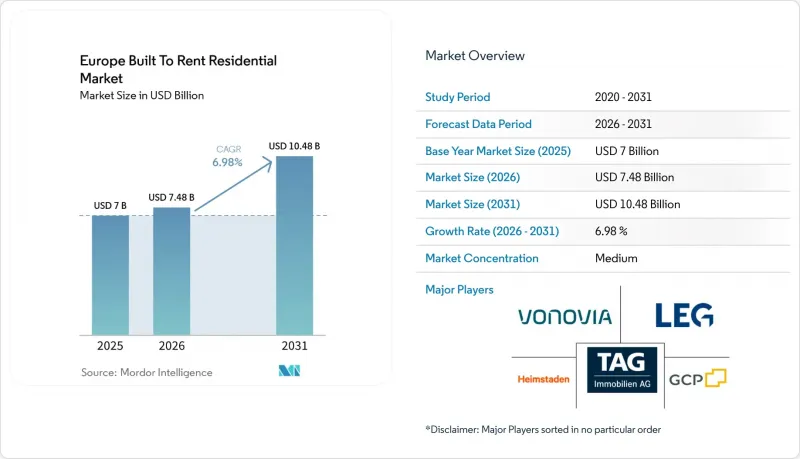
欧州の「ビルト・トゥ・レント」住宅市場の動向と洞察
都市部の賃貸住宅不足が「Build to Rent」需要を牽引
住宅供給の制約が、欧州の「ビルト・トゥ・レント」住宅市場において、テナント需要の持続的な基盤を形成しています。欧州における住宅竣工数は2025年に2024年比で5.5%減少した一方、建築許可件数は低調なままでした。フランスでは280万件の社会住宅申請が未処理の状態にあり、ドイツでは毎年少なくとも40万戸の新規住宅が必要とされ、オランダでは2031年までに100万戸近くの追加住宅が必要とされています。こうした供給不足は、手頃な価格帯および中価格帯の住宅で最も顕著であり、専門的に管理された賃貸住宅は、社会住宅の受給資格を満たさない世帯のニーズに応えることができます。欧州連合(EU)と欧州投資銀行(EIB)は、住宅、改修、および研究開発に2年間で108億米ドルを投資する2025年計画を発表しました。供給が乏しい状況下では、開発パイプラインが制約されている市場において、完成済みで入居済みの資産は即座に運用可能な基盤を提供するため、投資家にとってより価値の高いものとなります。
機関投資家による住宅資産への投資が増加
長期投資家は賃貸住宅への資本投入を拡大しており、これが「賃貸を前提に建設された」欧州の住宅市場を支えています。グレイスターは2025年、29億米ドル以上のコミットメントを集めて「Greystar Equity Partners Europe II」ファンドの組成を完了し、賃貸住宅および学生向け専用住宅の拡大を支援しています。ABP年金基金とグレイスターは、2025年9月、ユトレヒトにある779戸の手頃な価格帯およびミッドマーケットの賃貸住宅に5億6,810万米ドルを投資しました。ユトレヒトの住宅の3分の2以上は、月額1,404米ドル未満の規制家賃で提供されており、これにより機関投資家の資本が、より広範な住宅の手頃な価格化という目標と結びついています。機関投資家は通常、安定した収益、標準化された運営、明確なパフォーマンスデータを提供する資産を好みます。この傾向により、プロジェクトの調達、入居者サービスの管理、複数の都市にわたるポートフォリオの運営が可能な大規模なプラットフォームが強化されています。
高金利と開発資金調達コストがプロジェクトの実現可能性を低下させる
開発資金調達コストは、欧州の「ビルト・トゥ・レント(賃貸専用)」住宅市場における新規供給を依然として抑制しています。借入コストの上昇と建設費のインフレにより、特に大都市圏以外では、ドイツの一部のプロジェクトの採算性が確保しにくくなっています。英国では、総賃貸収入と純賃貸収入の差である「運営リーケージ」が25%から30%以上に拡大しました。これにより、物件の運営経費を差し引いた後に開発業者が得られる利回りが低下しています。投資家たちは、開発リスクを全面的に負う代わりに、完成済みのポートフォリオを購入したり、フォワード・ファンディング構造を利用したりすることで対応する可能性があります。こうした選択は取引活動を支える一方で、新規賃貸住宅が市場に供給されるペースを制限する恐れがあります。
セグメント分析
2025年、欧州の「ビルト・トゥ・レント」住宅市場において、専用賃貸マンションが56.2%のシェアを占めました。この主導的な地位は、大規模な都市中心部における機関投資家による開発が集中していることを反映しており、こうした地域では、マンションが専門的な賃貸管理、メンテナンス、および入居者サービスチームを支えることが可能です。この形態は、管理者が人員配置や運営コストをより多くの住宅に分散させるのに役立つユニット密度を提供します。また、プロジェクトは一般的に標準化されており、定義された段階ごとに引き渡すことが可能なため、フォワード・ファンディング契約にも適しています。欧州の「ビルト・トゥ・レント」住宅業界は、これらのプロジェクトを活用して主要都市で認知度の高い運営プラットフォームを確立してきました。賃借人が職場、交通機関、都市サービスへの近接性を重視する地域では、アパートを中心としたコミュニティが依然として重要な役割を果たしています。
賃貸向け一戸建て住宅/賃貸向け一戸建て住宅コミュニティは、2026年から2031年にかけてCAGR8.2%で成長すると予測されています。これらのコミュニティは、所有コストをかけずに追加の居住スペースを求める世帯のニーズに応えるものです。これらは、都心部のマンション地区よりも地価が低い郊外に建設することが可能です。グレイスター社の2026年版ガーデンスタイル住宅計画は、大手運営事業者が英国でこの形式を大規模に導入している様子を示しています。このモデルでは、アパートの住戸に比べて住宅が分散しているため、地域に即した慎重な管理が求められます。また、賃貸一戸建てやタウンハウスは、低密度の住宅タイプが確立された住宅形態の一部となっているオランダや北欧諸国などの市場にも適しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市部の賃貸住宅不足が、「ビルト・トゥ・レント」への需要を後押ししています
- 機関投資家による住宅資産への投資が増加しています
- 住宅ローンの返済能力に関する課題が賃貸需要を押し上げている
- 一戸建て賃貸コミュニティが、「ビルト・トゥ・レント」の供給を拡大しています
- エネルギー改修プロジェクトが、付加価値のある「ビル・トゥ・レント」の機会を創出します
- 居住者データの分析により、運営効率と資産パフォーマンスが向上します
- 市場抑制要因
- 高金利と開発資金調達コストがプロジェクトの実現可能性を低下させる
- 計画、許認可、建築安全に関する遅延がプロジェクトの進捗を遅らせています
- 多様な家賃規制により、国境を越えた投資の複雑さが増しています
- EPCコンプライアンスコストおよび改修要件により、開発費用が増加しています
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- 欧州の「ビルト・トゥ・レント」住宅市場における主な市場動向
- 業界の魅力度―ファイブフォース分析分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
第5章 市場規模と成長予測
- タイプ別
- 賃貸用集合住宅
- 賃貸用一戸建て住宅/ 賃貸用住宅団地
- 専用賃貸マンション
- 専用賃貸住宅/タウンハウス
- 経営モデル別
- 自社運営事業者
- サードパーティ・オペレーター
- ハイブリッド・マネジメント
- 価格帯別
- プレミアム/ ラグジュアリー
- ミッドマーケット
- 手頃な価格の住宅および労働者向け住宅
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Vonovia SE
- LEG Immobilien SE
- Heimstaden Bostad AB
- TAG Immobilien AG
- Grand City Properties S.A.
- Greystar Europe
- Legal & General Group plc
- Grainger plc
- Get Living
- Quintain Limited
- Covivio
- PATRIZIA SE
- CBRE Investment Management
- Blackstone Property Partners Europe
- Hines Europe
- Savills Investment Management
- Akelius Residential Property AB
- PRS REIT plc
- Moda Living
- M&G Real Estate
第7章 市場機会と将来の展望


