


南米の賃貸住宅市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
South America Built To Rent Residential - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163606
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、南米の「ビルト・トゥ・レント」住宅市場の規模は、2025年の13億3,000万米ドル、2026年の14億5,000万米ドルから、2031年までに22億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.47%となる見込みです。
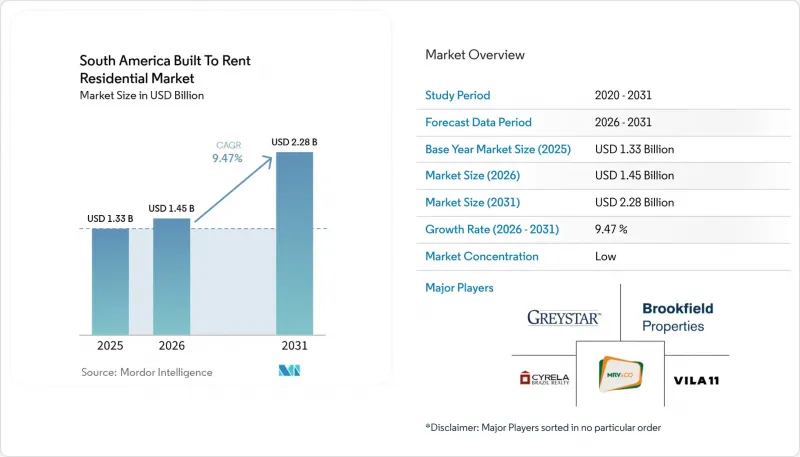
南米の「ビルト・トゥ・レント」住宅市場の動向と洞察
住宅ローンの返済負担による住宅購入の先送りが、賃貸需要を拡大させています
ブラジルでは住宅所有へのアクセスが弱まっており、南米の「ビルト・トゥ・レント」住宅市場には、長期賃貸居住者の基盤が広がっています。住宅ローンを完済した世帯の割合は、ブラジルの世帯全体に占める割合で2016年の66.8%から2025年には60.2%に低下した一方、賃貸住宅の割合は同期間に18.4%から23.8%に上昇しました。2025年のブラジルにおける賃貸世帯数は1,890万世帯に達し、賃貸住宅戸数は2016年比で54.1%増加しました。住宅ローンの返済額が高騰したことで、多くの都市部世帯、特に就業拠点の近くで中価格帯の住宅を求める世帯にとって、賃貸がより現実的な選択肢となっています。2025年のQuintoAndarによる調査では、回答者の41%が購入の主な障壁として頭金の不足を挙げ、21%が金利を挙げました。この賃借人層には、収入や信用力はあるもの、住宅所有へのアクセスが限られている世帯が含まれているため、専門的に管理された住宅への需要を支えることができます。
定期的な住宅収入を求める機関投資家の需要がBTR投資を支えています
賃貸住宅は経済サイクルを通じて継続的な収益をもたらすため、南米の「BTR(Build-to-Rent)」住宅市場において、機関投資家の資本はますます重要になっています。ブラジルの証券規制当局は、決議第175号を通じて不動産投資ファンドのガバナンス規則を定めており、これにより機関投資家による不動産投資の構造がより明確になっています。これらのファンドは、賃貸ポートフォリオが運営規模に達した後、開発業者にエグジットの道筋を提供することができます。高金利は開発の実現可能性を制限する一方で、より多くの世帯にとって住宅所有のコストを高く保つことで、賃貸需要を支えています。この関係により、長期保有を検討する投資家にとって、安定した入居率と入居者の定着が重要となります。投資資本と、確実な賃貸管理、メンテナンス、入居者サービス体制を組み合わせることができる運営事業者にとって、この機会は依然として最も大きいと言えます。
現地の高金利と開発コストがプロジェクトの実現可能性を低下させる
高金利は、開発コストや資金調達コストを押し上げるため、南米の賃貸用住宅市場にとって依然として直接的な制約となっています。ブラジルのセリック金利は2026年6月に15%から14.3%に引き下げられましたが、市場金利の融資を利用する開発業者にとっては依然として高い水準にあります。資金調達コストの上昇により、予想賃料収入と投資家が求めるリターンとの差が縮小しています。建設期間が長いプロジェクトは、住宅から賃料収入が得られるようになるまで資金調達費用が発生し続けるため、より大きなリスクにさらされています。大手事業者は、より強固な資本関係と確立されたポートフォリオを有しているため、こうした圧力をより効果的に対処できる場合が多いです。手頃な価格の住宅プログラムはリスクをある程度軽減できますが、市場価格の「建設後賃貸」プロジェクトには同様の支援は受けられません。
セグメント分析
2025年時点で、南米の賃貸住宅市場において、専用賃貸マンションが45.8%のシェアを占めていました。この主導的な地位は、主要都市圏、特に土地が限られ雇用が集中している地域における高密度住宅形態への需要を反映しています。サンパウロは、その都市構造が高密度プロジェクトを可能にしているため、高層賃貸開発に非常に適しています。チリもまた、確立された多世帯住宅環境を有しており、2025年末時点でサンティアゴ大都市圏には183棟の稼働中の建物があります。専用賃貸マンションは、多くの住戸に共通する賃貸管理、メンテナンス、サービスシステムを用いて管理することが可能です。この構造により、機関投資家は日常業務を標準化する実用的な手段を得ることができます。
賃貸用一戸建て住宅/賃貸用一戸建て住宅団地は、2031年までCAGR11.2%で成長すると予測されています。これらの形態は、多くの都市部アパートプロジェクトが提供するよりも広い居住空間やプライベートな屋外スペースを必要とする家族層の賃借人に対応できます。これらは、土地コストが低い郊外の回廊地域や地方都市において、より実現可能性が高いと考えられます。この形態により、投資家はアパート中心のポートフォリオでは十分に満たされていない需要にアクセスできるようになります。交通インフラへの投資は、雇用やサービスへのアクセスを維持することで、郊外地域の魅力を高めることができます。その成長は、地域のインフラ、土地供給、および不動産管理システムが一体となって発展するかどうかによって左右されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 住宅ローンの返済負担による住宅購入の先送りが、賃貸需要の拡大につながっています
- 定期的な住宅収入を求める機関投資家の需要が、BTR投資を支えています
- 賃貸が主流の住宅保有形態が、BTRの普及を後押ししています
- 賃貸事業の専門化が、機関投資家によるBTRの成長を支えています
- デジタルリースやフレキシブル・ステイ・モデルが賃貸住宅へのアクセスを向上させます
- 利用率が低い都市部の建物の適応的再利用により、BTRの供給が拡大しています
- 市場抑制要因
- 現地の高い金利と開発コストが、プロジェクトの実現可能性を低下させています
- 機関投資家の運用能力の限界により、主要都市圏以外への拡大が制約されています
- 建設コストの上昇と都市部の土地不足が新規供給を制約しています
- 賃借人の支払能力と信用状況の変動が、賃料設定の余地を制限しています
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- 南米の「ビルト・トゥ・レント」住宅市場における主な市場動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 賃貸用集合住宅
- 賃貸用一戸建て住宅/ 賃貸用住宅団地
- 専用賃貸マンション
- 専用賃貸住宅/タウンハウス
- 経営モデル別
- 自社運営事業者
- サードパーティ・オペレーター
- ハイブリッド・マネジメント
- 価格帯別
- プレミアム/ ラグジュアリー
- ミッドマーケット
- 手頃な価格の住宅および労働者向け住宅
- 国別
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Greystar Real Estate Partners, LLC
- Brookfield Properties
- Cyrela Brazil Realty S.A. Empreendimentos e Participacoes
- MRV &CO
- Vila 11
- Brio Investimentos
- Fictor Group
- JFL Living
- Vitacon
- Hines
- Kinea Investimentos
- Grupo Patio
- BTG Pactual Asset Management
- QuintoAndar
- Housi
- Yuca
- CCLA Group
- Kinea Rendimentos Imobiliarios
- JHSF Participacoes S.A.
- You, inc
第7章 市場機会と将来の展望


