


中東・アフリカの賃貸住宅市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East and Africa Built To Rent Residential - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163577
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
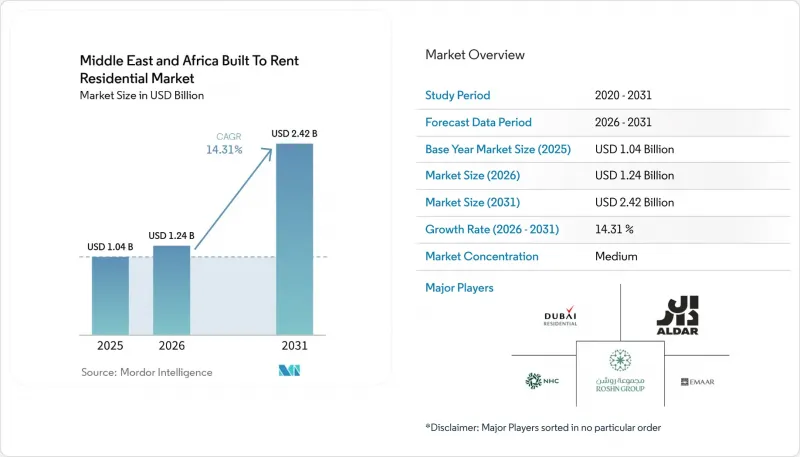
Mordor Intelligenceによると、中東およびアフリカの「賃貸用住宅」市場規模は、2025年の10億4,000万米ドルから2026年には12億4,000万米ドルへと拡大し、2031年までに24億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR14.31%で成長すると見込まれています。
中東・アフリカの「ビルト・トゥ・レント」住宅市場の動向と洞察
拡大する駐在員および転勤の多い専門職のテナント層が賃貸需要を牽引
中東・アフリカの「ビルト・トゥ・レント」住宅市場は、就業拠点の近くで柔軟な住居を必要とする世帯の需要に支えられています。ドバイ土地局の報告データによると、2026年第1四半期にドバイでは25万3,992件の賃貸契約(総額87億7,000万米ドル)が締結され、契約解除件数は25%減少しました。契約解除件数の減少は、都市を離れるよりも、より多くの入居者が賃貸契約を更新したことを示しています。専門的に管理された住宅では、入居者が契約、修繕、サービス依頼について単一の運営事業者とやり取りするため、契約更新の手続きが簡素化されます。この一貫性は、長期保有する住宅資産から継続的な収入を求める投資家にとって価値のあるものです。また、運営事業者にとっては、所有者が分散している場合と比較して、入居率や入居者の定着率をより明確に把握できるほか、契約更新の傾向、サービス需要、個々のコミュニティのパフォーマンスに関する継続的なデータも得られます。
住宅賃貸資本の制度化が「ビルト・トゥ・レント」投資を後押し
中東およびアフリカの「ビルト・トゥ・レント」住宅市場は、上場された住宅ポートフォリオを通じて、より明確な制度的基準点を獲得しつつあります。エミレーツ通信社によると、ドバイ・レジデンシャル・REITは2025年に3億4,900万米ドルの純利益と、平均入居率98.3%を報告しました。これらの結果は、安定化した賃貸ポートフォリオが、一貫した公開形式で営業実績を報告できることを示しています。同REITの上場は、収益を生み出すポートフォリオとして管理される住宅賃貸資産に対する、地域的な根拠を広げることにもつながりました。ドバイ・ホールディング社は、2025年5月に上場した際、このREITがGCC(湾岸協力理事会)地域初の上場純粋型住宅賃貸特化REITであると述べました。可視性が高まることで、国内の所有者は賃貸事業を他の不動産資産クラスと比較し、特に従来の分譲販売では継続的な収益源が得られない場合において、賃貸収入を得るためにプロジェクトを保有し続けるべきかどうかを評価しやすくなります。
家賃凍結と規制の不確実性が投資の柔軟性を損なう
中東およびアフリカの賃貸向け住宅市場では、入居者保護と予測可能な収益成長とのバランスを図らなければなりません。サウジアラビアのリヤドにおける規制条項は2025年9月に発効し、Ejarプラットフォームを通じて家主と入居者の関係を規制しています。5年間の家賃凍結は、入居者の安定を支え、急な転居を減らすことができます。しかし、これにより、投資家が予測に組み込んでいた可能性のある家賃の値上げ幅が制限されてしまいます。そのため、オーナーは初期の家賃設定、コスト管理、そして安定した入居率をより重視する必要があります。都市ごとに異なる規則が存在するため、住宅や居住者のニーズ、基本的な運営プロセスが類似しているように見えても、地域プラットフォームがポートフォリオ全体に単一の審査基準を適用することは困難になる可能性があります。
セグメント分析
2025年、中東・アフリカの「賃貸目的で建設された」住宅市場において、賃貸用多世帯住宅が42.60%のシェアを占めました。このリードは、湾岸諸国の都市や南アフリカの主要都市圏における高密度な都市開発パターンを反映しています。多世帯住宅であれば、単一の運営事業者が1つの場所でより多くの住宅を管理することが可能です。共用設備、警備、メンテナンスチーム、賃貸管理スタッフを共有することで、1戸あたりの運営負担を軽減できます。また、入居状況やメンテナンス活動が単一の資産に集中しているため、機関投資家が監視しやすいという利点もあります。ドバイ・住宅REITは、21のコミュニティに35,700戸を擁し、2025年の平均入居率が98.3%に達していることから、この地域の好例と言えます。このポートフォリオの規模は、多世帯住宅形式が専門的な賃貸モデルに極めて適している理由を示しています。また、長期的な住宅保有を検討している他の所有者にとっても、公開された運営上の参考事例となります。
賃貸用一戸建て住宅/賃貸用コミュニティは、2031年までCAGR16.80%で成長すると予測されています。この形態は、住宅ローンを組むことなく、より広い居住空間や近隣の生活利便性を求める家族に適しています。コミュニティ規模のプロジェクトでは、住宅と学校、小売施設、公園、交通機関を組み合わせることが可能です。このモデルでは、タワー型物件よりも広大な物理的エリアにまたがる住宅を管理する必要があるため、慎重な調整が求められます。サウジアラビアでは、計画中の住宅コミュニティを管理型賃貸物件へと転換することで、仕事のために転居する世帯の選択肢を広げることができます。運営事業者は、これらのコミュニティの入居者を定着させるために、持続可能なメンテナンス体制と、迅速に対応できる現地のサービスチームを必要とします。また、この形態は、開発業者にとって、初期の販売収入だけに頼るのではなく、完成した住宅を保有して継続的な収入を得るという選択肢も提供します。これにより、中東およびアフリカ地域において、住宅賃貸市場向けに建設された賃貸物件のラインナップがさらに多様化することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 駐在員や転勤の多い専門職のテナント層の拡大が、賃貸需要を牽引しています
- 住宅賃貸市場の制度化が、「ビルト・トゥ・レント」投資を後押ししています
- 住宅購入の負担能力格差と住宅ローン取得の障壁が、賃貸需要を拡大させている
- メガプロジェクトと労働力の移動が、特定用途向け賃貸物件の需要を押し上げています
- 柔軟性が高く、充実した設備を備えた住まいのニーズが、「ビルト・トゥ・レント」の普及を後押ししています
- デジタルリースと統合型不動産運営が賃貸効率を向上させます
- 市場抑制要因
- 家賃凍結と規制の不確実性が投資の柔軟性を損なう
- 取引データや運営データの不足が、機関投資家による評価を困難にしています
- 高い運営コストとサービス提供上のリスクが、賃貸用物件の収益率を圧迫しています
- 未完成物件の販売と所有権の分散化により、入居者獲得競争が激化しています
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- 中東・アフリカの「賃貸向け住宅市場」における主な市場動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 賃貸用集合住宅
- 賃貸用一戸建て住宅/ 賃貸用住宅団地
- 専用賃貸マンション
- 専用賃貸住宅/タウンハウス
- 経営モデル別
- 自社運営事業者
- サードパーティ・オペレーター
- ハイブリッド・マネジメント
- 価格帯別
- プレミアム/ ラグジュアリー
- ミッドマーケット
- 手頃な価格の住宅および労働者向け住宅
- 国別
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dubai Residential REIT
- Aldar Properties PJSC
- National Housing Company
- ROSHN Group
- Emaar Properties PJSC
- Wasl Asset Management Group
- Dubai Holding
- Brookfield Properties
- Deyaar Development PJSC
- Meraas
- Jabal Omar Development Company
- Africrest Properties
- Divercity Urban Property Group
- Emira Property Fund
- Growthpoint Properties Limited
- Communicare
- Alleyroads
- Bitprop
- Redefine Properties Limited
- Live Easy