


東南アジアの中古車:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
South-East Asia Used Car - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124414
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、東南アジアの中古車市場規模は、2025年に697億3,000万米ドル、2026年に743億3,000万米ドルとなり、2031年までに1,023億7,000万米ドルに達すると予測されており、2026~2031年にかけてCAGR6.61%で成長すると見込まれています。
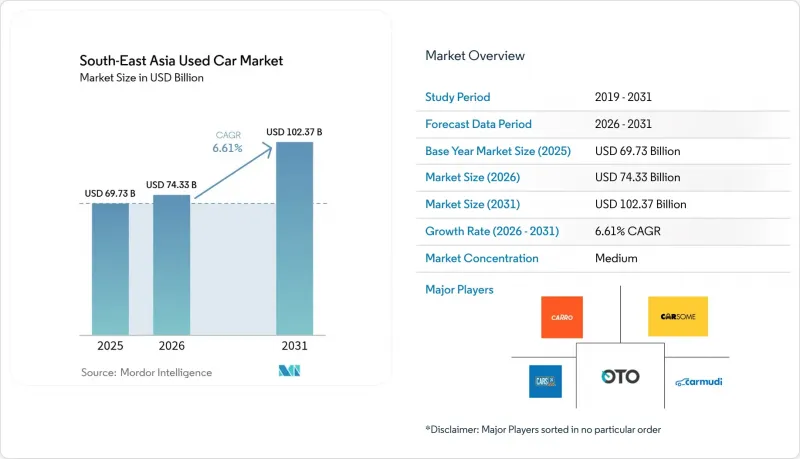
本レポートは、車種別(ハッチバック、その他)、燃料タイプ別(ガソリン、ディーゼル、その他)、車両の年式別(0~3年、その他)、走行距離別(3万km以下、その他)、流通チャネル別(オフラインとオンライン)、ベンダータイプ別(組織型と非組織型)、購入方法別、国別に分類されています。市場予測は、金額(米ドル)と数量(台)で提示されています。
東南アジアの中古車市場の動向と洞察
組織型ディーラーネットワークと認定中古車プログラムの拡大
「Toyota Uトラスト」や「Hondaサーティファイド」は、1年間の保証と100項目の点検を追加しており、多くのSUV購入者は安心感を得るために、そのプレミアム価格を受け入れています。高級車ブランドはさらに一歩踏み込んでいます。シンガポールの「BMWプレミアムセレクション」は、24ヶ月間の保証と、傘下の金融機関を通じた金利割引を提供し、顧客をブランドのライフサイクルに結びつけています。マレーシアの車検機関であるプスパコム(Puspakom)は2025年にAIを活用した「CAVIS V4」を導入し、正規販売店に、路上販売業者との差別化を図るための外部ベンチマークを提供しました。
統合型金融・保険ソリューションの提供
Carsome Capitalは、不良債権を抑制することでその地位を強化しました。これは、借り手のキャッシュフローデータとAIを活用した車両格付けを統合し、それによって与信リスク評価を精緻化することで達成されました。このような綿密な戦略により、AmBankやMaybankをはじめとする大手銀行の信頼を獲得し、これらの銀行から多額の与信枠が提供されるとともに、Carsomeの融資モデルに対する信頼も高まりました。2025年初頭、JACCSはギグエコノミーセグメントに目を用、Carsomeの相当な少数株式を取得しました。同社は、電子財布の取引をはじめとする代替データストリームを活用し、事業範囲を拡大しました。同時に、Carsomeは保険のバンドル商品を導入し、ロードサイドアシスタンスを月々の分割払いにシームレスに組み込みました。この動きは、購入者の購入障壁を軽減しただけでなく、顧客体験を豊かにし、Carsomeのエコシステム内での手数料率を向上させました。
非正規ディーラーと路上販売店の台頭
東南アジアの中古車市場では、現金取引を主とする路傍のディーラーが、正式な信用調査を必要とせずに低価格と柔軟な週払いプランを提供することで、認定販売業者を凌駕しています。例えば、ジャカルタのケマヨラン市場では、デジタル記録よりも社会的信頼が優先されることが多く、こうした非公式なディーラーの存在感を強めています。一方、タイでは、銀行融資の厳格化により、多くの小規模ディーラーが廃業に追い込まれています。生き残ったディーラーは、整備費用を回避するため、在庫確保の手段として差し押さえ車両の競売に頼るようになっています。さらに、ディーラーへのライセンシングが義務付けられていないため、規制の対象外であるベンダーはコンプライアンスコストを低く抑えることができ、より厳しい規制に縛られている正規ディーラーに対して競争上の優位性を得ています。
セグメント分析
SUVは2025年の市場シェアの32.37%を占めており、CAGR6.63%で伸びると見込まれており、これはあらゆるボディスタイルの中で最も高い成長率です。東南アジアの中古SUV市場は、3年経過後も残存価値が購入価格の60~70%を維持していることを背景に、2031年には331億米ドルに達すると予測されています。タイのToyota「フォーチュナー」やインドネシアのMitsubishi「エクスパンダー」は、高床式の車両を認定中古車市場に供給しており、一方、マレーシアのProton「X70」は中価格帯市場を牽引しています。企業やライドシェア事業者の車両がクロスオーバー車へと移行するにつれ、セダンのシェアは低下しています。ハッチバックや多目的車(MPV)は、狭い都市部の道路でコンパクトな車体が好まれるベトナムやフィリピンにおいて、ニッチな需要を集めています。
SUVの下取りサイクルは平均3~5年であるのに対し、セダンは5~7年であり、これにより保証期間の延長対象となる最新モデルが市場に流入しています。BYD「Atto 3」などの新モデルは、2028年までに供給源を充実させ、その頃にはアーリーアダプターが東南アジアの中古車市場に再参入することになります。認定中古車プログラムは、再整備費用がより高い再販価格によって相殺されるため、SUVを厳選して取り入れています。
2025年の市場シェアにおいて、ガソリン車は依然として73.36%を占めていますが、電気自動車(EV)は2031年までCAGR6.71%で成長する見込みです。マレーシアの「バッテリーパスポート」制度は、バッテリーの健康状態スコアを提供することで、中古EVの購入時の値引き幅を従来型30~40%から20%に縮小しています。
2020年の販売台数が150台以下という控えめな水準から始まった電気自動車(EV)の販売は、特に2025年上半期において顕著な伸びを見せました。2025年第2四半期までに、四半期販売台数は約2万2,000台まで増加しました。これらの車両の大部分は、2028年以降に東南アジアの中古車市場に流入することになります。バンコクやジャカルタで低排出ガス区域が導入されたことに伴い、ディーゼル車の存在感は低下しています。ベトナムでは2026年に、ハイブリッド車の税金を内燃機関車税の70%に設定する税制優遇措置が導入され、これによりハイブリッド車の普及が促進され、将来の供給が拡大する見込みです。
2025年には、車齢4~6年のセグメントが38.72%という圧倒的なシェアを占めていました。しかし、現在では価格面での圧力に直面しています。2015年以降、タイの中古車指数は30ポイント以上急落し、残存価値が低下しています。一方、0~3年車セグメントは急速に台頭しており、CAGRは6.78%と予測されています。この成長は、SUVの早期買い替えや残価保証によって後押しされており、これらが買い替えサイクルの短縮を促進しています。
一方、ベトナムとタイの両国では、10年以上経過した輸入車に対して厳しい施策上の課題が課されています。これにより、購入者はより年式の新しい認定中古車へと目を向けるようになり、東南アジアの中古車市場において、正規流通チャネルへの移行動向がさらに強まっています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 組織型ディーラーネットワークと認定中古車プログラムの拡大
- 統合型金融・保険ソリューションの提供
- 新車販売台数の増加(特にSUV)が中古車の供給を押し上げている
- オンラインチャネルとデジタルマーケットプレースを通じた売上拡大
- 政府の循環型経済施策と廃車奨励措置による下取りの加速
- AIを活用した検査・価格設定プラットフォームによる購入者の信頼向上
- 市場抑制要因
- 非正規ディーラーと路上販売店の台頭
- 車両状態報告に関する標準化された手順の欠如
- 中古車に対する新たな輸入規制
- 「モビリティ・アズ・ア・サービス」による都市部における自家用車保有台数の減少
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車種別
- ハッチバック
- セダン
- スポーツユーティリティビークル(SUV)
- 多目的車(MPV)
- 燃料タイプ別
- ガソリン
- ディーゼル
- 電動式
- 代替燃料(LPG/CNG/ハイブリッド)
- 車両の年式別
- 0~3年
- 4~6年
- 7~10年
- 10年以上
- 走行距離別
- 3万km以下
- 3万1~6万km
- 6万1~10万km
- 10万km以上
- 流通チャネル別
- オンライン
- オフライン
- ベンダータイプ別
- 組織型
- 非組織型
- 購入方法別
- 一括購入
- 融資による購入
- キャプティブ・ファイナンス
- 銀行融資
- 非銀行系金融会社(NBFC)
- 国別
- インドネシア
- タイ
- ベトナム
- マレーシア
- フィリピン
- シンガポール
- その他の国(カンボジア、ラオス、ミャンマー、ブルネイ)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Carro
- Carsome
- Cars24 Services Pvt Ltd
- Carousell
- OLX
- iCar Asia(Carlist.my)
- myTukar
- BeliMobilGue.co.id
- Carmudi
- Oto.com
- Automart PH
- Mercedes-Benz Certified
- Toyota U Trust
- Honda Certified Pre-Owned
- BMW Premium Selection
- Nissan Intelligent Choice
- Hyundai Promise
- Mitsubishi Diamond Certified
- Isuzu Used Car Program
- LausAutoGroup(Carmix)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日