


ASEANのレンタカー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ASEAN Car Rental - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115845
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
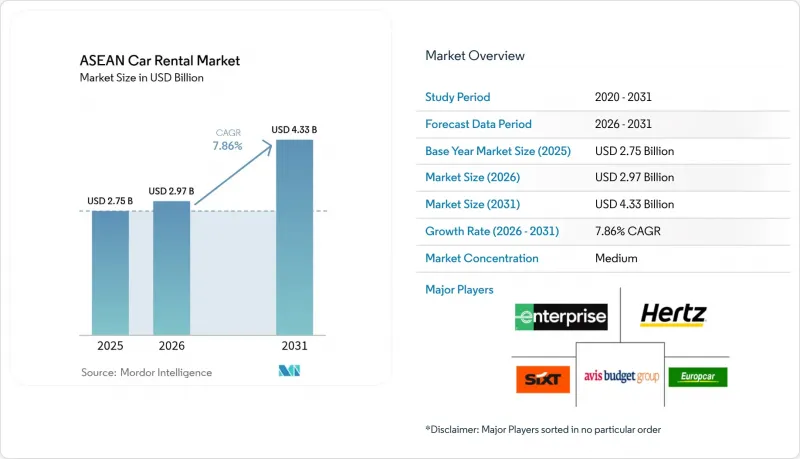
Mordor Intelligenceによると、2026年のASEANのレンタカー市場の規模は29億7,000万米ドルと推定されており、2025年の27億5,000万米ドルから拡大し、2031年には43億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.86%で成長すると見込まれています。
本レポートは、予約タイプ(オフライン、オンライン)、レンタル期間(短期、長期/サブスクリプション)、サービスタイプ(セルフドライブ、運転手付き、その他)、車両タイプ(エコノミー・小型車、コンパクト・中型車、その他)、用途(観光、ビジネス旅行、その他)、エンドユーザー(個人、大企業・中小企業、その他)、および国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
ASEANのレンタカー市場の動向とインサイト
観光需要の回復が車両台数の増加を上回る
2023年の国際観光客数は1億人を突破し、パンデミック前の水準の70%に達しましたが、レンタカーの車両数はそれよりも著しく緩やかなペースで増加しました。ピークシーズンの稼働率は、パンデミック前の65%から現在は85%を超え、事業者にとってはダイナミックプライシングの導入や、収益最適化のための国境を越えた車両の再配置が可能となっています。タイの地方都市を結ぶ新たな鉄道・道路回廊は、特にラオス行きの観光ルートにおいて、限られた車両台数への負担をさらに増大させています。そのため、既存の車両を保有する老舗事業者は、より高い利益率を確保し、新車への投資回収も早くなっています。投資家は車両増強に向けて資金を投入していますが、新車、特にEVの受注残が長引いているため、供給の即時的な緩和にはつながっていません。
OTA/スーパーアプリ経由の予約急増
スマートフォンの普及率の高さと、決済環境が整ったデジタル経済が、オンライン予約件数を押し上げています。Grab、Traveloka、Agodaは、航空券やホテルの横にレンタカーのオファーを掲載し、割引やポイントのセット提供によってコンバージョン率を高めています。事業者にとっては、プラットフォームを通じた販売により、支店の運営コストを削減し、リアルタイムの収益管理を支援しています。財務部門が統合された経費管理ワークフローを求める中、企業の自社予約ポータルがデジタル化の普及をさらに広げています。ASEANのレンタカー市場におけるウェブおよびアプリ経由の予約の割合は、2024年に42.7%に達し、2028年までにオフライン取引を上回る見込みです。データの可視性が向上したことで、保険会社は利用量に応じた商品の価格設定が可能となり、短期利用者の保険加入機会が拡大しています。
ライセンシングと保険の断片化
ASEAN諸国では、許可の種類、賠償責任の上限、課税基準が依然として異なっており、事業者は管轄区域ごとに個別の法人を運営せざるを得ません。マレーシアでは2025年7月からレンタカーに8%の売上・サービス税が課されることになり、免税のシンガポールと比較して表示価格が上昇し、地域内の料金透明性が損なわれています。保険会社によって免責金額の基準が異なるため、国境を越えたレンタカー利用が制限され、観光客の利便性が損なわれています。中小企業には大手既存事業者のようなコンプライアンス対応リソースが不足しており、特に消費者の選択肢がすでに限られている地方都市において、新規参入企業の拡大や地域内での競合が鈍化しています。
セグメント分析
2025年のASEANレンタカー市場において、オフラインチャネルによる予約は売上高シェアの56.74%を占めましたが、オンラインチャネルはCAGR8.31%で成長すると見込まれています。地方市場や従来の法人顧客においては依然としてオフライン支店が主流ですが、支店数を最小限に抑えたモデルは固定費を削減し、空港やショッピングモールに設置されたピックアップロッカーを通じて地理的なカバー範囲を拡大しています。スーパーアプリは、フードデリバリーや決済サービスとクーポンをバンドルすることでトラフィックを集約し、高いエンゲージメントを確保しています。法人向けセルフ予約ツールには、コンプライアンスを向上させ、経費精算を自動化するポリシー管理機能が統合されています。事業者にとっては、より豊富なデータフローにより、予知保全のスケジュール策定やAIを活用した価格弾力性テストが可能となり、稼働率と収益率の両方が向上します。
ASEANのレンタカー市場において、アプリ経由の予約シェアは、デジタルネイティブ世代の若年層が消費力の高い層へと成長するにつれ、2031年までに54.60%を超えると予想されています。旅行代理店はダイレクトコネクトAPIを組み込み、予約フローを2回のタップに短縮しています。ブロックチェーンで保護されたスマートコントラクトはP2P取引で普及が進んでおり、決済の迅速化や改ざん防止が可能な損害記録が期待されています。デジタル詐欺を軽減するため、業界団体はブラックリストの共有に協力し、プラットフォームへの信頼を高め、チャージバックを最小限に抑えています。
2025年には、短期レンタルが売上高シェアの80.62%を占め、ASEANのレンタカー市場を席巻しました。一方、サブスクリプションモデルは、観光業の回復や散発的な地域需要に支えられ、CAGR7.75%で伸長しています。事業者各社は、フライトの到着パターンやホテルの稼働率データに即座に対応する変動料金エンジンを導入しています。企業は、複数の車種をバンドルしたプランを採用し、残存価値のリスクを負うことなく、柔軟な車両台数の最適化を実現しています。
シンガポールでは、Certificate of Entitlement(所有権証明書)制度により所有コストが高騰しているため、サブスクリプションが経済的に現実的な代替手段となっています。消費者は、保険、整備、ロードサイドアシスタンス、そして多くの場合EVの自宅充電までをカバーする、すべて込みの月額料金を重視しています。プロバイダーはテレメトリを活用して運転行動を監視し、それに応じて更新条件を変更することで、損害率を低減し、安全な利用を奨励しています。地域の銀行は、フリート事業者と提携して在庫ファイナンス枠を拡大し、固定化されたサブスクリプションのキャッシュフローを担保とした資産購入の引受けを行っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 観光業の回復が車両数の増加を上回る
- OTAの急増/ スーパーアプリによる予約
- Mobility-as-a-Service(MaaS)契約に対する企業の需要
- EV導入を後押しする政府の支援策
- P2Pプラットフォームが遊休供給を活性化
- ASEANのデジタル貿易・保険規則の調和
- 市場抑制要因
- ライセンシングおよび保険の断片化
- ライドヘイリングの代替手段
- 車両の供給および資金調達の制約
- 充電器の導入が遅れていること
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 予約タイプ別
- オフライン
- オンライン
- レンタル期間別
- 短期(30日未満)
- 長期/サブスクリプション(30日以上)
- サービスタイプ別
- セルフドライブ
- 運転手付き
- P2Pカーシェアリング
- 法人向けフリートリース
- 車両タイプ別
- エコノミー・小型車
- コンパクト・中型車
- スポーツ・ユーティリティ・ビークル
- 多目的車
- ラグジュアリー・プレミアム
- 用途別
- 観光・レジャー
- ビジネス旅行
- 通勤
- 空港送迎
- 配車サービスドライバー向けレンタル
- エンドユーザー別
- 個人
- 大企業・中小企業
- 政府・公共部門
- 駐在員/外交官
- 国別
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- フィリピン
- その他のASEAN諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Avis Budget Group
- Hertz Global Holdings
- Enterprise Holdings Inc.
- Sixt SE
- Europcar Mobility Group
- GrabRentals(Grab Holdings)
- SOCAR Mobility Malaysia
- Tribecar Pte Ltd
- Thai Rent a Car
- Bluebird Group/IndoRent
- Asco Car Rent
- Hawk Rent A Car
- DriveLah
- Carro Leasing
- GoCar Malaysia
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


