


大豆粉:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Soy Flour - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114495
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の大豆粉市場規模は28億4,000万米ドルと推定されており、2025年の26億8,000万米ドルから成長し、2031年には38億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.04%となる見込みです。
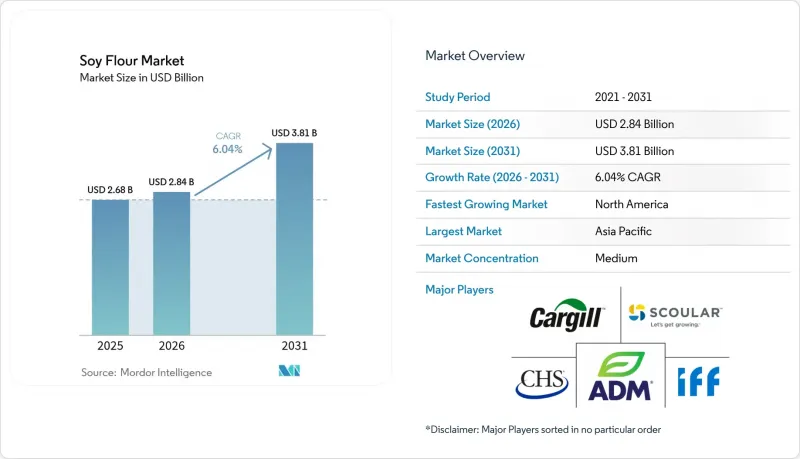
本レポートは、製品タイプ(脱脂、全脂)、用途(飲食品、医薬品・サプリメント、動物飼料、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の大豆粉市場の動向とインサイト
食品メーカーによる高タンパク・植物由来原料への需要の高まり
食品メーカー各社は、大豆特有の「豆臭さ」を伴わずに完全なアミノ酸プロファイルを提供する植物由来の栄養に対する消費者の需要に応えるため、タンパク質の品揃えを見直しています。2024年、マッキンゼーの報告によると、北米の食品企業の60%が、植物性タンパク質を配合するために少なくとも1つの製品ラインの配合を見直しています。大豆粉は、エンドウ豆タンパク質分離物が1キログラムあたり4.50~6米ドルであるのに対し、1.20~1.80米ドルと手頃な価格であるため、好まれる選択肢となっています。酵素脱アミド化や高せん断押出成形といった技術革新により、現在では大豆粉を用いてハイブリッド製品においてひき肉の食感を再現することが可能になりました。これにより、ブランドは食感を損なうことなく、肉の使用量を30~40%削減できるようになりました。しかし、この移行は利他主義というよりは、戦略的な考慮によって推進されています。植物性タンパク質は、家畜の疾病発生や飼料価格の変動に伴うリスクを軽減し、単一商品への依存からメーカーを守る「デュアルソーシング戦略」を提供します。この動向を反映して、グッド・フード・インスティテュート(The Good Food Institute)は、2024年に2023年比で23%の増加となり、127種類の大豆ベースの肉代替品が新たに発売されたと報告しており、製剤開発者が味の一致を実現するにつれて、大豆が再び注目を集めていることを浮き彫りにしています。
グルテンフリーおよびヴィーガン製品に向けた製パン業界の調達拡大
製パン業界の調達チームは、小麦粉の代替として大豆粉のブレンドをますます活用しており、生地の弾力性やクラムの構造を維持しつつ、グルテンフリーやヴィーガンの表示要件を満たすことを目指しています。デロイトの2024年の消費者調査によると、欧州の製パン製品購入者の34%がグルテンフリー認証を重視している一方で、68%は食感が損なわれた製品を避けていることが明らかになりました。その結果、製パン業者は、水分を保持し、油脂を乳化させる効果のある大豆粉を、配合率10~15%で製品に取り入れています。脂質を18~20%含む全脂大豆粉は、ヴィーガン向けレシピにおいて卵の代替品として機能し、1斤あたり0.08~0.12米ドルの原材料コスト削減につながります。さらに、より柔らかいクラムを生み出し、賞味期限を2~3日延長します。この変化は、工業用ベーカリーにとって大幅なコスト削減をもたらします。例えば、1日5万個のパンを生産する施設では、卵由来の乳化剤を高脂肪大豆粉に置き換えることで(置換率15%と仮定)、年間14万6,000米ドルの節約が可能となります。この動向は、アジア太平洋地域の都市部市場で勢いを増しており、ヴィーガン製品が健康増進として販売されることで、従来のベジタリアン消費者だけでなく、より幅広い層にアピールするようになっています。
他の代替粉との競合
エンドウ豆、ひよこ豆、オート麦、アーモンドの粉は、大豆のアレルギー性や風味が配合上の問題を引き起こす用途において、人気が高まっています。スポーツ栄養分野では、エンドウ豆タンパク質分離物は高価ではありますが、その中性的な味と低アレルギー性から好まれています。ベータグルカンの含有量とクリーンラベルの特性で知られるオート麦粉は、グルテンフリーの製パン分野を席巻しています。大豆業界の主要企業であるルイ・ドレフュス社は、2024年にサスカチュワン州のエンドウ豆タンパク質製造工場への投資を行い、年間生産能力7万5,000メートルトンの施設を建設することで、製品ラインナップを拡大しています。ひよこ豆粉は、南アジアおよび中東市場で確固たる地位を築きつつあります。これらの地域では、文化的背景や料理への活用が、ファラフェル、パコラ、フラットブレッドなどの塩味料理において、大豆粉よりも優位性を発揮しています。競合が最も激しいのはプレミアムセグメントです。有機・非遺伝子組み換えの大豆粉は、従来品に比べて40~50%の価格プレミアムを誇っていますが、消費者の認識においては依然としてエンドウ豆粉やひよこ豆粉に後れを取っています。多くの消費者は、大豆を工業的な加工や遺伝子組み換えと結びつけています。この認識のギャップを解消するには、単なるマーケティング活動以上の取り組みが必要です。再生農業に関するストーリーへの長期的な投資や、環境・社会的な主張を裏付ける第三者認証の取得が不可欠となります。
セグメント分析
2025年、脱脂大豆粉は市場の61.58%を占めており、高タンパク用途におけるその重要な役割が浮き彫りになっています。これらの用途では、酸敗を防ぎ、保存期間を延長するために、脂質含有量の低減に重点が置かれています。食品メーカーは、肉代替品、プロテインバー、栄養強化シリアルなどの製品において、脱脂大豆粉をますます好んで使用しています。乾燥重量ベースで50~54%のタンパク質含有量を誇る脱脂大豆粉は、全脂タイプに見られる18~20%の脂肪分を含まず、保水性、乳化性、ゲル形成といった機能的な利点を提供します。一方、2031年まで年率8.59%の成長が見込まれる全脂大豆粉は、製パン・菓子類分野で注目を集めています。製品開発者は、そのレシチン含有量を活用して、モノグリセリドやジグリセリドなどの合成乳化剤を置き換えており、よりシンプルな原材料リストを求める消費者の嗜好に応えています。
全脂大豆粉は、特にベーカリー用途において最も力強い成長を見せています。その脂質含有量は、特に高速生産ラインにおいて、生地の成形性とクラムの柔らかさを向上させます。『Journal of Cereal Science』誌に2024年に掲載された研究によると、白パンの配合において全脂大豆粉を12%置き換えた場合、レシチンがグルテンネットワークと相互作用することで、パンの体積が8%増加し、72時間にわたる古びる速度が15%減少することが実証されました。粗利益率が12~15%の工業用ベーカリーにとって、これは大幅な経費削減につながります。この分野における規制上の監視は最小限にとどまっています。これは、脱脂大豆粉と全脂大豆粉の双方が、FDAの規制下で「一般に安全と認められる(GRAS)」とされているためです。ただし、有機認証や非遺伝子組み換え(非GMO)認証を取得すると、原材料コストが30~40%増加するため、その使用はプレミアム製品ラインに限定されています。
地域別分析
2025年、アジア太平洋地域は市場シェアの34.26%を占め、年間9,900万~1億500万メートルトンに及ぶ大豆の搾油・加工において中国が主導的な役割を果たしたことがその背景にあります。同時に、インドの急成長する家禽および水産養殖産業では、飼料用として690万メートルトンの大豆粕が消費されました。中国における大豆粉の需要には2つの側面があります。一方では、飼料には主に汎用グレードの大豆粕が使用されていますが、他方では、食品グレードの大豆粉が、北米や欧州の市場にはまだ及ばないもの、成長著しい植物由来の肉代替食品分野の需要に応えています。インドでは、乳タンパク質を好む文化的傾向に加え、コールドチェーンインフラが未発達であることから、大豆強化製品の流通は主に都市部に限定されています。一方、日本と韓国では、豆腐や味噌、その他の機能性食品に欠かせない有機・非遺伝子組み換えの大豆粉に対し、消費者が追加費用を支払うことを厭わないため、プレミアムなニッチ市場が形成されています。しかし、2024年に日本の大豆粉輸入量が4万2,000メートルトンにとどまったことからも明らかなように、全体的な輸入量は依然として小規模なままです。
北米は、2031年までの年間平均成長率(CAGR)が7.18%と予測されており、すべての地域を上回る成長が見込まれています。この成長は主に、クリーンラベル規制や非遺伝子組み換え(非GMO)認証の義務化によるもので、食品メーカーがトレーサビリティを確保し、原産地が特定された大豆粉を採用するよう導いています。さらに追い風となっているのが、米国食品医薬品局(FDA)が2024年に、大豆タンパク質と心血管の健康との関連性を認める「限定的な健康表示」を再確認したことで、機能性食品や栄養補助食品における大豆粉の魅力が高まっています。一方、カナダの植物性タンパク質セクターは、2024年に連邦政府から1億5,000万カナダドル(1億1,000万米ドル)の資金注入を受けたことを追い風に、搾油能力の拡大と付加価値の高い原料の開発を進めています。特に、カナダ農業・農産食品省が強調しているように、大豆粉は同国の既存の農業体制とシームレスに統合される重要な原料として台頭しています。欧州の大豆粉市場は、主に「森林破壊規制」の影響を受けて変革の真っ只中にあります。2024年12月に施行されたこの規制は、大豆輸入における原産地証明を義務付けており、コンプライアンスコストを押し上げるとともに、垂直統合型のサプライチェーンを持つ加工業者に優位性をもたらしています。ドイツとオランダは、植物由来の肉や乳製品の代替品の生産を原動力として、この動きを牽引しています。南米ではブラジルとアルゼンチンが主導的な立場を占めていますが、その焦点は依然として輸出志向にあります。ブラジルは2024年に驚異的な1億6,900万メートルトンの大豆を生産し、国内で5,100万メートルトンを搾油しましたが、その大豆粉の大部分は国内消費ではなく、アジアや欧州へと輸出されています。対照的に、中東やアフリカでは、加工施設の不足や動物性タンパク質を好む傾向が根強いことから、大豆粉の普及はまだ初期段階にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食品メーカーからの高タンパク・植物由来原料に対する需要の高まり
- グルテンフリーおよびヴィーガン製品のベーカリー業界における調達量の増加
- 畜産農家による飼料への利用拡大
- 加工技術の進歩
- カスタマイズされた配合に関するサプライヤーによる研究開発投資
- ニュートラシューティカルズおよび栄養補助食品における用途の拡大
- 市場抑制要因
- 大豆原料価格の変動
- 他の代替粉からの競合
- 輸出入規制に起因するサプライチェーンの非効率性
- 厳格な食品安全および遺伝子組み換え作物に関する規制
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 脱脂
- 全脂肪
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 肉代替品
- スープおよびソーセージ
- その他
- 医薬品およびサプリメント
- 動物用飼料
- その他(繊維、化粧品・パーソナルケア)
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer Daniels Midland Company(ADM)
- Cargill Incorporated
- CHS Inc.
- International Flavors and Fragrances Inc.
- The Scoular Company
- Foodchem International Corporation
- SunOpta Inc.
- Vippy Industries Ltd.
- Devansoy Inc.
- Harvest Innovations
- Bunge Limited
- Wilmar International Ltd.
- Sakthi Soyas Limited
- Sonic Biochem
- Sinoglory Enterprise Group
- Bob's Red Mill Natural Foods
- Gushen Biological Technology
- Goldensea Foodstuff Industry
- Sojaprotein
- Tianwei Group
- ZFS Creston
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日