


製造業向け労働力管理(WFM):市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Workforce Management (WFM) In Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日
- 商品コード
- 2064528
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、製造業向け労働力管理(WFM)市場は、2025年に15億2,000万米ドルであり、2026年から2031年にかけてCAGR9.44%で推移し、2031年には25億9,000万米ドルに達すると予測されています。
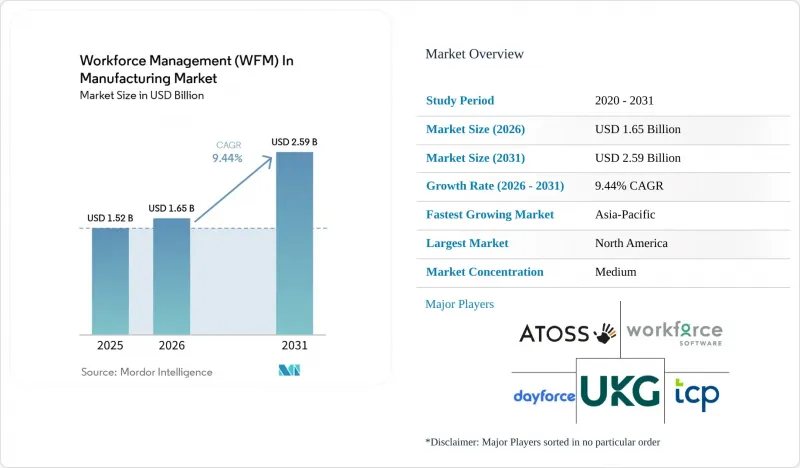
当レポートは、提供内容(ソフトウェア、サービス)、展開方式(クラウド、オンプレミス、ハイブリッド)、エンドユーザー企業の規模(大企業および中小企業)、エンドユーザー産業(自動車、エレクトロニクス・半導体、産業機械・設備など)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の製造業向け労働力管理市場の動向と考察
熟練労働者の不足と現場労働力の高齢化
製造業向け労働力管理(WFM)市場では、労働力不足により、人員計画が日々の生産管理に密接に関わるようになっています。製造業者は熟練職の長期的な後任確保の難しさに直面しており、2033年までに米国で380万人の求人が発生し、そのうち190万人が埋まらない可能性があるとの予測があります。このプレッシャーにより、重要な役割の後任確保が困難な状況下では、工場が非公式なスケジューリング判断に頼ることはできないため、スキルマッピング、シフトカバー状況の可視化、およびクロストレーニングのワークフローの価値が高まっています。製造業向け労働力管理では、生産に支障をきたす前に、誰が適格か、誰が勤務可能か、そしてどこに単一のスキルギャップが存在するかを明らかにするために、こうしたツールがますます活用されています。このニーズは、シフト制の多層稼働において最も強く、未充員のポジションが一つあるだけで残業リスクが高まり、生産量の安定性が脅かされるからです。これが、製造業のWFM(労働力管理)が、単なるバックオフィス業務にとどまらず、事業継続計画、人材定着策、工場レベルのリスク管理へと深く組み込まれつつある理由です。
ダイナミックな労働力調整を必要とするインダストリー4.0プログラム
製造業向け労働力管理(WFM)市場において、スマートファクトリーへの投資が、機械や生産のシグナルにリアルタイムで対応できる労働管理システムへの需要を牽引しています。IIoTデータ、ライン上のイベント、またはエッジアラートが混乱を示した場合、デジタルスケジューリングツールは、スプレッドシートベースの計画よりも迅速に有能な労働力を配置することができます。2025年に発表された調査によると、クラウド・エッジインフラ上でAIを活用したスケジューリングを行うことで、産業用モバイル機器の充電頻度が最大31.35%削減されたことが示されており、より優れたオーケストレーションが複雑な生産環境における時間の無駄をどのように排除できるかを実証しています。また、製造環境におけるリアルタイムの労働力スケジューリングを実現するため、IIoT、AI、ビッグデータ、クラウドコンピューティングを基盤とした、先駆的な工場向け労働力管理ソリューションもリリースされました。製造業向け労働力管理市場において、こうした連携により、労働力の可用性、資格認定状況、生産変更のシグナルを単一の運用レイヤーに統合するプラットフォームへの購入者の関心が高まっています。また、多くの製造業者が、運用制御の一部を工場近くに維持しつつ、分析やユーザーアクセスをクラウド上で実行しようとしていることから、ハイブリッドアーキテクチャへの関心の高まりも後押ししています。
旧来の工場システムと統合の難しさ
製造業向け労働力管理市場において、統合は依然として導入の最大の障壁となっています。多くの工場では、ERP、MES、およびローカルの勤怠管理システムが相互に連携せずに運用されているためです。2025年の報告によると、製造企業の75%が依然として手動によるスケジューリング手法に依存しており、システム間のデータ断片化により、生産イベント後に計画が変更された際の再作業率は30%に達していました。この問題によりプロジェクトコストが増大します。なぜなら、現場が自動スケジューリングの出力を信頼できるようになるまで、ベンダーはカスタムインターフェースの構築、データのクレンジング、段階的な導入を必要とすることが多いためです。製造業向け労働力管理市場において、最も困難な環境は通常、最も複雑な工場です。なぜなら、そこでは最適化によるメリットが最大である一方、技術基盤の断片化も最も進んでいるからです。購入企業は、給与計算ルール、生産イベント、スキル記録が全拠点で統一されるまで、広範な展開を先送りすることが多く、その結果、導入サイクルが長期化し、ベンダーにとっての収益化が遅れます。この制約は、製造業向け労働力管理市場においてサービスがソフトウェアよりも急速に成長している理由も説明しています。なぜなら、真の導入成功には、統合と設定作業が依然として不可欠だからです。
セグメント分析
2025年、製造業向け労働力管理(WFM)市場シェアの72.18%をソフトウェアが占め、工場全体の購買決定において中心的な位置を占め続けています。勤怠管理は、ソフトウェア総収益の28.31%を占める最大のサブセグメントであり、給与計算の監査可能性と出勤管理が、多くの製造業者が解決を最優先する課題であることを反映しています。製造業向け労働力管理市場において、この層はすべてのシフト、すべての従業員記録、すべての給与計算サイクルに影響を与えるため、しばしば最初に導入資金が充てられます。残業規則、休憩時間の追跡、疲労関連の管理も、規制の厳しい製造環境において、コアとなる勤怠管理システムの重要性を高めています。この基盤が整うと、メーカーは通常、従業員のシフト作成、需要予測、欠勤管理、労働力分析、タスク管理、セルフサービス型コミュニケーションへと機能を拡張します。これらの機能は、単一の労働データ基盤を共有することで、より効果的に機能するからです。
サービス分野は2031年までCAGR13.12%で成長すると予測されており、製造業向け労働力管理市場において最も成長の速いサービス種別となります。この成長は、旧式の工場における導入の複雑さを反映したものです。こうした工場では、ソフトウェアだけでは、コネクタの設計、工場規則の設定、労働組合のロジック、あるいは変更管理のニーズに対応することができません。製造業向け労働力管理市場では、ソフトウェアと製造業に特化したサービスチームを組み合わせることができるベンダーほど、導入リスクを低減し、価値実現までの時間を短縮できる立場にあります。2024年10月の買収は、通常より詳細な設定サポートを必要とするデスクレス、時給制、組合員、および複数拠点の労働力に対する対応を強化することで、この点を裏付けるものでした。また、製造業向け労働力管理市場では、単純なサービス環境でのみ機能する簡易な導入モデルを販売するのではなく、製品の機能と工場での実運用に即した実行力を組み合わせたプロバイダーが評価される傾向にあります。
2025年にはクラウド導入が市場の61.47%を占め、SaaSベースの提供が現在、製造業向け労働力管理(WFM)の新規導入の主要なルートとなっていることが示されています。製造業者がクラウドシステムに魅力を感じるのは、コンプライアンスの更新、モバイルアクセス、従業員によるセルフサービス、および複数拠点にわたる一元的な監視が簡素化されるためです。2025年上半期、クラウドおよびサブスクリプション収益は前年同期比30%増の4,410万ユーロ(4,760万米ドル)に達し、ソフトウェア総収益に占めるクラウドの割合は12ヶ月間で39%から48%に上昇しました。この結果は、顧客が広範なエンタープライズ技術への支出に対して慎重な姿勢を維持している中でも、継続的なクラウド収益の重要性が高まっていることを示しています。製造業向け労働力管理市場においても、クラウドはベンダーが地理的に分散した事業拠点全体で、一貫したルール、従業員向けツール、および分析機能を提供することを支援しています。
ハイブリッド展開は、2031年までCAGR14.37%で成長すると予測されており、製造業のWFM市場における展開モードの中で最も高い成長率を示しています。その魅力はバランスにあります。製造業者は、機密性の高いワークフローロジックやローカルでのデータ処理を工場の近くに維持しつつ、セルフサービス、ダッシュボード、および広範な計画へのアクセスにはクラウドを利用することができます。このモデルは、オンプレミスシステムを完全に廃止することはできないもの、労働力管理とユーザーエクスペリエンスの近代化を望んでいる工場に適しています。製造業において、ハイブリッド導入は、重要なプロセスに対するローカルなガバナンスを犠牲にすることなく、現代的な運用上の柔軟性を求める買い手による、成熟段階の兆候であることがよくあります。
地域別分析
2025年時点で、北米は製造業向け労働力管理市場の39.12%を占め、最大の地域貢献者となっています。同地域は、労働力不足、厳格な賃金・労働時間規制の執行、そしてデジタル製造への成熟した投資基盤という恩恵を受けています。米国における製造業では、依然として人材不足に直面しており、2033年までに380万人の求人が発生し、そのうち190万人は未充足となる可能性があるとの予測があります。そのため、製造業向け労働力管理(WFM)市場は、給与計算の正確性だけでなく、人員配置計画、クロストレーニングの可視化、および残業管理においても重要な役割を果たし続けています。南米市場は依然として規模が小さいもの、ブラジルの自動車産業基盤は依然として集中的な需要を生み出しており、多国籍企業の基準が地元のサプライヤーに対し、より強力なスケジューリングおよび労働管理の実践を促しています。
欧州は、ドイツ、英国、フランスを筆頭に、製造業向け労働力管理市場において構造的に重要な地域であり続けました。2025年にはクラウドの勢いが強まり、2025年上半期のクラウドおよびサブスクリプション収益は4,410万ユーロ(4,760万米ドル)に達し、ソフトウェア収益に占めるクラウドの割合は48%に上昇しました。また、欧州における製品設計は、自動化された人員配置の意思決定に対する透明性と説明可能性への期待の高まりによって形作られており、現地のコンプライアンスに精通したベンダーが優位に立っています。製造業向け労働力管理市場において、欧州では、汎用的なスケジューリング機能セットのみよりも、各国固有の労働に関する専門知識や監査対応可能なルールエンジンの方が重要視されています。
アジア太平洋は2031年までCAGR15.23%で拡大すると予測されており、製造業向けWFM市場において最も成長の速い地域となる見込みです。この成長は、中国における工場のデジタル化、インドの産業拡大、そして日本と韓国における人口動態的な圧力によって牽引されています。2026年2月、デジタル人事・勤怠管理システムを導入している製造業者は、従業員データの収集において99%以上の精度を達成したと報告されており、これはコンプライアンス意識の高い日本の製造業における導入を後押ししています。中国のベンダーもイノベーションを推進しており、GaiaWorksはIIoT、AI、ビッグデータ、クラウドコンピューティングを連携させ、リアルタイムの労働スケジューリングを実現する「ライトハウス・ファクトリー」向け労働力管理ソリューションをリリースしました。中東およびアフリカは、製造業向け労働力管理市場において、より長期的な機会として残っています。これらの地域では、導入が工場の建設や産業の拡大を先導するのではなく、それらに追随する形になる可能性が高いと考えられます。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 熟練労働者の不足と現場労働者の高齢化
- ダイナミックな労働力調整を必要とするインダストリー4.0プログラム
- 残業、休憩、疲労、および給与計算に関するコンプライアンスの厳格化
- リアルタイムの労働力可視化とコスト管理への需要
- エッジおよびIoTによる生産イベントからの再スケジューリング
- 請負業者、人材派遣会社、および多能工の労働力プールの拡大
- 市場抑制要因
- 旧来の工場システムと統合の難しさ
- 労働組合のある複数拠点工場における変更管理の負担の大きさ
- AIスケジューリングにおけるデータ居住要件とアルゴリズムの透明性の限界
- 中堅企業の工場におけるデジタル対応力の低さ
- 業界のバリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 提供内容別
- ソフトウェア
- 従業員勤務スケジュール管理、労働力最適化
- 勤怠管理
- 労働力分析・予測
- 休暇・欠勤管理
- タスク・実行管理
- 従業員向けセルフサービス・コミュニケーション
- サービス
- ソフトウェア
- 展開方式別
- クラウド
- オンプレミス
- ハイブリッド
- エンドユーザー企業の規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 自動車
- エレクトロニク・半導体
- 産業機械・設備
- 医薬品・化学品
- 食品・飲料
- 航空宇宙・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル.
- UKG Inc.
- Dayforce, Inc.
- WorkForce Software, LLC
- ATOSS Software SE
- TimeClock Plus, LLC
- Humanforce Pty Ltd.
- Shiftboard, Inc.
- Deputy Corporation
- Connecteam Ltd.
- WorkJam Inc.
- SISQUAL Workforce Management, Lda.
- Worklinq A/S
- Flash Romeo Inc.
- Legion Technologies, Inc.
- Paycor HCM, Inc.
- Paylocity Holding Corporation
- isolved HCM, LLC
- Zellis UK Limited
- Ramco Systems Limited
- LumApps SAS
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日