


EV用バッテリーパック:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
EV Battery Pack - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 382 Pages
- 納期
- 2~3営業日
- 商品コード
- 1687054
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
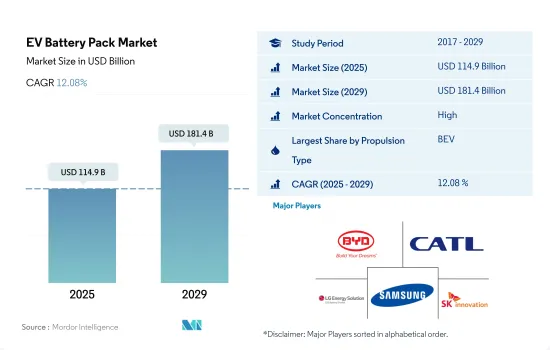
EV用バッテリーパックの市場規模は2025年に1,149億米ドル、2029年には1,814億米ドルに達すると推定・予測され、予測期間(2025-2029年)のCAGRは12.08%で成長する見込みです。
中国がBEV向け電池需要をリード、PHEVは欧州と北米で急増
- 世界各国における自動車の電動化は過去数年間で大きく成長し、電気自動車の主要部品の一つである電池需要に好影響を与えています。電気自動車の普及は、電気自動車に対する認識、EV普及に対する政府の厳しい基準、旧来の化石燃料車に対するEVの優位性、各国のゼロエミッション計画など、さまざまな要因によって拡大しています。その結果、バッテリー産業は並行して成長し、2021年には世界全体で2017年比205%の売上成長を示しました。
- PHEVとBEV用バッテリーの主な需要はアジア諸国であり、中国は電気自動車産業の最大手のひとつです。BEVの需要はPHEVに比べて市場の大半で高く、例えば90%は中国が獲得しています。欧州や北米などの様々な地域でも、BEVやPHEVの需要が大きく伸びており、それが世界全体の電池需要の伸びにも貢献しています。その結果、バッテリー電気自動車におけるリチウムイオン電池の使用は、2022年には世界全体で2021年比89%増となりました。
- 新製品の発売が消費者のEVへの投資を引き付けています。例えば、中国の自動車メーカーBYDは2022年11月、インドで60.48kWhのバッテリーを搭載し、航続距離521kmの電気自動車SUV「Atto 3」を発売しました。同車はすでに2,000台以上の予約を獲得し、2023年1月に納車が開始されました。このような発売が顧客を引き付けており、予測期間中、世界各国でPHEVやBEVモデルを搭載した電池の需要がさらに高まると予想されます。
EVに対する政府の後押しと電池生産インフラの開発がEV用電池パックの世界市場を牽引
- 自動車の電動化はここ数年、さまざまな国で大きく成長しており、バッテリー産業の成長にも影響を与えています。世界各国政府による電気自動車に対する厳しい基準の導入、従来の燃料自動車に対するEVの様々な利点、補助金、リベートを含む税制優遇など、様々な要因がEVの驚異的な成長を助け、歴史的な期間に約219.05%増加したため、OEMやアフターマーケットサプライヤーからのバッテリー需要にプラスの影響を与えました。EVの普及率の上昇は、過去の期間(2017~2021年)においてバッテリー需要を世界で217.99%増加させました。
- 電気自動車は、バッテリーパック全体の売上高に大きく貢献しており、次いで小型トラックとバスが続いています。中国、米国、ドイツなど様々な国々における2022年のEV需要の伸びは、主にAPAC諸国が牽引し、バッテリー需要を約86.00%増加させました。その結果、EV用バッテリーパックの世界需要は2022年に前年比87.78%の伸びを記録しました。インドやタイなど、さまざまな新興市場がEVの販売増加を記録すると予想され、将来的にバッテリーパックの需要をさらに押し上げると思われます。
- 世界各国の政府は、電池メーカーの国内生産強化を支援しています。2023年5月、カナダ政府は製造税額控除99億米ドルと、同国内の電池製造工場建設に5億3,200万米ドルを提供すると発表しました。このような各国の開発により、予測期間中、世界的に電池の需要が高まると予想されます。
EV用バッテリーパック市場動向
BYDとテスラがEV市場をリードし、未来を形作る
- 2022年、BYDは電気自動車販売で市場をリードし、13.3%のシェアを占めました。BYDの主導的地位にはいくつかの要因があります。BYDは、電気自動車と関連技術の生産に重点を置き、EV業界で早くから有力なプレーヤーとして活躍してきました。BYDは早くから市場に参入していたため、確固たる基盤を築き、消費者の間で認知されるようになりました。BYDはまた、積極的に世界に事業を拡大し、パートナーシップを結び、研究開発に投資しており、これらすべてが主導的地位に貢献しています。
- テスラは電気自動車の技術革新の最前線に立ち、EVの世界の普及に重要な役割を果たしてきました。テスラは2022年のEV業界において、12.2%の市場シェアを持つ重要なプレーヤーでした。テスラの強力なブランドイメージ、最先端技術、広範なスーパーチャージャー・ネットワークがその成功に寄与しています。
- EV市場のその他の主要企業の中にも、大きな市場シェアを持つ企業がいくつかあります。BMWは、サブブランド「BMW i」による電動モビリティへのコミットメントと相まって、自動車業界における定評を確立しており、市場での存在感を高めています。同様に、2022年に3.9%の市場シェアを占めたフォルクスワーゲンは、「フォルクスワーゲン・グループ」傘下で電動モビリティに積極的に投資しています。これらの企業は、メルセデス・ベンツ、起亜自動車、現代自動車といった他の企業とともに、既存のブランド認知度を活用し、魅力的な電気自動車モデルを投入し、電気自動車の航続距離と性能を向上させる技術に投資することで、EV業界を再植民地化しています。
テスラとBYDが2022年のベストセラーEVモデルを独占
- 2022年に最も売れたEVモデルは、2つの主要OEMが独占した:テスラとBYDです。テスラはModel YとModel 3の2モデルでそれぞれ1位と3位を獲得し、市場で確固たる地位を築いた。テスラのモデルYは最も人気のあるプラグイン電気自動車で、2022年の世界販売台数は約77万1,300台でした。同年、テスラのモデル3とモデルYの販売台数は120万台を突破し、テスラのベストセラーモデルは前年比36.77%増となりました。プラグイン電気自動車(PEV)のベストセラー5モデルのうち2モデルはテスラブランドだったが、バッテリー電気自動車メーカーは2022年にアジアブランドとの競争に直面しました。中国を拠点とするBYDは、プラグイン・ハイブリッド電気自動車モデルの豊富なラインアップを武器に、2022年にテスラを抜いてPEVのベストセラー・ブランドとなりました。テスラ・モデルYに僅差で続いたのは、BYDソング・プラス(BEV+PHEV)で、販売台数は47万7,090台に達し、2位の座を確保しました。BYDは中国市場で確固たる地位を確立しており、信頼性が高く技術的に先進的な電気自動車を生産しているという評判が、Song Plusモデルの好調な販売実績に貢献したと思われます。
- フォルクスワーゲンID.4は、欧州のPEV(プラグイン電気自動車)の中で唯一トップ10に入り、ベストセラーEVモデルの中で際立っていました。2022年の販売台数は17万4,090台で、ID.4はフォルクスワーゲンの電動モビリティに対するコミットメントと、EV市場におけるプレゼンスの高まりを実証しました。
- 全体として、TeslaとBYDのこれら上位のEVモデルと、Wuling Hong Guang MINI EVやVolkswagen ID.4のような他の注目すべき競合モデルは、電気自動車に対する消費者の需要が高まっていることを示しています。
EVバッテリーパック業界の概要
EVバッテリーパック市場はかなり統合されており、上位5社で125.96%を占めています。この市場の主要企業は以下の通りです。BYD Company Ltd., Contemporary Amperex Technology(CATL), LG Energy Solution Ltd., Samsung SDI and SK Innovation(sorted alphabetically).
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主な調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 電気自動車販売台数
- OEM別電気自動車販売台数
- 売れ筋EVモデル
- 選好されるバッテリーケミストリーを持つOEM
- 電池パック価格
- 電池材料コスト
- 各バッテリーケミストリーの価格表
- 誰が誰に供給するか
- EVバッテリーの容量と効率
- EVの発売モデル数
- 規制の枠組み
- ベルギー
- ブラジル
- カナダ
- 中国
- コロンビア
- フランス
- ドイツ
- ハンガリー
- インド
- インドネシア
- 日本
- メキシコ
- ポーランド
- タイ
- 英国
- 米国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- ボディタイプ
- バス
- LCV
- M&HDT
- 乗用車
- 推進タイプ
- BEV
- PHEV
- バッテリーケミストリー
- LFP
- NCA
- NCM
- NMC
- その他
- 容量
- 15kWh~40kWh
- 40kWh~80kWh
- 80kWh以上
- 15kWh未満
- バッテリー形状
- 円筒形
- パウチ
- 角型
- 方式
- レーザー
- ワイヤー
- コンポーネント
- アノード
- カソード
- 電解液
- セパレーター
- 材料タイプ
- コバルト
- リチウム
- マンガン
- 天然黒鉛
- ニッケル
- その他の材料
- 地域
- アジア太平洋
- 国別
- 中国
- インド
- 日本
- 韓国
- タイ
- その他アジア太平洋地域
- 欧州
- 国別
- フランス
- ドイツ
- ハンガリー
- イタリア
- ポーランド
- スウェーデン
- 英国
- その他欧州
- 中東&アフリカ
- 北米
- 国別
- カナダ
- 米国
- 南米
- アジア太平洋
第6章 競争情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- BYD Company Ltd.
- China Aviation Battery Co. Ltd.(CALB)
- Contemporary Amperex Technology Co. Ltd.(CATL)
- ENVISION AESC UK Ltd.
- EVE Energy Co. Ltd.
- Farasis Energy(Ganzhou)Co. Ltd.
- Guoxuan High-tech Co. Ltd.
- LG Energy Solution Ltd.
- Panasonic Holdings Corporation
- Primearth EV Energy Co. Ltd.
- Samsung SDI Co. Ltd.
- SK Innovation Co. Ltd.
- SVOLT Energy Technology Co. Ltd.(SVOLT)
- TOSHIBA Corp.
第7章 CEOへの主な戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要洞察
- データパック
- 用語集



