


エージェントAI:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Agentic AI - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187818
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、エージェント型AIの市場規模は、2026年の98億9,000万米ドルから2027年には140億6,000万米ドルへと拡大し、2027年から2032年にかけてCAGR42.38%で推移し、2032年には822億7,000万米ドルに達すると予測されています。
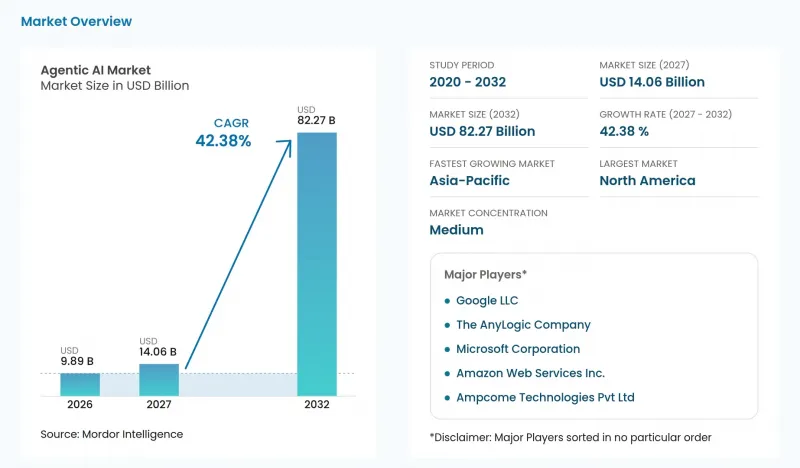
本レポートは、コンポーネント(ソリューションなど)、導入形態(クラウドなど)、組織規模(大企業など)、エンドユーザー業界(BFSIなど)、エージェントアーキテクチャ(マルチエージェントシステムなど)、用途(自律型プロセス自動化など)、および地域(北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のエージェント型AI市場の動向と洞察
インテリジェント・オートメーションへの需要の急増
インテリジェントな自動化を求める購入者は、多くのエージェントインスタンスにわたって有用なタスクを繰り返すことができるソフトウェアへの需要を生み出しています。IBMが2026年1月から4月にかけて実施した調査では、テクノロジー分野の経営幹部は、2027年までに導入されるAIエージェントが38%増加すると予測しています。この調査は、33の地域および19の業界において、IT、テクノロジー、またはAIに関する意思決定を担当する2,000人の上級幹部を対象に行われました。エージェントの数が増加すれば、定義されたプロセスを連続した実行を通じて遂行するソフトウェアを提供する機会も拡大するでしょう。同じタスクが繰り返し発生する場合、サプライヤーは再利用可能なアプリケーションロジックを、個々のエージェントインスタンスに必要な設定から分離することができます。この分離により、展開を横断したソフトウェアライセンシングが可能となり、実装サービスは標準化できない作業に集中させることができます。
複雑な問題解決のためのマルチエージェントシステムの普及
複数のエージェントを開発する組織は、それらのエージェントが1つのビジネス目標にどのように貢献するか、またソフトウェア内で調整機能をどこに配置すべきかを決定する必要があります。KPMGが2026年第3四半期に実施した米国調査によると、対象組織の25%がマルチエージェントシステムの積極的な開発または導入を行っており、前四半期の6%から増加しました。この調査は、2026年7月24日から8月25日にかけて、年間売上高が10億米ドル以上の組織に所属する米国の経営幹部およびビジネスリーダー314名を対象に実施されました。複数のエージェントが1つの目標に貢献するにつれ、それらの作業を調整することが、ソリューション全体の価値の一部となります。複数のエージェントを導入する購入者は、どのコンポーネントがどのタスクを担うか、またエージェント間で責任がどのように引き継がれるかを決定する必要があります。したがって、実装と調整を一体化したソリューションを提供するサプライヤーは、こうした開発活動の拡大に対応できる立場にあります。
組織変革の管理とスキルギャップ
エージェントを構築する能力があるからといって、組織がそのエージェントを中心に業務を再設計できるとは限りません。ハーバード・ビジネス・レビュー・アナリティック・サービス(HBRAS)が2025年7月に実施した調査によると、623名の回答者の48%が、エージェント型AIの導入障壁として人材やスキルの不足を挙げています。回答者は、エージェント型AIを導入済み、または導入を検討している組織において、データやテクノロジーに関する意思決定に携わるHBRの読者でした。同調査では、31%がエージェント型AIに対応するための業務プロセスの調整が困難であると回答しました。これらの障壁は、エージェント自体が機能している場合でも、ソフトウェアの決定から実用的なワークフローへの道のりを長引かせる可能性があります。導入サイクルが長引くと、サプライヤーの納品能力が拘束され、追加のエージェントプロジェクトが運用可能なソフトウェアとなるまでのスピードが制限される恐れがあります。
セグメント分析
ソリューションセグメントは、2026年のエージェント型AI市場規模の61.21%を占め、最大の構成セグメントとなりました。セールスフォースの「Agentforce」の年間経常収益は、2026年7月31日に終了した2027年度第2四半期において、SlackbotおよびHeadless 360 AI製品を含め、15億米ドルを超えました。AgentforceとSlackは、当該四半期中に32億Agentic Work Unitsを提供し、前四半期比で97%増加しました。ソリューションプロバイダーにとって、反復的な実行は初期導入後も継続的な収益関係を維持できるため、サービスの信頼性と有用なワークフローの網羅性が、ソフトウェア提供の核心となります。
サービス部門は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR44%が見込まれています。2026年3月、SEIは、エージェント型AIと自動化を通じた企業変革について、IBMコンサルティングと協力していくと発表しました。この取り組みでは、プロセスの再設計と近代化を推進するため、運用システムとワークフローのデータ駆動型レビューが求められました。このような作業により、組織の既存の運用モデルを具体的なエージェントのタスクやレビューポイントに変換することができ、ソフトウェアをめぐる実装やカスタマイズの機会が生まれます。したがって、ベンダーは、大規模な利用に先立って必要なプロセス変更から収益を得ることができ、エージェントプラットフォームが担うべき業務を定義することに商業的価値があります。
2026年、クラウドはエージェント型AI市場シェアの59.83%を占め、最大の導入セグメントとなりました。IDCがAWSの委託を受けて実施した、15の業界および10カ国にわたる900以上の組織を対象とした2026年の独自調査によると、63%の組織がパブリッククラウドインフラストラクチャ上でエージェントのテストおよび導入を行っていたことが判明しました。エージェントをクラウド経由のサービスとして運用することで、同じアプリケーション上で反復的なやり取りが可能となり、継続的な実行がサービスの中心となります。そのアプリケーションを運用するプロバイダーは、ユーザーとのやり取りごとに個別の実装を行うことなく、運用上の変更を一元的に処理できます。これにより、サービスの運用自体が独立した商業的機能となり、その価値はエージェントの初期設定の枠を超えて広がります。
ハイブリッドは最も急成長している導入セグメントであり、2027年から2032年にかけてCAGR44.85%と予測されています。2026年8月、AWSは、Mobileye社がAgentCoreのサーバーレスランタイム上で本番環境のAIサポートエージェントを運用しており、オンプレミスのチケット管理システムがチケットを提供し、AIが生成した応答を受け取っていることを報告しました。この連携を、明確なデータアクセスと完了したアクションに対する実用的なリターンパスを備えた、ガバナンスの効いたワークフローとして実装することで、成長が見込めます。オンプレミス展開は、規制の厳しい業界において独自の役割を果たしており、2026年にDataRobotが調査した413人のAI実務者およびリーダーのうち、63%が、自組織ではエージェント型AIにオンプレミス展開が必要であると回答しました。ハイブリッド型アプローチでは、自動化の前提条件としてアプリケーションの置き換えを強制するのではなく、ローカルなワークフローを維持しつつ、クラウド上のエージェント実行機能を追加することで、統合の機会が生まれます。
地域別分析
2026年、北米はエージェント型AI市場規模の39.95%を占め、最大の地域市場となりました。KPMGの2026年第3四半期の米国調査によると、年間売上高が10億米ドル以上の対象組織の62%が、AIエージェントの構築、導入、または開発を行っており、これは第2四半期の53%から増加しています。開発段階の取り組みは、エージェントが本番環境に入る前の導入サービスを支援できる一方、展開は運用ソフトウェアとの関係性を生み出し、サプライヤーにはこれらの購入者と関わる独自の方法を提供します。この調査では「構築」「展開」「開発」が統合されているため、開発から本番環境への移行までプロジェクトを遂行するサプライヤーは、初期のソフトウェア構築を超えてその役割を拡大することができます。
アジア太平洋地域は最も成長が著しい地域であり、2027年から2032年にかけてCAGR45.2%と予測されています。OCBCのプライベートバンキング子会社であるバンク・オブ・シンガポールは、2025年にエージェント型資産形成ツールを導入しました。このツールは、顧客記録や関連書類を抽出・構造化・統合し、情報不足がある場合にはフォローアップを促しました。リレーションシップ・マネージャーのレポート作成にかかる平均時間は10日から1時間に短縮されましたが、判断と最終承認の権限は引き続きリレーションシップ・マネージャーとコンプライアンスチームが保持しています。この成長の原動力となっているのは、エージェント主導の準備作業を規制対象の顧客審査ワークフローに統合した点にあります。文書作業と最終承認を分離することで、意思決定そのものを委譲することなく、有用な自動化を拡大できるのです。
2026年9月にブラジルのサンパウロでGoogle CloudのNVIDIA搭載G4が利用可能になったことに加え、2025年10月にはペルーでMibancoによるWhatsAppバンキングのパイロット事業が実施されました。この事業では、エージェントが秘密鍵、顔認証、身分証明書の確認を経て、貯蓄口座を開設することができました。2026年の報告書では、データの断片化、海外技術への依存、および各国間の準備状況のばらつきが、欧州におけるエージェントの規模拡大を妨げる制約要因として指摘されました。南アフリカのCapitec社は、2026年2月28日に終了した2026会計年度において、法人向け銀行融資の審査処理にエージェント型AIを導入しました。アラブ首長国連邦(UAE)の身分・市民権・税関・港湾保安庁は、2026年8月、エージェント型AIの作業チームを結成し、責任分担を決定したと報告しました。したがって、南米におけるローカルな演算リソースの可用性や、本人確認済みの消費者向けチャネルは、Capitec社の社内与信業務やUAE当局の連邦プロジェクトとは異なる導入要件を提示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インテリジェントオートメーションへの需要の急増
- 複雑な問題解決のためのマルチエージェントシステムの普及
- クラウドネイティブAIインフラの進展
- 空間コンピューティング/XRエコシステムとの統合
- 能動型AIの性能ベンチマークの登場
- 中小企業向けオープンソースのエージェントフレームワーク
- 市場抑制要因
- 組織変革の管理とスキルギャップ
- 倫理、偏見、および透明性に関する懸念
- エージェントのオーケストレーションに伴うコンピューティング/リソースコストの増加
- 相互運用性の欠如/ベンダーロックイン
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- エージェント型AIシステムの枠組み
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- コンサルティングおよび統合サービス
- トレーニングおよびサポートサービス
- その他のサービス
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- ヘルスケア
- BFSI
- IT・通信
- 製造業
- 政府・公共部門
- 自動車
- 小売・Eコマース
- その他のエンドユーザー産業
- エージェントアーキテクチャ別
- シングルエージェントシステム
- マルチエージェントシステム(MAS)
- 用途別
- 自律型プロセスオートメーション
- 予測分析および意思決定支援
- インテリジェントバーチャルアシスタント
- RPAの統合
- スマートマニュファクチャリングとIIoT
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- IBM Corporation
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- UiPath Inc.
- Epicor Software Corp.
- Coupa Software Inc.
- Zycus Inc.
- The AnyLogic Company
- Ampcome Technologies Pvt Ltd
- OpenAI Group PBC
- Anthropic PBC
- Adept AI Labs
- Cohere Inc.
- Rasa Technologies GmbH
- Pegasystems Inc.
- Baidu Inc.