


エージェンティックAIコンサルティングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agentic AI Consulting Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154406
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
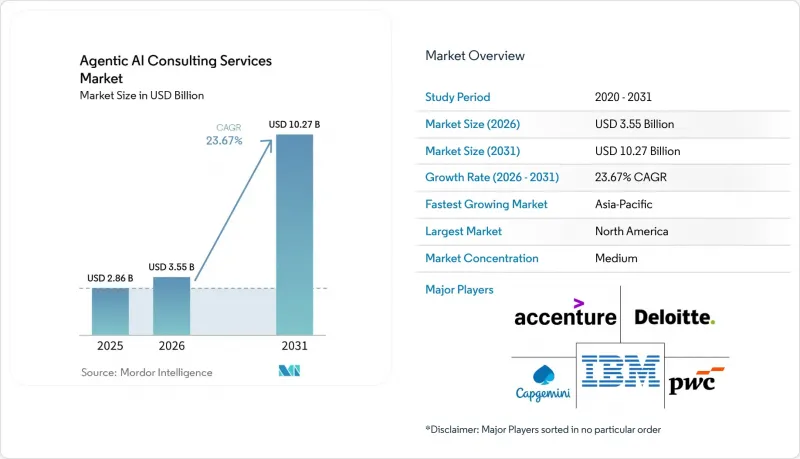
Mordor Intelligenceによると、エージェント型AIコンサルティングサービスの市場規模は2025年に28億6,000万米ドルと評価され、2026年の35億5,000万米ドルから2031年までに102億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは23.67%となる見込みです。
世界のエージェント型AIコンサルティングサービス市場の動向と洞察
自律型ワークフロー変革に対する企業の需要
エージェント型AIコンサルティングサービス市場は、企業が単発的なデモンストレーションではなく、自律型ワークフローに資金を投じることで恩恵を受けます。組織は、どの業務を自動化できるか、どのような承認を人間が行うべきか、そして成果をどのように測定すべきかを定義する上で支援を必要としています。ワークフローは財務、運用、サービス、コンプライアンスの各チームにまたがる場合が多いため、このニーズは初期の計画段階から本番運用サポートに至るまで広がっています。また、顧客の関心は、コンサルタントの作業時間ではなく、運用成果に連動した商業モデルへとシフトしつつあります。この変化により、明確な納品マイルストーンを設定し、導入全体を通じて管理基準を維持できるプロバイダーが有利となります。
マルチエージェント型エンタープライズ導入の複雑化
エージェント型AIコンサルティングサービス市場は、単一のエージェントから、ビジネスアプリケーションと連携する協調的なシステムへと移行することの難しさによって支えられています。これらのシステムには、信頼性の高いデータアクセス、タスクのルーティング、メモリ制御、監視ツール、および例外処理の手順が必要です。レガシーシステムやデータ品質のばらつきは、対象となる使用事例が明確に定義されている場合でも、導入を遅らせる要因となり得ます。エージェントが重要な意思決定やアクションを支援する場合、人間によるレビューは依然として重要です。IBMとSAPは2026年に提携を拡大し、IBM Consulting AdvantageエージェントとSAP Jouleエージェント間の相互運用を実現しました。これは、クロスプラットフォーム展開に必要な技術的な連携の重要性を浮き彫りにしています。
自律性の高いワークフローにおける投資対効果(ROI)の不明確さ
エージェント型AIコンサルティングサービス市場では、クライアントがエージェントの導入を測定可能な業務成果に結びつけられない場合、購入決定が遅れる可能性があります。概念実証(PoC)では、技術的な能力は示せても、ビジネスプロセス全体を改善することを証明できない場合があります。また、統合作業、データの修正、ガバナンスのレビューなども、投資回収が可視化される時期を遅らせる要因となり得ます。そのため、財務部門の責任者は、広範な変革契約ではなく、明確なマイルストーンを定めた段階的な契約を好む可能性があります。検証済みの使用事例と透明性の高いパフォーマンス指標を提供できるプロバイダーは、パイロットプロジェクトを本番プログラムへと移行させる上で、より有利な立場にあります。
セグメント分析
2025年、エージェント型AIコンサルティングサービス市場において、実装およびシステム統合コンサルティングが31.53%を占めました。このセグメントが主導的な地位を占める理由は、組織がエージェントをエンタープライズリソースプランニング(ERP)、顧客関係管理(CRM)、サービス管理、および運用プラットフォームに連携させなければならないためです。これらのプロジェクトには、データパイプライン、アプリケーションインターフェース、アクセス制御、およびプロセステストが必要となります。ビジネスルールやソースシステムが変更されるため、作業は導入後も継続することがよくあります。また、導入チームは、障害発生時の対応手順やエスカレーション手順を文書化する必要があります。エージェントアーキテクチャおよびソリューション設計は、2031年までCAGR24.13%で成長すると予測されています。この成長は、エージェントの役割、タスクのルーティング、メモリ管理、ツールへのアクセス、および人間の監督に関する意思決定への需要を反映しています。
エンタープライズプログラムの開始段階においては、戦略および準備状況に関するコンサルティングが依然として重要です。これにより、技術的な作業が始まる前に、クライアントが使用事例の優先順位付けを行い、運用リスクを特定し、意思決定権限を設定することが可能になります。データ、クラウド、インフラストラクチャに関するコンサルティングは、エージェントが企業情報に確実にアクセスできるようにするシステムを支援します。これらのシステムには、情報検索ワークフロー、データガバナンス管理、監視ツールなどが含まれます。エージェント型AIコンサルティングサービス市場には、AgentOps、エージェント評価の設計、モデルリスク管理といった新たなニーズも含まれています。IBMは2026年5月、クライアントがエージェントを組織のデータに根付かせ、運用手順をエージェント対応のワークフローに変換できるよう支援するため、「Context Studio」と「Process Studio」を導入しました。これらの機能は、アーキテクチャと統合作業が連携して進められる必要がある理由を示しています。ビジネスプロセスの知識と技術的な提供能力を兼ね備えたプロバイダーは、業務のより大きな割合に対応することができます。
2025年、エージェント型AIコンサルティングサービス市場において、クラウド導入は64.28%を占めました。クラウドサービスが、管理されたモデルへのアクセス、データストレージ、監視、およびコンピューティング能力を提供するため、クラウドが主導的な地位を占めています。コンサルタントは、各インフラストラクチャ層を構築する代わりに、ワークフローの構成やエンタープライズ統合に注力することができます。また、クラウドプラットフォームを利用することで、プログラムの開発に伴い、モデルや可観測性ツールの更新が容易になります。このアプローチは、明確なデータおよび制御要件を持つ使用事例において、より迅速な導入を支援することができます。クラウド展開は、2031年までCAGR24.44%で成長すると予測されています。この傾向は、企業が本番環境のエージェントプログラムにおける運用負担を軽減するために、マネージドサービスを活用していることを示しています。
オンプレミス展開は、厳格なデータ居住要件、セキュリティ要件、または監査要件を持つ組織にとって依然として重要です。金融機関、政府機関、および防衛関連のユーザーは、推論、データ処理、および意思決定記録に対してより強力な制御を必要とする場合があります。EU AI法は、関連する高リスクAIアプリケーションにおける文書化と監督の必要性を強化しています。こうした条件により、展開コンサルティングの範囲と期間が拡大する可能性があります。アクセンチュアとGoogle Cloudは、2026年4月に、主権型展開に対応したエージェントを備えた「Gemini Enterprise Acceleration Program」を開始しました。これは、主権型および管理型展開モデルが、明確なサービス領域になりつつあることを示しています。クライアントの要件はリスクプロファイルや地域によって異なるため、これら2つの展開アプローチは今後も共存し続けるでしょう。
地域別分析
2025年、北米はエージェント型AIコンサルティングサービス市場の38.73%を占めました。この地域は、成熟した技術プログラムを持つ企業の基盤が広く、主要なコンサルティング企業やプラットフォームプロバイダーへのアクセスが容易であるという利点があります。クライアントの取り組みは、定義されたエージェントの使用事例を試験運用から本番運用へと移行させることに、ますます重点が置かれています。Googleは2026年4月、アクセンチュア、デロイト、マッキンゼー、BCGとの提携により、パートナーによるエージェント型AI開発を支援するため、7億5,000万米ドルの投資を表明しました。これにより、同地域における大規模なパートナーエコシステムの役割が強化されます。北米におけるプロジェクトでは、プラットフォームの導入とワークフローの再設計、ガバナンス支援が組み合わされる可能性が高いです。
アジア太平洋地域は、2031年までCAGR24.61%で成長すると予測されています。同地域では、企業による急速な導入と、地域管理型のAIインフラに対する政府の関心が相まって進展しています。マイクロソフトは2025年4月、アジア太平洋地域の経営幹部の53%がワークストリーム全体の自動化にエージェントを活用しており、74%がAIエージェントに精通していると報告しました。インドとシンガポールは、企業や公的機関がエージェントを活用した業務を優先しているため、コンサルティング業務における重要な初期市場となっています。一方、日本はより慎重な傾向を示しており、ヒューマン・イン・ザ・ループ設計への需要を支えています。また、インドを拠点とするITサービス企業は、マイクロソフトとのパートナーシップを通じて、幅広いプラットフォーム導入基盤を有しています。
欧州では、ドイツ、英国、フランスから、特に規制対象セクターにおいて大きな需要があります。EU AI法は2026年8月2日より全面的に適用され、関連システムに対するコンプライアンス要件が導入されます。これにより、ガバナンスコンサルティングの機会が生まれる一方で、導入スケジュールは長期化する見込みです。サンタンデール銀行による欧州での規制対象AIエージェントを活用した決済は、金融サービス企業にとって初期の実用例となっています。南米は小規模な基盤から発展しており、ブラジルの金融セクターは自動化サービスへの潜在的な参入ポイントとなっています。中東では、特にアラブ首長国連邦(UAE)やサウジアラビアにおいて、国家主導のAIインフラおよび戦略策定に焦点が当てられています。アフリカは、スキルやインフラの制約により広範な導入が遅れる可能性があるため、依然として初期段階にとどまっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自律型ワークフロー変革に対する企業の需要
- マルチエージェント型エンタープライズ導入の複雑化
- AIガバナンスと主権AIへの備えに対するニーズの高まり
- 専門的なエージェント型AIエンジニアリングおよび変革管理の人材不足
- 規制対象業界におけるエージェント型AIの使用事例の拡大
- 成果重視の主体性を持つAI変革プログラムへの移行
- 市場抑制要因
- 高度に自律化されたワークフローにおける投資収益率(ROI)が不明確
- エージェント間の相互運用性と評価基準の断片化
- コンピューティング、推論、およびエージェント運用コストの上昇
- 自律的な意思決定における説明責任の欠如
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 戦略および準備状況に関するコンサルティング
- エージェントアーキテクチャとソリューション設計
- データ、クラウド、インフラストラクチャに関するコンサルティング
- 導入およびシステム統合コンサルティング
- ガバナンス、リスク、コンプライアンス(GRC)コンサルティング
- チェンジマネジメントおよび従業員エンパワーメント
- AgentOpsの最適化およびマネージドサービス
- その他のサービスタイプ
- 展開別
- クラウド導入
- オンプレミス型導入
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー別
- BFSI
- ヘルスケア・ライフサイエンス
- IT・通信
- 小売・Eコマース
- 政府・公共部門
- 自動車
- エネルギー・ユーティリティ
- 物流・輸送
- メディア・エンターテイメント
- 教育
- 不動産
- その他のエンドユーザー
- 用途別
- 予測分析および意思決定支援
- カスタマーエクスペリエンスとコンタクトセンターの変革
- RPAの統合とプロセスオーケストレーション
- ソフトウェア開発およびテスト
- サイバーセキュリティ運用
- 財務・会計業務
- サプライチェーンおよび調達
- 人事・労務管理
- 規制順守とリスク管理
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Capgemini SE
- KPMG International Cooperative
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Corporation
- Avanade Inc.
- ServiceNow, Inc.
- Salesforce, Inc.
- UiPath, Inc.
- EPAM Systems, Inc.
第7章 市場機会と将来の展望



