


エージェンティックAIマネージドサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agentic AI Managed Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 172 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154490
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
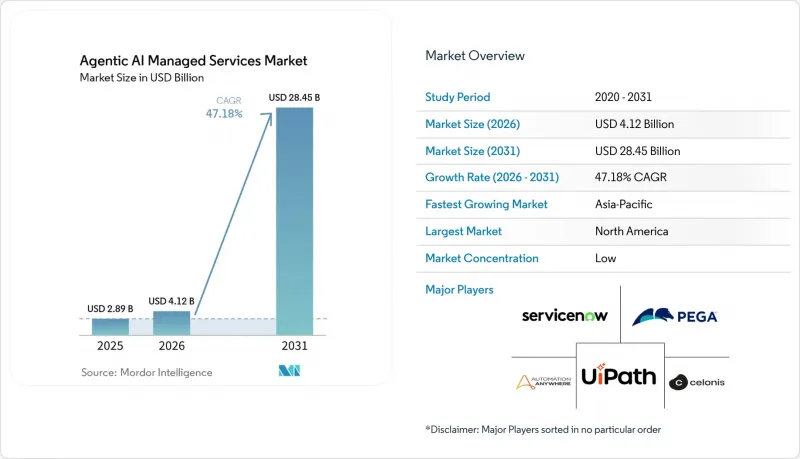
Mordor Intelligenceによると、エージェント型AIマネージドサービス市場の規模は、2025年の28億9,000万米ドルから2026年には41億2,000万米ドルへと拡大し、2031年までに284億5,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は47.18%となる見込みです。
世界のエージェント型AIマネージドサービス市場の動向と洞察
自律的なエンドツーエンドのワークフロー実行に対する企業の需要
タスクレベルのサポートに対する需要よりも、プロセス全体の自動化に対する需要の方が、エージェント型AIマネージドサービス市場をより強く牽引しています。企業は、個別のアシスタントから、財務、業務、カスタマーサービス、テクノロジーといった各機能にわたって連携したアクションを完了できるエージェントへと、その焦点を移しつつあります。この移行に伴い、エージェントをエンタープライズリソースプランニング(ERP)、顧客関係管理(CRM)、ITサービス管理システムと統合できるプロバイダーへのニーズが高まっています。レガシーシステムとの統合作業、変動するAI運用コスト、デジタル労働の経済性といった要因により、これらのプログラムを社内の小規模なチームだけで運用することは困難です。その結果、導入および統合に関する契約は、単発の導入作業ではなく、継続的な運用契約へと移行しつつあります。また、利用量や成果に基づく価格設定により、プロバイダーの業務は、顧客が自動化されたワークフローに期待する価値と整合するようになっています。
エージェントの監視と可観測性に対する本番環境でのニーズ
エージェント型AIマネージドサービス市場は、信頼性の高い本番環境モニタリングに依存しています。なぜなら、自律型システムは、従来のアプリケーションツールでは検出できないような形で障害を起こす可能性があるからです。本番環境のエージェントは、不適切なプロンプトの経路をたどったり、ツールを誤って使用したり、予期せぬ速度でトークンを消費したりすることがありますが、それらは従来のシステムエラーとして検出されない場合があります。Arize AIは2025年2月、エンタープライズ環境における大規模言語モデルおよびAIエージェント向けの評価・可観測性ツールを拡充するため、7,000万米ドルを調達しました。監視プロバイダー各社は、トレース、評価、予算管理、回帰テスト、エスカレーションルールを通じて、この課題に対処しています。マネージドサービスプロバイダーは、これらの活動を人的レビュー手順と組み合わせることで、顧客にとってより包括的な運用モデルを支援することができます。企業がエージェントが異常な状況や高リスクな状況にどのように対応するかをテストするにつれ、本番環境導入前の評価段階の重要性が高まっています。
自律的な意思決定における責任の所在の不明確さ
金融、運用、および顧客対応プロセスにおける自律的な意思決定は、説明責任に関する疑問を引き起こし、エージェント型AIマネージドサービス市場の成長を鈍化させる可能性があります。プロバイダーは、エージェントがどのように行動に至ったか、どのようなデータやツールを使用したか、そして人間がいつ介入できたかを示すことができなければなりません。2026年8月2日に第50条の透明性義務が施行されたことで、欧州における関連する導入事例において、エージェントの来歴を文書化する必要性が高まっています。この問題は、複数のエージェントが連携するシステムでは、一連の関連するアクション全体にわたって責任を追跡しなければならないため、より複雑になります。BFSI(銀行・金融・保険)や医療分野の顧客は、ベンダーが信頼できる意思決定の経緯を提供できない場合、導入を承認する可能性が低くなります。このため、監査記録、人間によるエスカレーション手順、およびプロバイダーと顧客のチーム間の明確な責任分担が極めて重要となります。
セグメント分析
2025年、エージェント展開および統合サービスは、エージェント型AIマネージドサービス市場シェアの38.72%を占めました。この状況は、エージェントを既存の企業資源計画(ERP)、顧客関係管理(CRM)、およびITサービス管理(ITSM)プラットフォームと連携させることを最優先課題としていることを反映しています。顧客は、既存の業務を中断することなく、エージェントを設計段階から実稼働プロセスに移行させるためのサポートを必要とすることがよくあります。モニタリングおよび可観測性サービスは、初期導入段階を完了し、より安定した日常業務を必要としている組織に役立ちます。バージョン管理およびライフサイクル管理サービスは、プロンプト、モデル、ツール、エージェントの設定にわたる変更を管理する必要性に対応しています。コスト最適化やサービスレベル契約(SLA)管理を含むその他のサービスは、トークンの使用状況やパフォーマンスの保証に関する懸念に対処しています。
エージェント・ガバナンスおよびコンプライアンス・サービスは、2031年までCAGR48.16%で拡大すると予測されています。この高い成長率は、自律的な行動が規制対象のプロセスや顧客対応プロセスに影響を与える前に、適切な管理措置を講じる必要性を反映しています。導入サイクルの後半で管理に失敗すると、多額の費用を要するロールバックが必要になる可能性があるため、ガバナンスへの取り組みは導入サイクルの早い段階から検討されるようになってきています。また、顧客が異常な状況下でもエージェントが適切に動作するという証拠を必要とする場合、本番前のテストの重要性も高まっています。導入契約にガバナンスおよびコンプライアンス機能を盛り込んでいるプロバイダーは、ワークフロー全体がリリースされる前に、こうした懸念に対処することができます。エージェント型AIマネージドサービス業界において、このアプローチは、導入後に顧客が重大な管理上の不備を発見するリスクを低減することで、業務の継続性を向上させることができます。
2025年時点で、エージェント型AIマネージドサービス市場規模の66.38%をクラウド展開が占めており、2031年までCAGR47.58%で拡大すると予測されています。この地位は、弾力性のあるインフラストラクチャ、統合された監視ツール、管理されたID制御、および実装サイクルの短縮によって支えられています。AWS Bedrock AgentCore、Google Cloud Vertex AI Agent Engine、およびMicrosoft Foundry Agent Serviceは、プロバイダーによるサービスの設計および運用方法に影響を与えるマネージド環境を提供しています。クラウドプラットフォームにより、プロバイダーはクライアントごとに同じ基盤インフラを構築することなく、再現性のあるプロセスを提供することが可能になります。ビジネスアプリケーションのクラウド環境への継続的な移行が、このモデルを支えています。また、同等の機能を備えたオンプレミス型の代替手段が限られていることも、クラウドの採用を後押ししています。
データ主権、エアギャップ方式のセキュリティ、あるいは厳格なレイテンシ要件によりクラウドの利用が制限される場合、オンプレミス環境は依然として重要な役割を果たしています。金融市場インフラの運営事業者、防衛関連企業、および国の政府機関は、こうした導入における重要な需要層です。これらの組織は、ハイパースケールインフラなしに本番環境レベルのエージェント環境を維持することは運用上複雑であるため、プレミアムなサービス契約を要求する場合があります。Agent2AgentやModel Context Protocolといった相互運用性標準は、こうした顧客にサービスを提供するプロバイダーにとって、有用な技術的基盤となりつつあります。プロバイダーは、顧客のセキュリティ態勢を損なうことなく、モデル、ツール、データソース間の接続を管理しなければなりません。これにより、クラウドベースの提供が主要な導入モデルであり続ける中でも、オンプレミスサービスの重要な役割が維持されます。
地域別分析
2025年、北米はエージェント型AIマネージドサービス市場の38.73%を占めました。この地域は、高密度なハイパースケーラーのインフラと、本番環境でエージェントを稼働させている多数のBFSI(銀行・金融・保険)組織を兼ね備えています。また、可観測性、ガバナンス、エンタープライズオートメーションのサプライヤーも幅広く存在しています。シティの「Arc」プラットフォーム、HSBCとGoogle Cloudの銀行業務における提携、およびBroadridgeの本番環境での取り組みは、この地域における金融サービスの活発さを如実に示しています。Arize AI、Patronus AI、Automation Anywhereは、この需要を支えるベンダー基盤の一部を構成しています。したがって、エージェント型AIマネージドサービス市場は、確立されたテクノロジーエコシステムと、複雑な導入に資金を投じることができる顧客基盤の恩恵を受けています。
アジア太平洋地域は、2031年までCAGR48.19%で拡大すると予測されています。インドのテクノロジーサービス能力、シンガポールのフィンテック分野における役割、そして日本、韓国、シンガポールにおけるエンタープライズAIの急速な導入が、この地域の展望を後押ししています。DBSグループは、2026年7月にシンガポールの法人顧客35万社向けにエージェント型AIアシスタントを導入し、2026年9月までに香港のユーザー10万人にサービスを拡大する計画でした。この展開規模は、同地域の金融サービス企業が、業務における広範な活用へと移行しつつあることを示しています。インドでサービス提供能力を持つプロバイダーは、現地のデータ、言語、規制状況に合わせてサービスを適応させながら、地域の顧客をサポートすることができます。こうした要因が相まって、アジア太平洋地域はエージェント型AIマネージドサービス市場の主要な拡大領域となっています。
欧州は2番目に大きな地域市場であり、英国、ドイツ、フランスが高付加価値の企業顧客を占めています。ドイツにおけるセキュリティ重視のマネージドサービスの導入は、特に導入に正式な統制構造が求められる場合において、ガバナンス機能を備えたAIサービスへの需要を支えています。EU AI法は、顧客が自律型エージェントに対して透明性の高い運用手順や文書を求めるさらなる理由となっています。2026年3月、サンタンデール銀行とマスターカードは、規制された銀行業務の枠組みにおいて、AIエージェントによって実行された欧州初の実稼働エンドツーエンド決済を完了させました。中東では、アラブ首長国連邦やサウジアラビアにおける政府および金融サービスプログラムを通じて、市場が台頭しつつあります。アフリカは依然として初期段階にありますが、南アフリカとナイジェリアが金融テクノロジーやIT・通信分野の使用事例における初期の拠点となっています。一方、南米では、国際的な顧客にサービスを提供する金融テクノロジーやITアウトソーシングのチャネルを通じて、市場が勢いを増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自律的なエンドツーエンドのワークフロー実行に対する企業の需要
- エージェントの監視と可観測性に対する生産上のニーズ
- エンタープライズシステム全体におけるマルチエージェント・オーケストレーションの拡大
- クラウドネイティブAIインフラストラクチャおよびマネージドランタイムの導入
- レガシーシステムの近代化に向けたAgenticマネージドサービス
- 社内におけるエージェントオペレーションズ・エンジニアリングおよびガバナンスの人材不足
- 市場抑制要因
- 自律的な意思決定における責任の所在が不明確
- データプライバシー、セキュリティ、および規制リスク
- モデルおよびツールの更新に伴うエージェントの挙動の不安定さ
- エージェントのワークロードコストの漏れと予測不可能な使用状況
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- エージェントの導入および統合サービス
- エージェントの監視・追跡サービス
- エージェントのバージョン管理およびライフサイクル管理サービス
- エージェント・ガバナンスおよびコンプライアンス・サービス
- その他のサービスタイプ
- 展開モデル別
- クラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 銀行・金融サービス・保険
- IT・通信
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 製造業
- 政府・公共部門
- プロフェッショナルサービス
- エネルギー・ユーティリティ
- 運輸・物流
- メディア・エンターテイメント
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- UiPath, Inc.
- Automation Anywhere, Inc.
- Pegasystems Inc.
- Appian Corporation
- Celonis SE
- ServiceNow, Inc.
- SS&C Technologies Holdings, Inc.
- Amelia US LLC
- Aisera, Inc.
- Moveworks, Inc.
- Kore.ai, Inc.
- Cognigy GmbH
- Yellow.ai, Inc.
- Haptik Infotech Private Limited
- Relevance AI Pty Ltd
- Lyzr AI Private Limited
- LangChain, Inc.
- Arize, Inc.
- WhyLabs, Inc.
- Humanloop, Inc.
- Patronus AI, Inc.
- Braintrust Data, Inc.
- Galileo Technologies, Inc.
- Dust, Inc.
- Glean Technologies, Inc.
第7章 市場機会と将来の展望



