


インドのOTT市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India OTT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187740
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
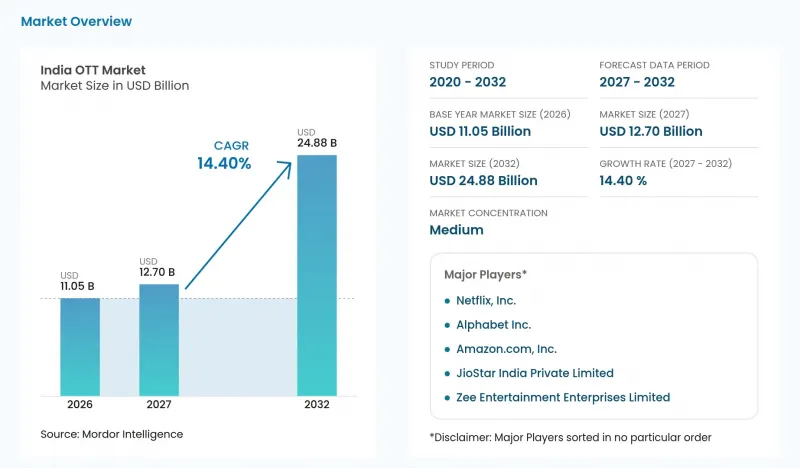
Mordor Intelligenceによると、インドのOTT市場規模は、2026年の110億5,000万米ドルから2027年には127億米ドルへと拡大し、2032年までに248億8,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR14.4%で成長すると見込まれています。
インドのOTT市場の動向とインサイト
都市部世帯におけるコネクテッドTVの普及拡大
大画面でのストリーミングは、個々のモバイル視聴を超えた、都市部の膨大な視聴者をプラットフォームにもたらします。Amazon Adsが委託したKantarの調査によると、2025年9月から10月にかけて、都市部のテレビ視聴者の約60%がインターネット接続テレビを通じて視聴していたことが判明しました。この調査は、インドの25の主要都市および第2級都市におけるNCCS AおよびB層の18歳から55歳までのオンライン動画ストリーマー5,780人を対象に行われました。この視聴者層を対象とするサービスにとって、テレビへのアクセスは、サブスクリプションを単なる個人の娯楽ではなく、家族での共有視聴に関連付けることができます。これにより、家庭のテレビ画面で繰り返し注目を集める番組制作の意義がさらに広がります。テレビ視聴の機会を持続させることが、この都市部の視聴者を継続的なサブスクリプション価値へと変えるのです。
スポーツ中継権とライブイベントの収益化
スポーツの生中継は、視聴が集中する機会を生み出し、ストリーミングへのエンゲージメントと広告主の需要を結びつけることができます。JioStarは、TATA IPL 2026において、デジタル動画の再生回数が前年比8%増の250億回に達したと報告しました。また、クロスプラットフォームでのトーナメント中継において、前シーズンと比較して125社の新規広告主を獲得したことも報告されています。権利保有者にとって、この組み合わせにより、大会をフォローする視聴者からのサブスクリプション収入を徴収するだけでなく、より広範な商業的機会が生まれます。ライブイベントの視聴者は、さらなる広告提携を可能にし、プラットフォームにとって大会の開催コストを回収するための新たな手段となります。その結果もたらされる需要上の優位性は、単に視聴回数の多さを収益とみなすのではなく、集中した試合視聴を販売可能な露出へと転換できるかどうかにかかっています。
価格に敏感なユーザーにおけるサブスクリプション疲れ
価格に敏感な視聴者にとって、新たな定期購読契約は、それがもたらす番組の価値に見合うものでなければなりません。2025年11月から2026年1月にかけて実施されたMetaとOrmaxの調査では、インドの14州にわたる2,000人のマイクロドラマ視聴者を対象としました。半数以上が、有料のマイクロドラマプランを避ける理由として、自動更新への懸念を挙げました。自動更新を受け入れることへのこの抵抗感は、継続的な契約そのものが、このフォーマットにおける有料サービスの利用拡大を妨げていることを示しています。追加される各プランには、視聴者の娯楽支出の中でその地位を維持するために、十分に独自性があり、定期的に関連性のある番組が求められます。そうでなければ、そのサービスを運営するために必要な料金が、価格に敏感な購入者が継続的なアクセスに割り当てる価値を上回ってしまう可能性があります。
セグメント分析
2026年、SVODはインドのOTT市場規模の46.18%を占めました。Ormax社の推計によると、2026年のインドにおける有料OTTのアクティブ契約数は1億7,260万件でした。この集計には、前月に少なくとも1回利用された契約が含まれており、通信事業者のバンドルやOTTアグリゲーターを通じて取得されたアクセスも対象となっています。SVODプロバイダーは、直接プランまたはバンドル特典のいずれかを通じて、同じ番組資産を異なるアクセス形態に結びつけることで、継続的なコンテンツ提供を行うことができます。サブスクリプションの規模拡大は、各配信パートナーにおける持続的な視聴を促進するため、パートナー経由のアクセスもコンテンツ投資の検討対象に含まれます。
AVODは、2027年から2032年にかけてCAGR 14.9%を記録し、最も急速に成長するセグメントになると予測されています。Samsung Adsの独自データによると、インドのサムスン製スマートテレビにおけるAVODユーザー数は、2025年に26%増加しました。広告支援型アクセスは、定期的なサブスクリプション料金の支払いを事前に必要とせずに視聴者へリーチする手段をサービスに提供し、収益機会を広告主側へとシフトさせます。プラットフォームにとっては、視聴者を惹きつけるという課題と、その結果として得られる露出を販売するという課題が分離されるため、商業的拡大には両方の関係が重要となります。AVODは、視聴者一人ひとりとの課金関係を追加することなくアクセスを拡大できるため、より広範な利用の収益化における制約要因は広告主の需要となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市部の世帯におけるコネクテッドTVの普及拡大
- スポーツ放映権とライブイベントの収益化
- ハイブリッド型収益化により、収益構造が拡大します
- 地域言語によるコンテンツは、大都市圏を超えて視聴者層を拡大しています
- プログラマティックCTV広告は、広告収益とターゲティングを向上させます
- 通信事業者やブロードバンドプランとのセット販売により、顧客獲得のハードルが低くなります
- 市場抑制要因
- 価格に敏感なユーザーの間で見られるサブスクリプション疲れ
- コンテンツの違法コピーやアカウント共有が収益化を圧迫しています
- プレミアムスポーツ番組やオリジナル番組のコンテンツコストの高さ
- 大衆市場セグメントにおける支払いの分散化と更新率の低下
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 収益モデル別
- SVOD
- AVOD
- TVOD
- ハイブリッド型(サブスクリプションと広告の併用)
- デバイスタイプ別
- スマートフォンおよびタブレット
- スマートテレビ
- ノートパソコンおよびデスクトップパソコン
- その他のデバイスタイプ
- コンテンツジャンル別
- 映画・映像作品
- テレビ番組およびエピソード形式のコンテンツ
- ドキュメンタリー
- その他のコンテンツジャンル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- JioStar India Private Limited
- Zee Entertainment Enterprises Limited
- Sony Pictures Networks India Private Limited
- Sun TV Network Limited
- Skydance Corporation
- Apple Inc.
- Arha Media & Broadcasting Private Limited
- Tata Play Limited
- Bharti Airtel Limited
- Pocket FM
- Shemaroo Entertainment Limited
- Eros Media World PLC
- Hoichoi Technologies Private Limited
- YuppTV, Inc.
- Balaji Telefilms Limited
- Hungama Digital Media Entertainment Private Limited