


米国のOTT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States OTT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124570
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、米国のOTT市場規模は2026年に1,350億9,000万米ドルに達し、2031年までに2,085億8,000万米ドルへと拡大し、CAGR9.08%で成長すると予測されています。
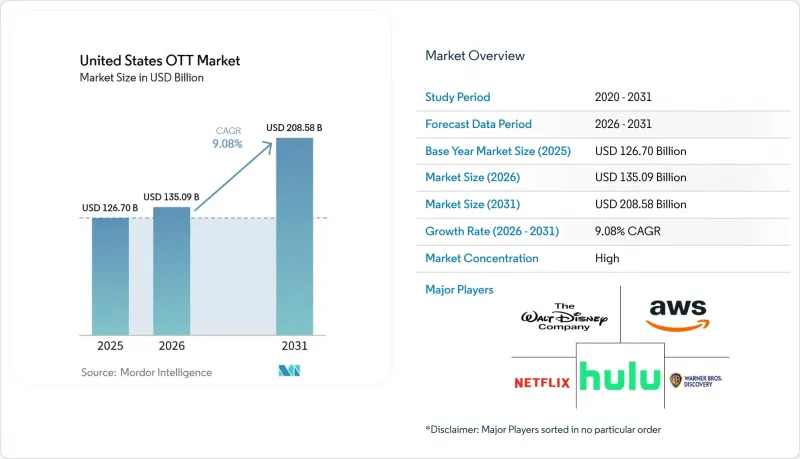
本レポートは、収益モデル(SVOD、TVOD、AVOD、およびサブスクリプションと広告のハイブリッド)、デバイスタイプ(スマートフォン・タブレット、スマートテレビ、ノートパソコン・デスクトップパソコン、ゲーム機、セットトップボックス・メディアストリーマー)、コンテンツジャンル(映画、テレビ番組・エピソード型コンテンツ、ドキュメンタリー、その他のコンテンツジャンル)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
米国のOTT市場の動向と洞察
米国の世帯における「コードカッティング」率の上昇が、DTC(Direct-to-Consumer)の普及を加速
2025年、有料テレビを契約していない世帯数が有料テレビ契約世帯数を上回ったことで、「コードカッティング」は米国のOTT市場を形作る決定的な要因となりました。ビデオ広告局(Video Advertising Bureau)の報告によると、2025年には7,720万世帯がコードカッティングを行っており、2026年末までにその総数は8,070万世帯に達すると予測されています。2025年12月時点で、米国のテレビ視聴総時間のうちストリーミングが47.5%を占め、ケーブルテレビは20.2%、地上波放送は21.4%でした。従来の有料テレビを解約する各世帯は、1つ以上のOTTサービスの直接顧客となります。この変化により、プラットフォーム側は課金、プランの選択、広告露出についてより大きなコントロール権を得ることになります。また、消費者が容易にプロバイダーを切り替えられるようになったため、顧客維持の重要性が高まっています。
光ファイバーおよび5Gネットワークの急速な拡大が、より高品質なストリーミングを実現
ブロードバンドの品質向上は、高解像度動画配信の信頼性を高めることで、米国のOTT市場を支えています。固定回線および無線回線の速度向上により、バッファリングが軽減され、4K番組の視聴完了率が向上する可能性があります。視聴体験の向上は、サービス品質の低さに起因する解約を減らし、コネクテッドTVサービスにおける広告枠を増やすことにつながります。光ファイバーや固定無線アクセスにより、従来のケーブルネットワークでは安定した高帯域幅の視聴が困難な郊外や農村地域にも、プレミアムストリーミングサービスを拡大することが可能になります。連邦通信委員会(FCC)は、農村部の通信網整備とインフラ拡張に向けたブロードバンド支援を継続しています。プラットフォームが、新たにインターネットに接続した世帯のニーズを満たすサービスやコンテンツを提供できれば、こうした投資により、予測期間中にサービス提供対象となる世帯数を拡大できる可能性があります。
コンテンツライセンシング費用の増加とプレミアムIPをめぐる競合が利益率を圧迫
コンテンツのライセンシング費用は、米国のOTT市場にとって依然として大きな制約となっています。Netflixとソニー・ピクチャーズ・エンターテインメントは2026年1月、70億米ドルを超える価値を持つ世界の「Pay-1」ライセンス契約を締結しました。一方、ディズニーは2026年度のコンテンツ予算を10億米ドル増額して240億米ドルとし、その主な要因としてNBAの放映権を挙げています。こうした取り組みは、主要プラットフォームにとって、プレミアム・フランチャイズ、劇場公開権、およびライブスポーツが引き続き重要であることを示しています。また、新しいAVC(H.264)のストリーミング料金体系も、大規模なプラットフォームにとって年間の固定費増加要因となり得ます。小規模なサービス事業者には、コンテンツや技術コストを多数の加入者に分散させるのに必要な規模が不足している可能性があります。各プラットフォームは、価格設定、広告収入、厳格なコンテンツ支出管理、ライセンシング提携、および買収を通じて、こうした課題に対応しています。
セグメント分析
2025年、SVODは米国のOTT市場シェアの51.75%を占め、最大の収益モデルとなりました。毎月の定期購読は、予測可能な収益基盤を提供するため、プラットフォームの経済性において依然として中心的な役割を果たしています。連続ドラマや幅広いコンテンツライブラリは、主要作品のリリースにおける再利用を支えています。ディズニーが提供する「Disney+」「Hulu」「ESPN+」の月額29.99米ドルのバンドルプランは、サービスを組み合わせることで世帯あたりの価値をいかに高められるかを示しています。報道によると、このバンドルプランにより、2026年1月以降、国内で1,100万人の新規加入者が増加したとのことです。TVODは、定期的なサービス契約を維持するよりも、個々のタイトルやライブイベントに対して都度支払いを希望する視聴者にサービスを提供しています。サブスクリプションサービスが新作をより迅速にカタログに追加するにつれて、TVODの役割はより限定的なものとなっています。
サブスクリプションと広告を組み合わせたハイブリッドプランは、主要プラットフォームがさまざまな予算を持つ世帯にサービスを提供する方法を変化させています。草案によると、2026年にはサブOTT視聴者の80.4%が、少なくとも1つの広告付きサブスクリプションサービスを利用する見込みであり、これは2024年の71.5%から増加しています。AVODは最も急成長している収益モデルであり、米国のOTT市場におけるAVODの規模は、2031年までCAGR9.71%で拡大すると予測されています。ビデオ広告局(Video Advertising Bureau)の予測によると、2026年には米国で2億940万人のAVOD視聴者が存在すると見込まれています。また、FASTの視聴者数も2026年には1億2,500万人を超えると予測されています。規模の拡大は、広告主を惹きつけ、コンテンツ取得の資金源となり、無料または低価格のサービスの魅力を高めることにつながります。Netflixの自社広告プラットフォームが示すように、大手サブスクリプションサービス各社は現在、広告インフラを戦略的機能として位置づけています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国の世帯における「コードカッティング」率の上昇が、D2C(Direct-to-Consumer)の普及を加速させています
- 光ファイバーおよび5Gネットワークの急速な拡大により、より高品質なストリーミングが可能になります
- 広告収入型およびハイブリッドモデルへの移行により、視聴者層の拡大が進んでいます
- 多文化層や宗教団体をターゲットとしたニッチなSVODサービスの台頭が、新たな加入者層を開拓しています
- 州内でのオリジナルコンテンツ制作に向けた各州の税制優遇措置が、コスト面での障壁を低減しています
- AIを活用したハイパーパーソナライゼーションの導入により、平均視聴時間と定着率が向上しています
- 市場抑制要因
- コンテンツのライセンシング費用の増加とプレミアムIPをめぐる競合が、利益率を圧迫しています
- 低い乗り換えコストに起因する市場の飽和と加入者の離反
- アプリの過剰供給によりコンテンツの発見しやすさが低下し、エンゲージメントが減少しています
- ストリーミングワークロードに対するカーボンフットプリントの監視強化が、規制上の逆風を招いています
- 業界バリューチェーン分析
- 規制展望
- マクロ経済要因が市場に与える影響
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 収益モデル別
- SVOD
- TVOD
- AVOD
- ハイブリッド型(サブスクリプションと広告の併用)
- デバイスタイプ別
- スマートフォンおよびタブレット
- スマートテレビ
- ノートパソコンおよびデスクトップパソコン
- ゲーム機
- セットトップボックスおよびメディアストリーマー
- コンテンツジャンル別
- 映画・映像作品
- テレビ番組およびエピソード形式のコンテンツ
- ドキュメンタリー
- その他のコンテンツジャンル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Netflix, Inc.
- The Walt Disney Company
- Amazon.com, Inc.
- Hulu, LLC(The Walt Disney Company)
- Warner Bros. Discovery, Inc.
- Comcast Corporation
- Paramount Global
- Apple Inc.
- Roku, Inc.
- Google LLC
- DISH Network Corporation(EchoStar Corporation)
- FuboTV Inc.
- Fox Corporation
- Crunchyroll, LLC(Sony Group Corporation)
- BritBox LLC
- Starz Entertainment, LLC(Lions Gate Entertainment Corp.)
- ESPN+(The Walt Disney Company)
- AMC Networks Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日


